

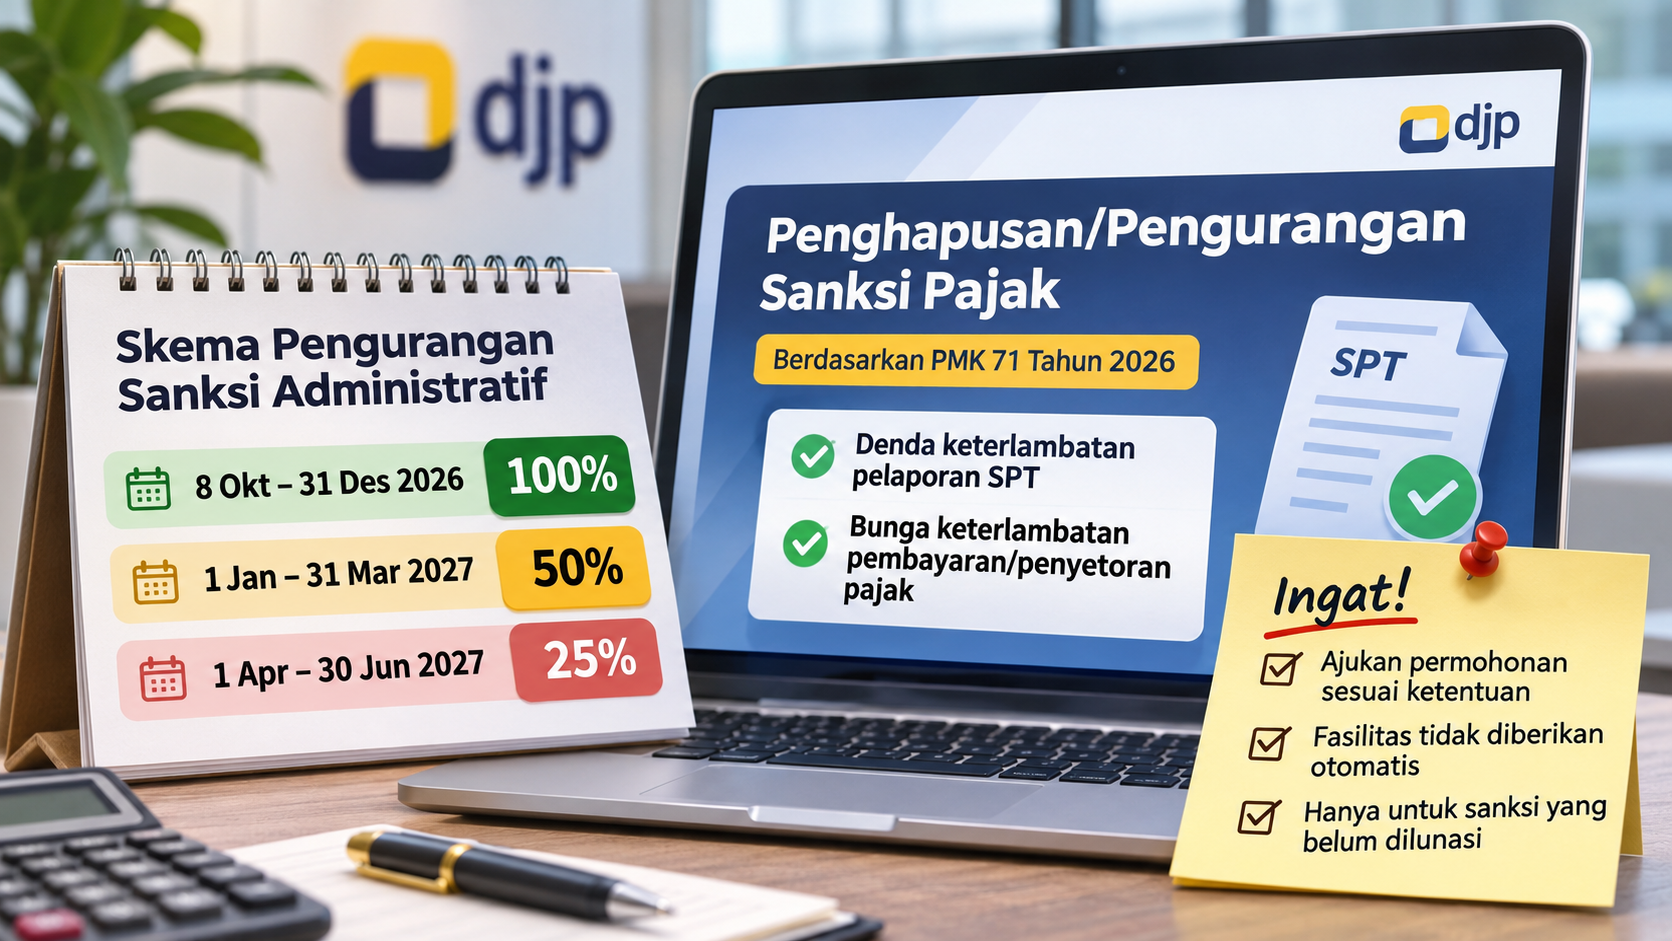
Kesempatan mengurangi beban sanksi perpajakan hingga 100 persen masih terbuka bagi wajib pajak melalui kebijakan dalam Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Namun, besaran fasilitas tersebut bergantung pada waktu pemenuhan kewajiban dan persyaratan yang harus dipenuhi.
Kepala Kantor Wilayah Direktorat Jenderal Pajak Sumatera Utara I (Kanwil DJP Sumut I), Belis Siswanto, mengingatkan wajib pajak agar memperhatikan jadwal pelaksanaan kebijakan tersebut. Pemahaman terhadap periode fasilitas menjadi penting karena persentase pengurangan sanksi mengalami penurunan secara bertahap.
Persentase Pengurangan Berbeda pada Tiga Periode
Besaran pengurangan sanksi administratif tersebut mengacu pada Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Dalam ketentuan itu, persentase fasilitas disesuaikan dengan waktu pelunasan atau penyampaian kewajiban perpajakan.
Skema pengurangan dibagi menjadi tiga tahap, yaitu:
- 8 Oktober–31 Desember 2026: pengurangan sanksi mencapai 100 persen.
- 1 Januari–31 Maret 2027: pengurangan sanksi sebesar 50 persen.
- 1 April–30 Juni 2027: pengurangan sanksi sebesar 25 persen.
Dengan pembagian periode tersebut, waktu pemenuhan kewajiban menjadi salah satu faktor yang menentukan besarnya pengurangan. Wajib pajak perlu memastikan kapan kewajiban diselesaikan agar dapat memanfaatkan fasilitas sesuai tahapan yang berlaku.
Fasilitas ini mencakup sejumlah sanksi administratif, di antaranya denda akibat keterlambatan pelaporan Surat Pemberitahuan (SPT) serta bunga karena keterlambatan pembayaran atau penyetoran pajak. Masing-masing jenis sanksi memiliki ketentuan dan persyaratan tersendiri.
Jenis Kewajiban yang Masuk dalam Fasilitas
Untuk denda keterlambatan penyampaian SPT, cakupan fasilitas meliputi SPT Tahunan Pajak Penghasilan (PPh) Tahun Pajak 2025 dan tahun-tahun sebelumnya. Selain itu, ketentuan juga mencakup SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.
Wajib pajak harus menyampaikan SPT tersebut dalam rentang waktu fasilitas yang telah ditentukan. Dengan demikian, pemenuhan kewajiban pelaporan perlu disesuaikan dengan periode yang menjadi dasar pemberian pengurangan.
Adapun untuk sanksi bunga akibat keterlambatan pembayaran atau penyetoran pajak, fasilitas ditujukan kepada wajib pajak orang pribadi maupun badan. Pihak yang dapat memanfaatkannya adalah wajib pajak yang telah terdaftar dan memiliki Nomor Pokok Wajib Pajak (NPWP) atau telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), sepanjang memenuhi ketentuan yang berlaku.
Pengurangan Sanksi Tidak Diberikan Otomatis
Belis menegaskan bahwa keberadaan fasilitas tersebut tidak berarti seluruh sanksi akan langsung dihapus tanpa proses administrasi. Wajib pajak tetap harus menyampaikan permohonan serta memenuhi ketentuan yang menjadi dasar pemberian pengurangan atau penghapusan.
Ketentuan administrasi tersebut merujuk pada PMK Nomor 118 Tahun 2024 sebagaimana telah diubah melalui PMK Nomor 71 Tahun 2026, serta KEP-239/PJ/2026. Selain itu, fasilitas hanya berlaku terhadap sanksi administratif yang belum dilunasi.
Permohonan juga harus memenuhi ketentuan mengenai penyebab munculnya sanksi administratif. Persyaratan yang berkaitan dengan gugatan maupun upaya hukum lainnya turut menjadi bagian yang perlu diperhatikan oleh wajib pajak.
Oleh karena itu, wajib pajak sebaiknya memeriksa terlebih dahulu status kewajiban perpajakan dan sanksi yang dimiliki sebelum mengajukan permohonan. Pemeriksaan tersebut diperlukan agar permohonan sesuai dengan ketentuan yang ditetapkan.
Kanwil DJP Sumut I Perluas Sosialisasi Kebijakan
Untuk meningkatkan pemahaman mengenai fasilitas tersebut, Kanwil DJP Sumut I mengadakan sosialisasi PMK 71 Tahun 2026 bersama Ikatan Konsultan Pajak Indonesia (IKPI) Pengurus Daerah Sumatera Bagian Utara (Sumbagut).
Kegiatan yang berlangsung pada Selasa (17/11/2026) itu menjadi sarana penyampaian informasi kepada konsultan pajak dan masyarakat mengenai ketentuan pengurangan maupun penghapusan sanksi administratif.
Melalui kegiatan sosialisasi tersebut, wajib pajak diharapkan dapat memahami tahapan waktu, jenis kewajiban yang tercakup, serta prosedur pengajuan permohonan sebelum memanfaatkan fasilitas perpajakan yang tersedia.
Sumber: IKPI – Informasi Sosialisasi PMK 71 Tahun 2026 oleh Kanwil DJP Sumut I.