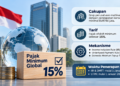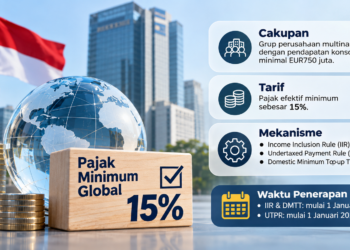


Pemerintah Indonesia memperkuat kewenangan pemajakan terhadap grup perusahaan multinasional melalui penerapan ketentuan Pajak Minimum Global atau Global Minimum Tax (GMT). Kebijakan ini menetapkan batas tarif pajak efektif minimum sebesar 15 persen bagi perusahaan multinasional yang memenuhi kriteria tertentu.
Penerapan ketentuan tersebut menjadi bagian dari upaya pemerintah menghadapi praktik pengalihan keuntungan ke negara atau yurisdiksi dengan tingkat pajak lebih rendah. Melalui mekanisme ini, perusahaan multinasional diharapkan memenuhi kontribusi pajak yang sejalan dengan aktivitas ekonominya di berbagai negara.
Berdasarkan informasi resmi Direktorat Jenderal Pajak (DJP), kebijakan Pajak Minimum Global mengacu pada kerangka Global Anti-Base Erosion (GloBE) yang dikembangkan oleh OECD/G20 Inclusive Framework. Aturan tersebut dirancang untuk memastikan grup perusahaan multinasional dalam cakupan kebijakan membayar pajak dengan tarif efektif paling sedikit 15 persen atas laba GloBE di setiap yurisdiksi tempat mereka beroperasi.
Perusahaan dengan Pendapatan Konsolidasi EUR750 Juta Masuk Cakupan
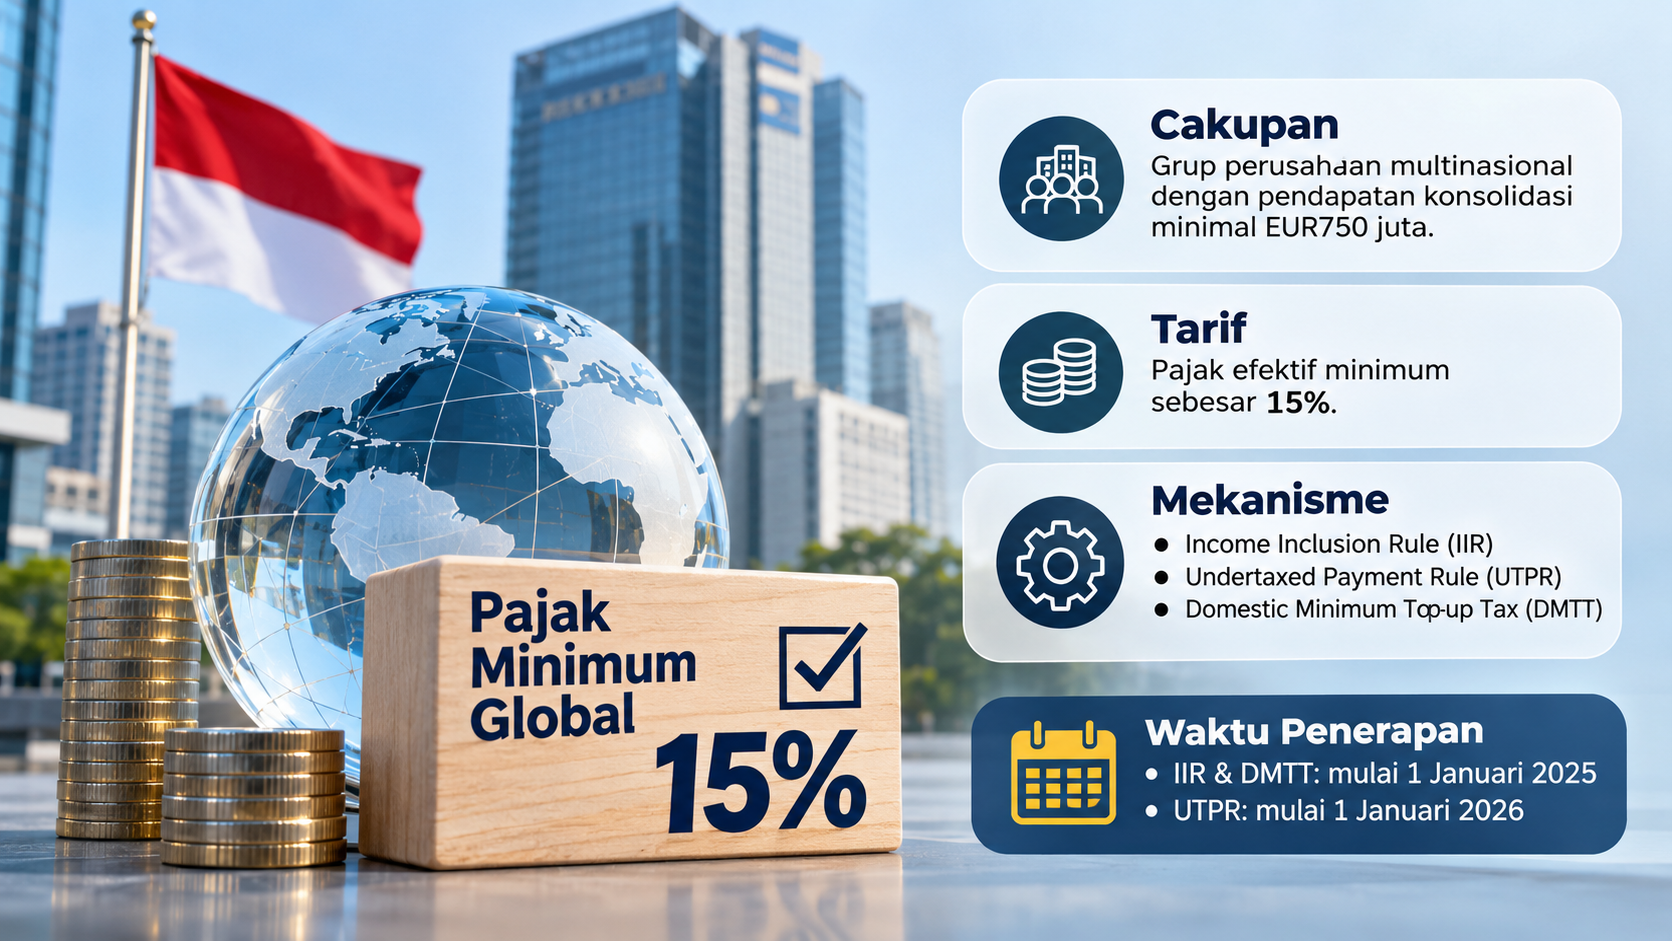
Ketentuan GloBE tidak diberlakukan kepada seluruh perusahaan. Berdasarkan Pasal 2 PMK Nomor 136 Tahun 2024, aturan ini berlaku bagi entitas konstituen dalam grup perusahaan multinasional yang memiliki peredaran bruto tahunan konsolidasi sekurang-kurangnya 750 juta euro.
Ambang pendapatan tersebut harus terpenuhi setidaknya dalam dua dari empat tahun pajak sebelum tahun pajak penerapan GloBE. Dengan demikian, penentuan perusahaan yang masuk dalam cakupan kebijakan tidak hanya didasarkan pada pendapatan dalam satu tahun tertentu.
Tarif minimum 15 persen juga perlu dipahami secara tepat. Angka tersebut merupakan batas tarif pajak efektif atas laba GloBE, bukan tarif pajak baru yang otomatis dikenakan terhadap seluruh omzet perusahaan.
Tiga Mekanisme untuk Mengenakan Pajak Tambahan
Dalam pelaksanaannya, Pajak Minimum Global menggunakan tiga mekanisme utama. Ketiganya memiliki fungsi berbeda untuk memastikan pajak tambahan dapat dikenakan ketika tarif pajak efektif suatu grup perusahaan multinasional berada di bawah batas minimum.
- Income Inclusion Rule (IIR): Mekanisme yang mengenakan pajak tambahan kepada entitas induk atas bagian pajak tambahan dari entitas konstituen dalam grup yang dikenai pajak efektif lebih rendah dari batas minimum.
- Undertaxed Payment Rule (UTPR): Mekanisme pelengkap apabila pajak tambahan belum sepenuhnya dikenakan melalui IIR. Penerapannya dapat melibatkan entitas konstituen di yurisdiksi yang menerapkan ketentuan tersebut.
- Domestic Minimum Top-up Tax (DMTT): Mekanisme pajak tambahan domestik terhadap entitas konstituen di Indonesia yang memiliki tarif pajak efektif di bawah 15 persen.
Ketentuan waktu penerapannya juga berbeda. PMK Nomor 136 Tahun 2024 mulai berlaku pada 1 Januari 2025 untuk mekanisme IIR dan DMTT. Sementara itu, ketentuan UTPR mulai berlaku pada 1 Januari 2026.
PMK 136/2024 Menjadi Dasar Hukum Penerapan GMT
Kerangka hukum Pajak Minimum Global di Indonesia diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional. Peraturan tersebut ditetapkan pada 31 Desember 2024.
Untuk mendukung pelaksanaan administrasinya, DJP juga menerbitkan Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026 pada 4 Mei 2026. Ketentuan ini mengatur tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan yang berkaitan dengan GloBE.
Melalui kebijakan tersebut, Indonesia memiliki instrumen untuk mengenakan pajak tambahan atas penghasilan grup perusahaan multinasional yang belum mencapai batas pajak efektif minimum. Penerapannya sekaligus memperkuat posisi Indonesia dalam sistem perpajakan internasional dan mengurangi peluang pengalihan keuntungan melalui perbedaan tarif pajak antarnegara.
Sumber: Direktorat Jenderal Pajak, PMK Nomor 136 Tahun 2024, dan PER-6/PJ/2026.
Referensi resmi:
Informasi Pajak Minimum Global – DJP
PMK Nomor 136 Tahun 2024
PER-6/PJ/2026