

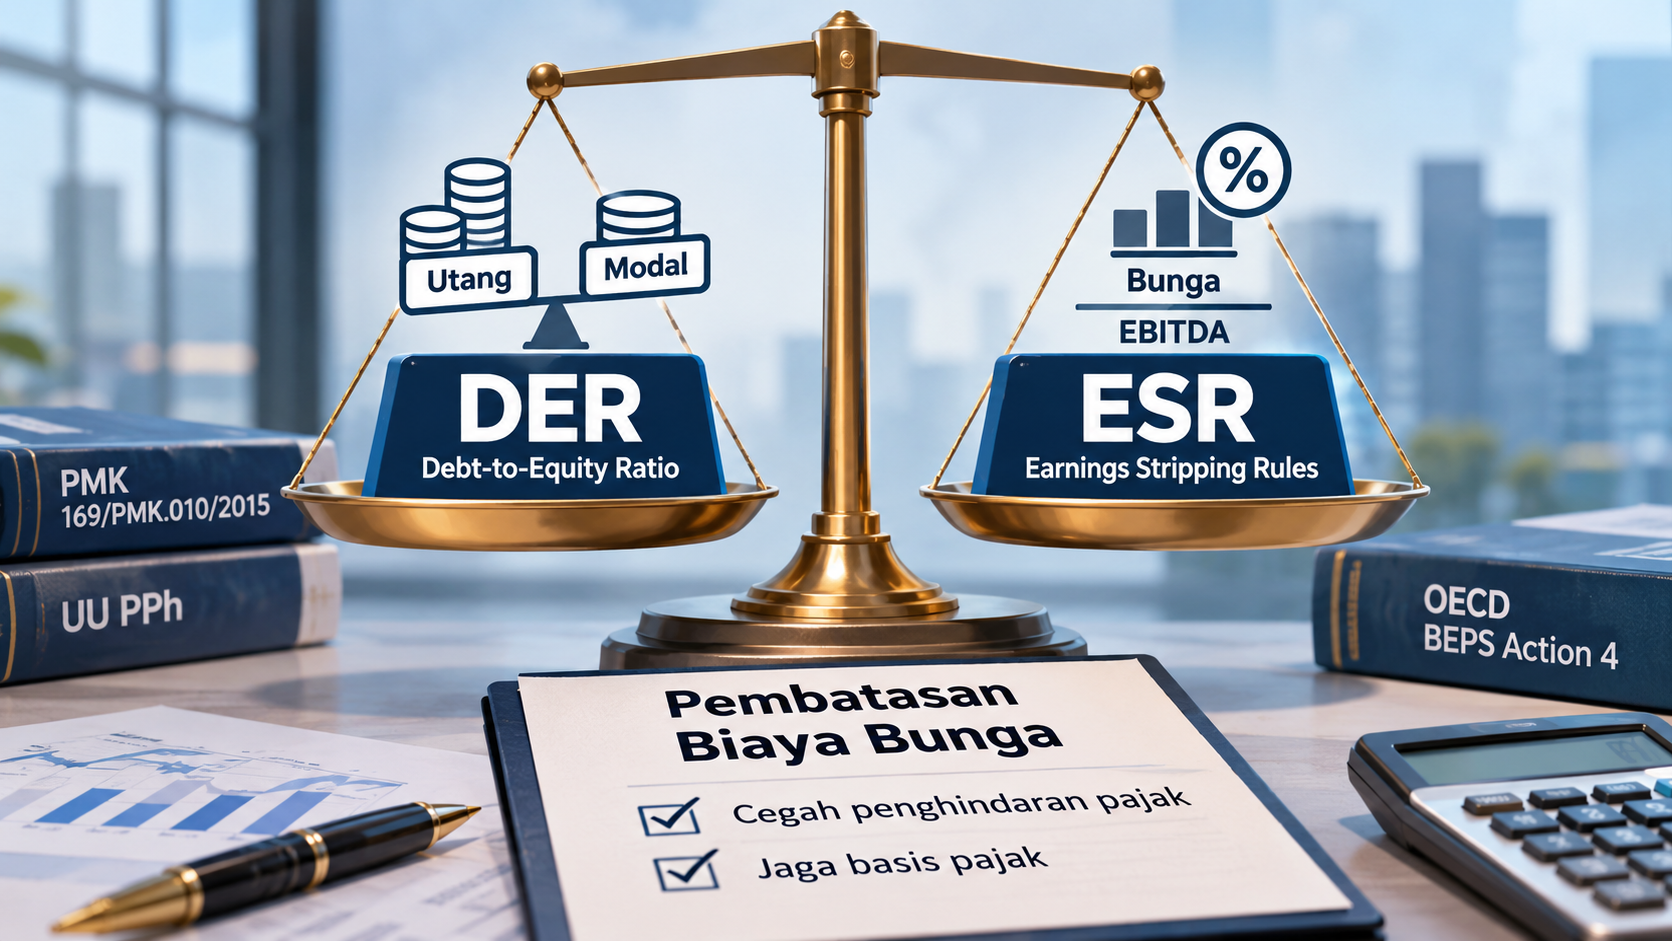
Pengaturan mengenai pengurangan biaya bunga dalam penghitungan Pajak Penghasilan (PPh) menjadi salah satu aspek penting dalam mencegah praktik penghindaran pajak oleh perusahaan. Indonesia saat ini menerapkan pendekatan Debt-to-Equity Ratio (DER), sedangkan Earnings Stripping Rules (ESR) menjadi alternatif yang direkomendasikan oleh Organisation for Economic Co-operation and Development (OECD).
Kedua metode tersebut memiliki mekanisme pengawasan yang berbeda. DER menggunakan perbandingan antara utang dan modal perusahaan, sementara ESR menghubungkan besarnya biaya bunga yang dapat dikurangkan dengan kemampuan perusahaan menghasilkan laba.
Perbedaan pendekatan ini menjadi penting karena pembiayaan melalui utang memiliki konsekuensi perpajakan yang berbeda dibandingkan penggunaan modal sendiri. Biaya bunga pinjaman pada prinsipnya dapat menjadi pengurang penghasilan bruto sepanjang memenuhi ketentuan perpajakan, sedangkan pembagian dividen tidak diperlakukan sebagai biaya pengurang penghasilan.
DER Menjadi Instrumen Pembatasan Utang Perusahaan
Indonesia mengatur perbandingan utang dan modal melalui Peraturan Menteri Keuangan Nomor 169/PMK.010/2015. Regulasi tersebut menetapkan batas maksimal rasio utang terhadap modal sebesar 4:1 untuk keperluan penghitungan Pajak Penghasilan.
Penghitungan DER menggunakan saldo rata-rata utang dan modal pada setiap akhir bulan dalam tahun pajak atau bagian tahun pajak. Metode tersebut dimaksudkan agar penghitungan tidak hanya bergantung pada posisi keuangan perusahaan pada akhir tahun.
Apabila perbandingan utang dan modal melampaui batas 4:1, biaya pinjaman yang dapat diperhitungkan sebagai pengurang penghasilan kena pajak harus disesuaikan dengan ketentuan yang berlaku. Kebijakan ini telah diterapkan sejak Tahun Pajak 2016.
Namun, tidak seluruh wajib pajak badan dikenai pembatasan tersebut. PMK 169/PMK.010/2015 memberikan pengecualian kepada beberapa kelompok, yaitu:
- Wajib Pajak bank;
- Wajib Pajak lembaga pembiayaan;
- Perusahaan asuransi dan reasuransi;
- Wajib Pajak yang menjalankan usaha di sektor infrastruktur;
- Wajib Pajak yang seluruh penghasilannya dikenai PPh final; dan
- Wajib Pajak di bidang pertambangan dengan kontrak tertentu yang mengatur rasio utang dan modal.
Biaya pinjaman yang diperhitungkan dalam ketentuan ini tidak hanya mencakup bunga. Komponennya juga meliputi diskonto dan premium pinjaman, biaya pengaturan pinjaman atau arrangement fees, biaya jaminan, beban keuangan sewa pembiayaan, serta selisih kurs yang berkaitan dengan biaya pinjaman.
Dari sisi administrasi, DER relatif mudah diterapkan karena pengujiannya berfokus pada informasi utang dan modal dalam laporan keuangan. Batas rasio yang telah ditentukan juga memberikan kepastian bagi perusahaan dalam menyusun struktur pendanaan.
Meski demikian, DER memiliki keterbatasan. Rasio tersebut tidak secara langsung menggambarkan kemampuan perusahaan membayar bunga. Dua perusahaan dengan DER yang sama dapat memiliki kondisi keuntungan dan kemampuan finansial yang sangat berbeda.
Selain itu, perubahan komposisi modal dapat memengaruhi hasil penghitungan rasio. Pendekatan yang seragam juga belum tentu mencerminkan kebutuhan pendanaan setiap sektor usaha, terutama industri yang secara alami membutuhkan pembiayaan besar seperti rumah sakit, perhotelan, dan infrastruktur.
ESR Menghubungkan Pengurangan Bunga dengan Kemampuan Menghasilkan Laba
Berbeda dengan DER, Earnings Stripping Rules menggunakan tingkat laba perusahaan sebagai dasar untuk membatasi pengurangan biaya bunga. Pendekatan ini merupakan bagian dari rekomendasi OECD melalui BEPS Action 4 yang membahas pembatasan pengurangan biaya bunga dan pembayaran keuangan lainnya.
Dalam penerapannya, ESR menghubungkan biaya bunga neto atau Net Interest Expense (NIE) dengan EBITDA, yaitu laba sebelum bunga, pajak, depresiasi, dan amortisasi. Dengan demikian, kapasitas pengurangan bunga tidak hanya dilihat dari besarnya utang, tetapi juga mempertimbangkan kemampuan kegiatan usaha menghasilkan laba.
Pendekatan tersebut dinilai lebih langsung dalam menghadapi praktik Base Erosion and Profit Shifting (BEPS). Praktik ini berkaitan dengan strategi penggeseran laba dan penggerusan basis pajak, salah satunya melalui pembebanan biaya bunga yang berlebihan kepada entitas di negara dengan tarif pajak lebih tinggi.
Melalui ESR, peningkatan jumlah utang tidak otomatis membuat seluruh biaya bunganya dapat dikurangkan. Kapasitas pengurangan tetap berkaitan dengan batas yang ditentukan berdasarkan ukuran laba perusahaan.
Keunggulan lainnya adalah penggunaan EBITDA dapat memberikan gambaran yang lebih dekat terhadap kemampuan operasional perusahaan. Hal ini membuat pengujian biaya bunga tidak hanya bertumpu pada komposisi neraca.
Walaupun demikian, penerapan ESR membutuhkan penghitungan yang lebih kompleks. Perusahaan perlu melakukan penyesuaian untuk menentukan EBITDA fiskal, sehingga administrasi dan biaya kepatuhannya berpotensi lebih besar dibandingkan DER.
ESR juga memiliki risiko ketika kondisi ekonomi mengalami penurunan. Apabila EBITDA menyusut, kapasitas pengurangan biaya bunga ikut berkurang. Situasi tersebut dapat menambah tekanan terhadap perusahaan yang sedang menghadapi penurunan kinerja.
Risiko lainnya berkaitan dengan kemungkinan terjadinya pajak berganda secara ekonomi, terutama ketika biaya bunga tidak diperbolehkan sebagai pengurang di satu negara, tetapi perlakuan pajak atas penghasilan bunga di negara lain tetap berlaku.
OECD Mencatat Perbedaan Penerapan Aturan di Berbagai Negara
Gambaran penerapan pembatasan biaya bunga secara internasional dapat dilihat dalam OECD Corporate Tax Statistics 2024. Laporan tersebut mencatat bahwa terdapat 100 yurisdiksi anggota Inclusive Framework yang memiliki aturan pembatasan pengurangan bunga atau Interest Limitation Rules.
Dari jumlah tersebut, sebanyak 47 yurisdiksi menggunakan aturan thin capitalization yang didasarkan pada rasio utang terhadap modal atau utang terhadap aset. Sementara itu, 34 yurisdiksi telah menerapkan Earnings Stripping Rules.
Dari 34 yurisdiksi yang menggunakan ESR, sebanyak 32 yurisdiksi menerapkan indikator perbandingan bunga terhadap EBITDA. OECD mencatat bahwa batas 30% EBITDA merupakan rasio yang paling banyak digunakan, yakni diterapkan oleh 27 yurisdiksi.
Data tersebut memperlihatkan bahwa pendekatan berbasis EBITDA telah menjadi salah satu instrumen penting dalam kebijakan pembatasan biaya bunga di berbagai negara. Namun, penerapan setiap negara tetap dapat berbeda sesuai dengan sistem dan ketentuan perpajakan masing-masing.
Jepang dan Malaysia merupakan dua contoh negara yang disebut dalam pembahasan penerapan ESR. Jepang menggunakan pembatasan berdasarkan biaya bunga neto dengan mekanisme pengalihan kelebihan biaya bunga ke tahun berikutnya sesuai ketentuan yang berlaku. Sementara itu, Malaysia menerapkan pendekatan berbasis Tax-EBITDA melalui pengaturan dalam Income Tax Act.
Indonesia Memiliki Ruang untuk Mengevaluasi Pendekatan Pembatasan Bunga
Perkembangan pengaturan perpajakan di Indonesia membuka ruang pembahasan mengenai kemungkinan penggunaan metode pembatasan biaya pinjaman selain DER. Pasal 18 ayat (1) Undang-Undang Pajak Penghasilan menjadi salah satu dasar kewenangan pemerintah dalam mengatur perbandingan utang dan modal.
Pengaturan lebih lanjut juga terdapat dalam Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Regulasi tersebut perlu dibaca bersama perubahan terakhirnya melalui PP Nomor 20 Tahun 2026.
Dalam pembahasan kebijakan ke depan, terdapat beberapa alternatif yang dapat dipertimbangkan Indonesia. Pemerintah dapat mempertahankan DER yang sudah berjalan, mengadopsi ESR, atau merancang sistem gabungan yang memanfaatkan kedua pendekatan tersebut.
Setiap pilihan mempunyai konsekuensi tersendiri. Penggunaan DER memberikan kemudahan administrasi dan kepastian rasio, sedangkan ESR menawarkan pengujian yang lebih berkaitan dengan kemampuan perusahaan menghasilkan laba.
Efektivitas Pengawasan Perlu Diimbangi Kepastian bagi Dunia Usaha
Dari perspektif pencegahan penghindaran pajak melalui pembebanan bunga, ESR memiliki keunggulan karena menghubungkan pengurangan biaya bunga dengan aktivitas ekonomi perusahaan. Pendekatan ini sejalan dengan arah rekomendasi OECD dalam BEPS Action 4.
Di sisi lain, DER tetap mempunyai nilai dari aspek kesederhanaan penghitungan, kemudahan pengawasan, biaya kepatuhan yang relatif rendah, dan kepastian hukum. Karakteristik tersebut menjadi pertimbangan penting bagi perusahaan dalam merencanakan pembiayaan.
Karena itu, pembaruan kebijakan pembatasan biaya bunga tidak semata-mata berkaitan dengan pemilihan satu metode. Pemerintah juga perlu mempertimbangkan karakteristik industri, kesiapan administrasi perpajakan, serta kepastian bagi wajib pajak.
Pendekatan gabungan antara DER dan ESR dapat menjadi salah satu opsi untuk dikaji lebih lanjut. Dengan perancangan yang tepat, kebijakan pembatasan bunga diharapkan mampu menjaga basis pajak tanpa mengabaikan kebutuhan pendanaan dan keberlanjutan kegiatan usaha.
Sumber: Direktorat Jenderal Pajak – PMK 169/PMK.010/2015; OECD – Corporate Tax Statistics 2024; PP 55 Tahun 2022; PP 20 Tahun 2026.