website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Wednesday, 18 November 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Berita Regional

Tiga Tahap Pengurangan Sanksi Pajak, Wajib Pajak Perlu Cermati Jadwalnya

agni fatya kholila by agni fatya kholila
November 18, 2026
in Regional
0 0
0
Tiga Tahap Pengurangan Sanksi Pajak, Wajib Pajak Perlu Cermati Jadwalnya
0
SHARES
1
VIEWS
Share on FacebookShare on Twitter

Kesempatan mengurangi beban sanksi perpajakan hingga 100 persen masih terbuka bagi wajib pajak melalui kebijakan dalam Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Namun, besaran fasilitas tersebut bergantung pada waktu pemenuhan kewajiban dan persyaratan yang harus dipenuhi.

Kepala Kantor Wilayah Direktorat Jenderal Pajak Sumatera Utara I (Kanwil DJP Sumut I), Belis Siswanto, mengingatkan wajib pajak agar memperhatikan jadwal pelaksanaan kebijakan tersebut. Pemahaman terhadap periode fasilitas menjadi penting karena persentase pengurangan sanksi mengalami penurunan secara bertahap.

Persentase Pengurangan Berbeda pada Tiga Periode

Besaran pengurangan sanksi administratif tersebut mengacu pada Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Dalam ketentuan itu, persentase fasilitas disesuaikan dengan waktu pelunasan atau penyampaian kewajiban perpajakan.

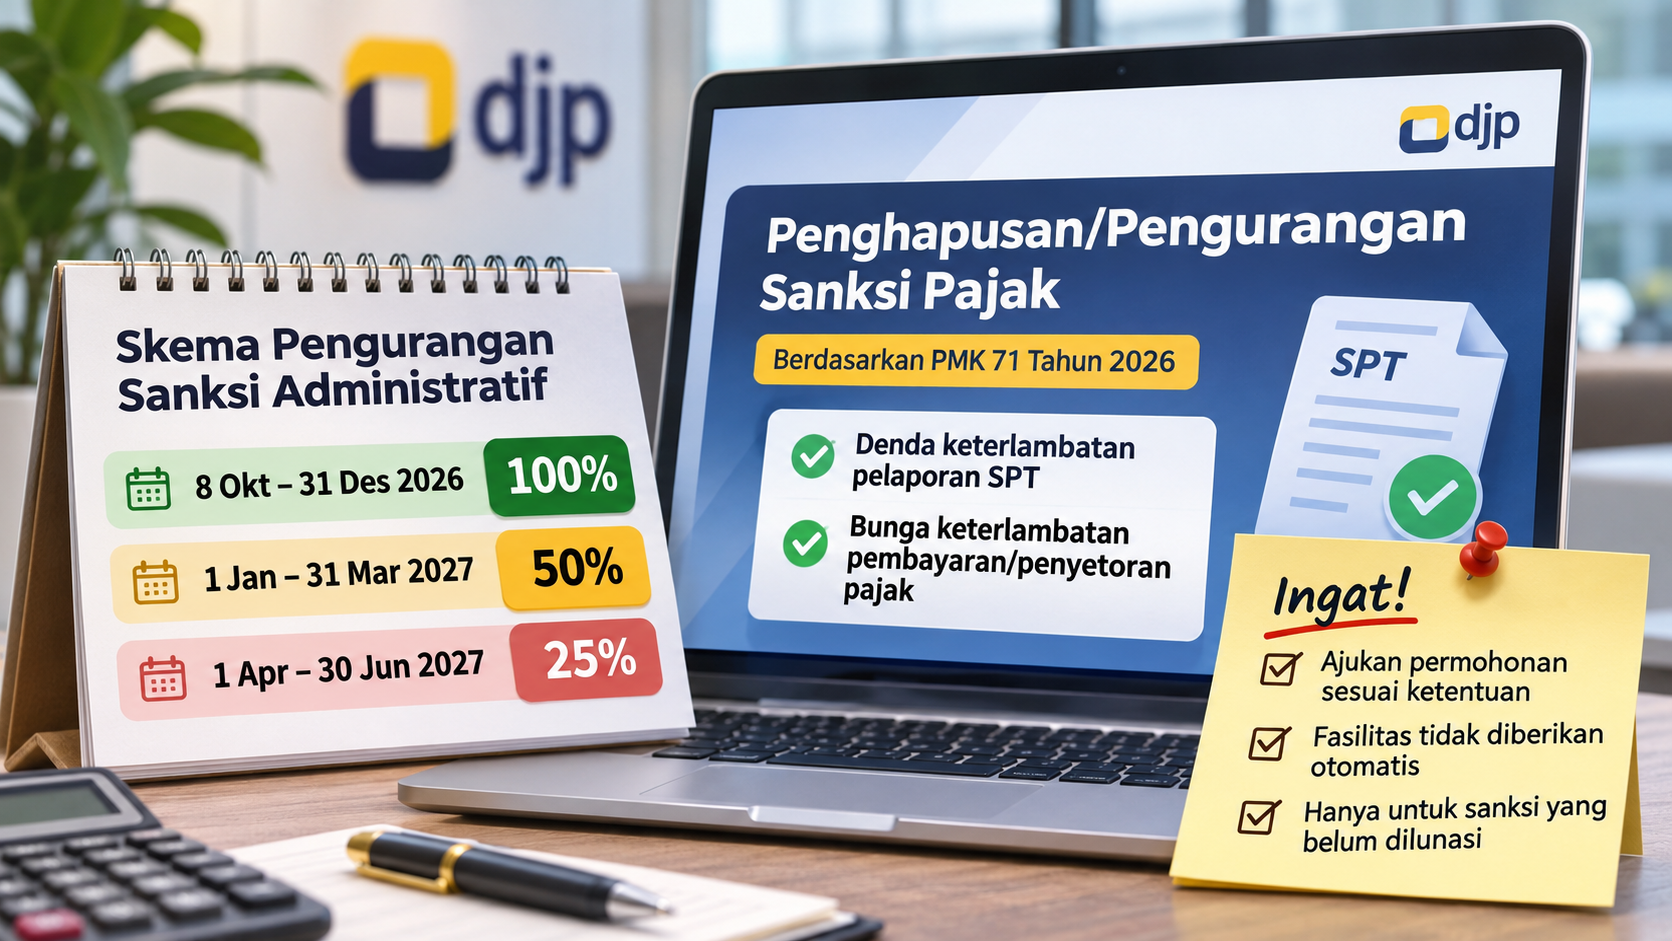
Skema pengurangan dibagi menjadi tiga tahap, yaitu:

  • 8 Oktober–31 Desember 2026: pengurangan sanksi mencapai 100 persen.
  • 1 Januari–31 Maret 2027: pengurangan sanksi sebesar 50 persen.
  • 1 April–30 Juni 2027: pengurangan sanksi sebesar 25 persen.

Dengan pembagian periode tersebut, waktu pemenuhan kewajiban menjadi salah satu faktor yang menentukan besarnya pengurangan. Wajib pajak perlu memastikan kapan kewajiban diselesaikan agar dapat memanfaatkan fasilitas sesuai tahapan yang berlaku.

Fasilitas ini mencakup sejumlah sanksi administratif, di antaranya denda akibat keterlambatan pelaporan Surat Pemberitahuan (SPT) serta bunga karena keterlambatan pembayaran atau penyetoran pajak. Masing-masing jenis sanksi memiliki ketentuan dan persyaratan tersendiri.

Baca Juga:
Penghapusan Sanksi Pajak 100 Persen Berlaku hingga Akhir 2026, Ini Syaratnya

Jenis Kewajiban yang Masuk dalam Fasilitas

Untuk denda keterlambatan penyampaian SPT, cakupan fasilitas meliputi SPT Tahunan Pajak Penghasilan (PPh) Tahun Pajak 2025 dan tahun-tahun sebelumnya. Selain itu, ketentuan juga mencakup SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.

Wajib pajak harus menyampaikan SPT tersebut dalam rentang waktu fasilitas yang telah ditentukan. Dengan demikian, pemenuhan kewajiban pelaporan perlu disesuaikan dengan periode yang menjadi dasar pemberian pengurangan.

Adapun untuk sanksi bunga akibat keterlambatan pembayaran atau penyetoran pajak, fasilitas ditujukan kepada wajib pajak orang pribadi maupun badan. Pihak yang dapat memanfaatkannya adalah wajib pajak yang telah terdaftar dan memiliki Nomor Pokok Wajib Pajak (NPWP) atau telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), sepanjang memenuhi ketentuan yang berlaku.

Pengurangan Sanksi Tidak Diberikan Otomatis

Belis menegaskan bahwa keberadaan fasilitas tersebut tidak berarti seluruh sanksi akan langsung dihapus tanpa proses administrasi. Wajib pajak tetap harus menyampaikan permohonan serta memenuhi ketentuan yang menjadi dasar pemberian pengurangan atau penghapusan.

Ketentuan administrasi tersebut merujuk pada PMK Nomor 118 Tahun 2024 sebagaimana telah diubah melalui PMK Nomor 71 Tahun 2026, serta KEP-239/PJ/2026. Selain itu, fasilitas hanya berlaku terhadap sanksi administratif yang belum dilunasi.

Permohonan juga harus memenuhi ketentuan mengenai penyebab munculnya sanksi administratif. Persyaratan yang berkaitan dengan gugatan maupun upaya hukum lainnya turut menjadi bagian yang perlu diperhatikan oleh wajib pajak.

Oleh karena itu, wajib pajak sebaiknya memeriksa terlebih dahulu status kewajiban perpajakan dan sanksi yang dimiliki sebelum mengajukan permohonan. Pemeriksaan tersebut diperlukan agar permohonan sesuai dengan ketentuan yang ditetapkan.

Baca Juga:
Edukasi Pajak untuk Komunitas Tuli, Sejauh Mana Layanan Coretax Aksesibel?

Kanwil DJP Sumut I Perluas Sosialisasi Kebijakan

Untuk meningkatkan pemahaman mengenai fasilitas tersebut, Kanwil DJP Sumut I mengadakan sosialisasi PMK 71 Tahun 2026 bersama Ikatan Konsultan Pajak Indonesia (IKPI) Pengurus Daerah Sumatera Bagian Utara (Sumbagut).

Kegiatan yang berlangsung pada Selasa (17/11/2026) itu menjadi sarana penyampaian informasi kepada konsultan pajak dan masyarakat mengenai ketentuan pengurangan maupun penghapusan sanksi administratif.

Melalui kegiatan sosialisasi tersebut, wajib pajak diharapkan dapat memahami tahapan waktu, jenis kewajiban yang tercakup, serta prosedur pengajuan permohonan sebelum memanfaatkan fasilitas perpajakan yang tersedia.

Sumber: IKPI – Informasi Sosialisasi PMK 71 Tahun 2026 oleh Kanwil DJP Sumut I.

agni fatya kholila

agni fatya kholila

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Ketentuan Baru Pelaporan Struktur Manajemen Perusahaan dalam Coretax.

April 30, 2026
Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

18
Evaluasi Insentif Pajak Jadi Kunci Hadapi Transformasi Industri

Evaluasi Insentif Pajak Jadi Kunci Hadapi Transformasi Industri

13
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

10
Coretax Berhenti Beroperasi 25 Jam, Ini Jadwal Pemeliharaan DJP

Coretax Berhenti Beroperasi 25 Jam, Ini Jadwal Pemeliharaan DJP

10
Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

November 18, 2026
IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

November 18, 2026
GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

November 18, 2026
DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

November 18, 2026

Recent News

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

November 18, 2026
IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

November 18, 2026
GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

November 18, 2026
DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

November 18, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version