website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Friday, 30 October 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Putusan dan Analisis Analisis dan Insight

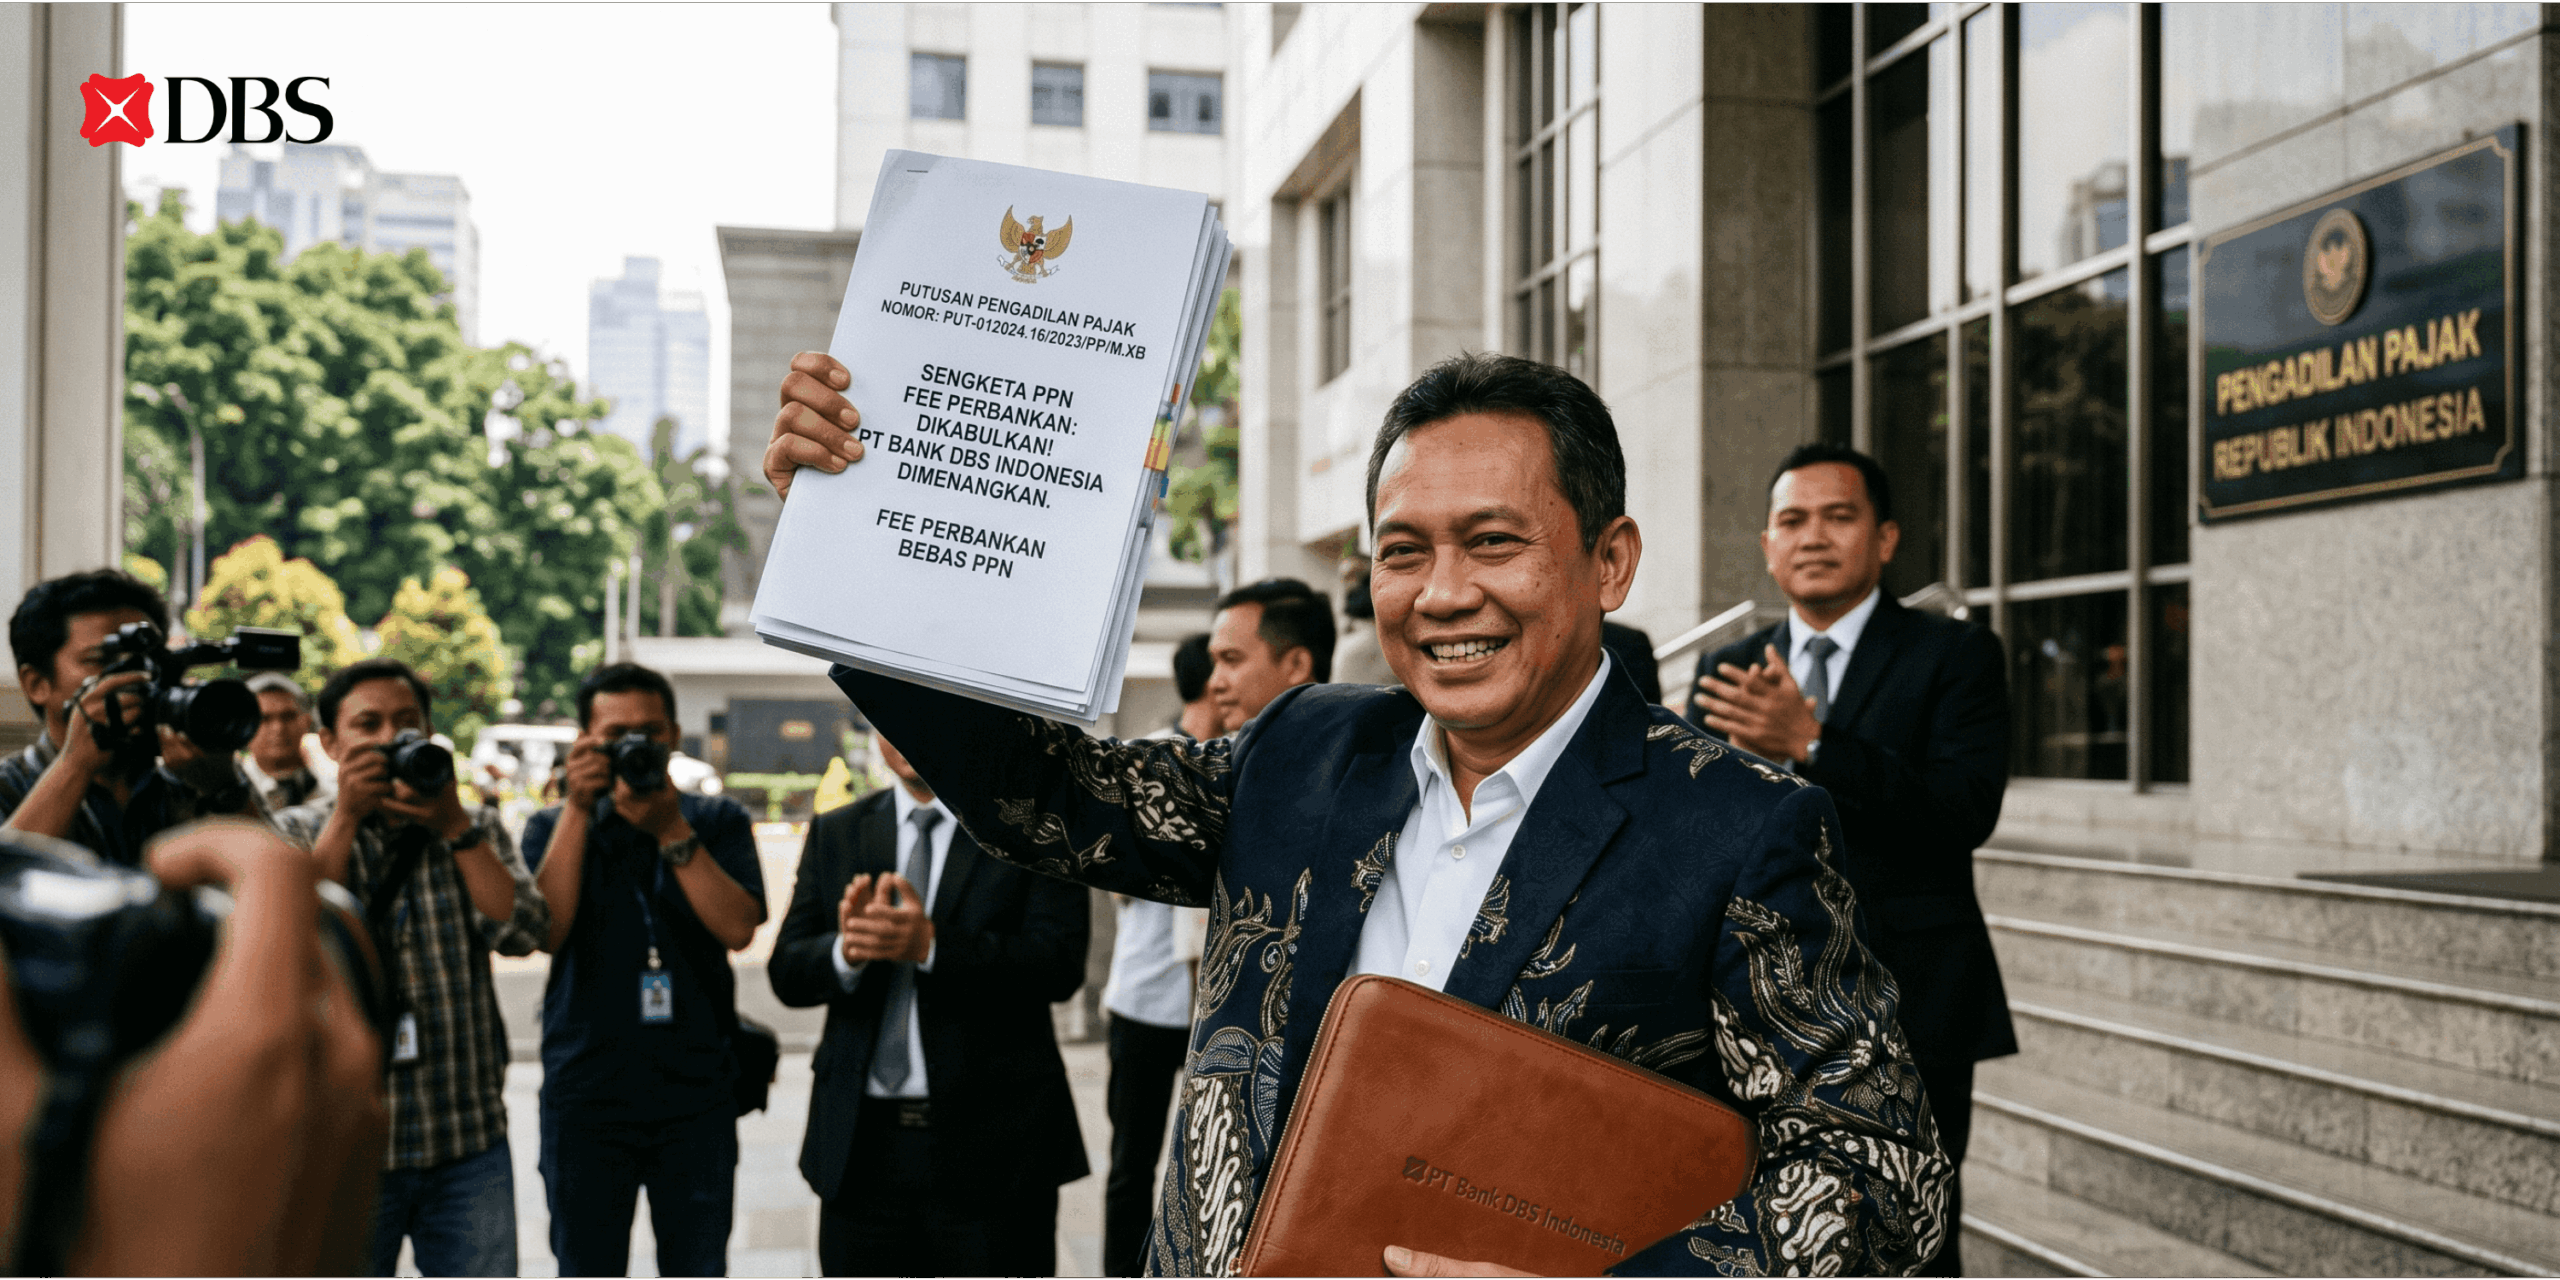
Sengketa PPN PT Bank DBS Dimenangkan, Majelis Nyatakan Fee Perbankan Bebas PPN

Jonrois Hutagalung, S.H by Jonrois Hutagalung, S.H
April 17, 2026
in Analisis dan Insight
0 0
0
Sengketa PPN PT Bank DBS Dimenangkan, Majelis Nyatakan Fee Perbankan Bebas PPN
0
SHARES
79
VIEWS
Share on FacebookShare on Twitter

Pengadilan Pajak mengabulkan sebagian permohonan banding PT Bank DBS Indonesia dalam sengketa Pajak Pertambahan Nilai (PPN) atas koreksi Dasar Pengenaan Pajak (DPP) sebesar Rp26,38 miliar. Dalam perkara ini, Majelis Hakim menegaskan bahwa pengenaan PPN fee perbankan yang dipersoalkan harus dibatalkan karena biaya tersebut merupakan bagian dari jasa keuangan yang tidak dikenai pajak.

Dalam persidangan, Pemohon Banding secara tegas membela bahwa seluruh penghasilan yang dikoreksi oleh Direktorat Jenderal Pajak (DJP), seperti commission received, biaya swift/telex, courier, serta berbagai fee administrasi, bukanlah jasa kena pajak yang berdiri sendiri, melainkan merupakan satu kesatuan yang melekat pada aktivitas utama perbankan. Pemohon Banding berargumen bahwa transaksi tersebut timbul langsung dari kegiatan inti bank, seperti pemberian kredit, transaksi letter of credit (L/C), dan layanan transfer dana, sehingga tidak dapat dipisahkan secara artifisial menjadi objek PPN.

Lebih lanjut, Pemohon Banding mendasarkan pembelaannya pada Pasal 4A ayat (3) huruf d Undang-Undang PPN, yang secara eksplisit mengecualikan jasa di bidang perbankan dari pengenaan PPN. Selain itu, Pemohon Banding juga merujuk pada Surat Edaran Direktur Jenderal Pajak Nomor SE-121/PJ/2010, yang memperjelas bahwa kegiatan yang berkaitan langsung dengan fungsi intermediasi perbankan merupakan bagian dari jasa keuangan. Oleh karena itu, menurut Pemohon Banding, pemisahan komponen fee menjadi objek pajak tersendiri sebagaimana dilakukan DJP merupakan pendekatan yang tidak sejalan dengan substansi ekonomi transaksi.

Pemohon Banding juga menekankan bahwa pendekatan DJP yang memaksakan pengenaan PPN fee perbankan hanya karena secara formal tidak berbentuk bunga merupakan kekeliruan mendasar. Menurut Pemohon, yang menjadi penentu bukanlah bentuk imbalan, melainkan apakah imbalan tersebut merupakan bagian integral dari jasa keuangan. Dengan demikian, fee yang timbul dalam rangka pelaksanaan layanan perbankan tetap harus diperlakukan sebagai bagian dari jasa keuangan yang tidak dikenai PPN.

Selain itu, Pemohon Banding mengajukan argumen terkait prinsip substance over form, yakni bahwa perlakuan perpajakan harus didasarkan pada substansi ekonomi, bukan semata-mata pada klasifikasi akuntansi atau penamaan transaksi. Dalam konteks ini, seluruh fee yang disengketakan memiliki keterkaitan langsung dengan layanan utama perbankan dan tidak memiliki eksistensi ekonomis yang berdiri sendiri di luar aktivitas tersebut.

Pemohon Banding juga menyoroti potensi pajak berganda (double taxation), khususnya pada transaksi bancassurance, di mana PPN telah dipungut pada saat penerimaan uang muka. Oleh karena itu, pengenaan kembali PPN atas pengakuan pendapatan yang sama dinilai bertentangan dengan prinsip keadilan dan kepastian hukum.

Sejalan dengan pembelaan tersebut, Majelis Hakim dalam pertimbangannya menyatakan bahwa pendekatan DJP yang memisahkan fee dari jasa utama perbankan tidak dapat dibenarkan. Majelis menilai bahwa secara substansi, pungutan PPN fee perbankan tidak tepat karena biaya yang timbul dalam transaksi tersebut merupakan bagian yang tidak terpisahkan dari jasa keuangan. Oleh karena itu, penghasilan tersebut tidak termasuk dalam objek PPN sebagaimana dimaksud dalam ketentuan perundang-undangan.

Dengan demikian, Pengadilan Pajak menyatakan bahwa koreksi yang dilakukan oleh DJP tidak dapat dipertahankan dan mengabulkan sebagian permohonan banding PT Bank DBS Indonesia. Putusan terkait PPN fee perbankan ini sekaligus menegaskan pentingnya pendekatan substansi ekonomi dalam menentukan objek pajak, khususnya dalam sektor jasa keuangan.

Sumber: Putusan Pengadilan Pajak Nomor PUT-012024.16/2023/PP/M.XB Tahun 2025.

Jonrois Hutagalung, S.H

Jonrois Hutagalung, S.H

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Ketentuan Baru Pelaporan Struktur Manajemen Perusahaan dalam Coretax.

April 30, 2026
Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

14
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

10
Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

6
Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

5
DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

October 30, 2026
Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

October 30, 2026
Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

October 30, 2026
DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

October 30, 2026

Recent News

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

October 30, 2026
Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

October 30, 2026
Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

October 30, 2026
DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

October 30, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version