

Pemahaman terhadap tata cara memperbaiki laporan pajak menjadi salah satu hal yang perlu diperhatikan wajib pajak setelah diberlakukannya PER-12/PJ/2026. Perubahan regulasi tersebut menjadi materi edukasi yang disampaikan KPP Madya Jakarta Selatan II kepada ratusan peserta melalui kelas pajak secara daring.
Dalam kegiatan tersebut, 227 peserta memperoleh penjelasan mengenai pembaruan administrasi perpajakan, terutama mekanisme pembetulan Surat Pemberitahuan (SPT). Edukasi ini diharapkan membantu wajib pajak menyesuaikan proses pelaporan dengan ketentuan terbaru yang diterapkan melalui Coretax DJP.
Perubahan Regulasi Mencakup Berbagai Jenis SPT
Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 merupakan perubahan atas PER-11/PJ/2025. Ketentuan tersebut berkaitan dengan pelaporan Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), serta Bea Meterai.
Dalam kelas pajak itu, penyuluh pajak Nugroho Wahyu Utomo, M. Asfiroyan, dan Masrizal memaparkan sejumlah penyesuaian yang perlu dipahami oleh wajib pajak. Pembahasan meliputi pembetulan SPT Masa PPh Pasal 21, SPT Masa Unifikasi, SPT Masa PPN, hingga SPT Tahunan PPh untuk wajib pajak orang pribadi maupun badan.
Bagaimana Cara Kerja Mekanisme Replace?
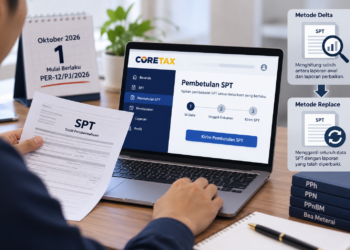
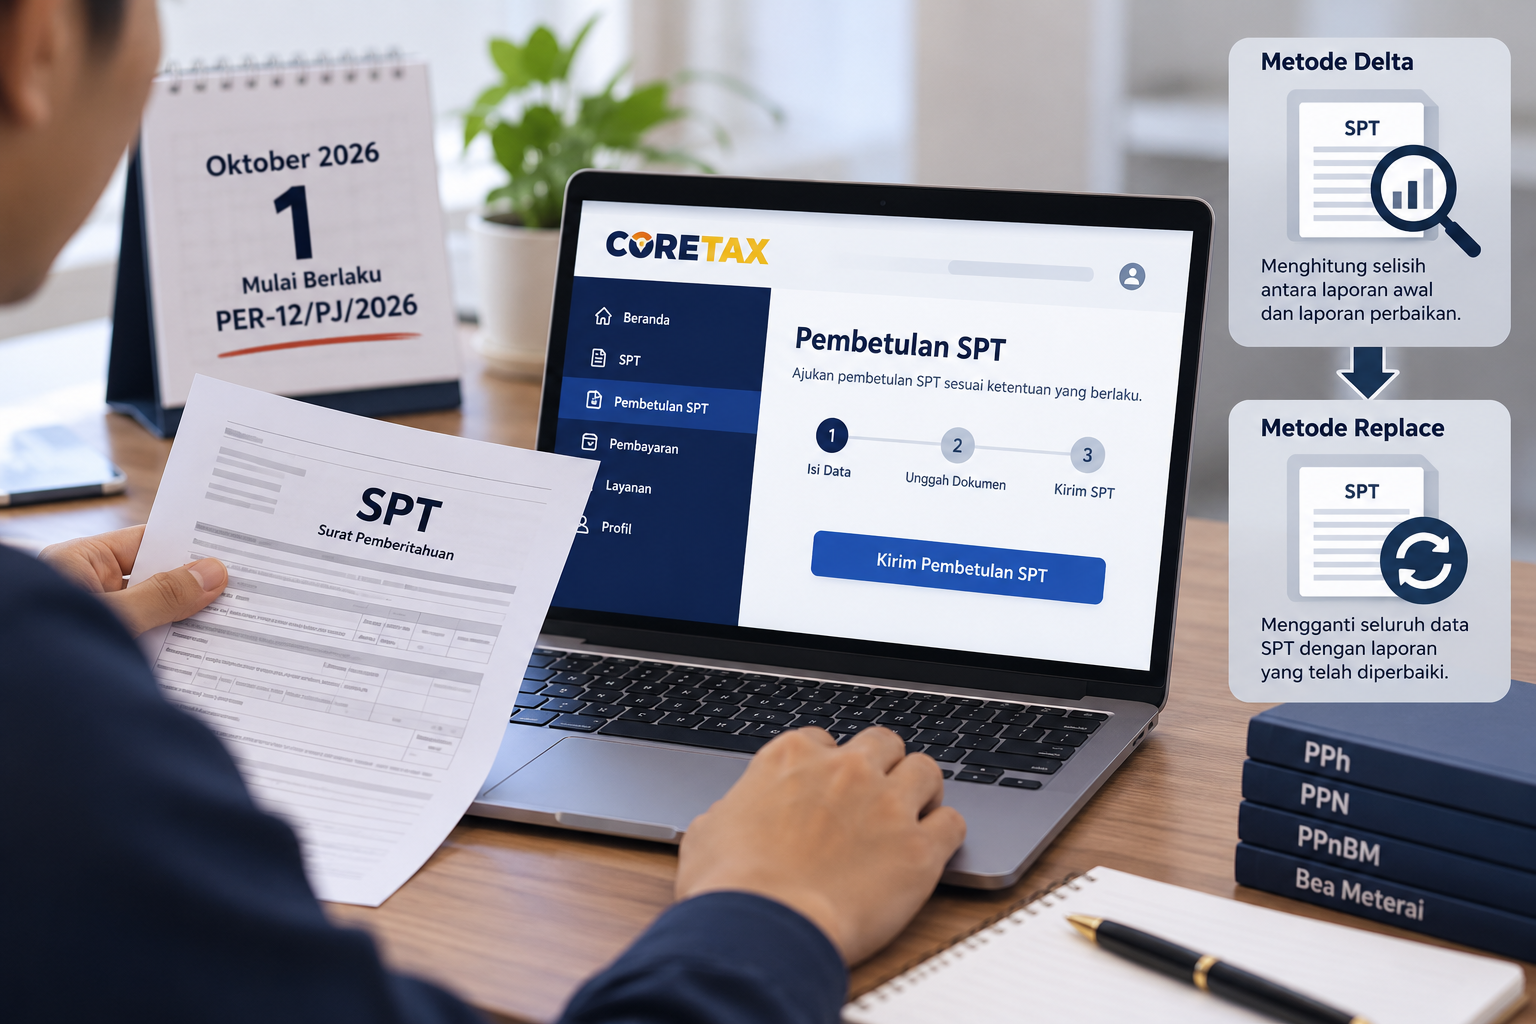
Salah satu pokok perubahan dalam regulasi tersebut adalah penggunaan metode replace untuk menggantikan pendekatan delta dalam pembetulan SPT. Asfiroyan menjelaskan bahwa melalui metode baru ini, wajib pajak perlu menyampaikan kembali keseluruhan data dalam SPT secara benar ketika melakukan pembetulan.
Perbedaan kedua metode terletak pada cara data pembetulan diperlakukan. Metode delta berfokus pada selisih antara SPT awal dan SPT yang diperbaiki, sedangkan metode replace menjadikan laporan yang telah diperbaiki sebagai pengganti laporan sebelumnya.
Masrizal menjelaskan bahwa perbedaan penghitungan tersebut dapat memengaruhi hasil akhir posisi perpajakan wajib pajak. Pada metode delta, selisih penghitungan dapat menghasilkan tambahan kurang bayar meskipun laporan awal mencatat lebih bayar. Dalam metode replace, pembayaran dan pengembalian yang sudah dilakukan turut diperhitungkan dalam penentuan posisi pajak.
Karena itu, pemahaman terhadap mekanisme pembetulan menjadi penting sebelum wajib pajak menyampaikan perubahan laporan. Data yang disampaikan perlu sesuai dengan keadaan sebenarnya agar penghitungan dalam administrasi perpajakan dapat dilakukan berdasarkan informasi yang benar.
Pilihan atas Kelebihan Pembayaran Juga Disesuaikan
Materi penyuluhan turut menyoroti fleksibilitas dalam menentukan perlakuan atas kelebihan pembayaran pajak. Berdasarkan penjelasan dalam bahan kegiatan, wajib pajak dapat mengubah pilihan dari pengembalian pendahuluan menjadi kompensasi atau melakukan perubahan sebaliknya sesuai ketentuan yang berlaku.
Selain pemaparan materi, peserta juga berkesempatan menyampaikan pertanyaan terkait persoalan teknis penggunaan Coretax DJP. Pada sesi diskusi tersebut, Masrizal memberikan penjelasan berdasarkan masalah yang diajukan peserta sehingga pembahasan tidak hanya terbatas pada ketentuan tertulis.
Berlaku Sejak 1 Oktober 2026
PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026 dan menggantikan PER-11/PJ/2025. Nugroho menjelaskan bahwa perubahan aturan ini diarahkan untuk mengurangi pembetulan SPT secara berulang, memberikan kepastian hukum, serta menyelaraskan sistem Coretax DJP dengan kebutuhan wajib pajak.
Pelaksanaan kelas secara daring menjadi salah satu cara KPP Madya Jakarta Selatan II memperluas jangkauan penyuluhan. Peserta dapat mengikuti pembahasan ketentuan perpajakan tanpa harus mendatangi kantor pajak secara langsung.
Melalui edukasi tersebut, wajib pajak diharapkan lebih memahami perubahan prosedur pembetulan SPT dan dapat menyesuaikan pelaporan mereka dengan aturan yang berlaku. Pemahaman yang tepat mengenai metode replace juga menjadi bagian penting dalam menjalankan kewajiban administrasi perpajakan melalui Coretax DJP.
Sumber: Direktorat Jenderal Pajak (DJP).