website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Wednesday, 18 November 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Berita Internasional

DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

Raihan ibadurrahman afif by Raihan ibadurrahman afif
November 18, 2026
in Internasional
0 0
0
DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%
0
SHARES
1
VIEWS
Share on FacebookShare on Twitter

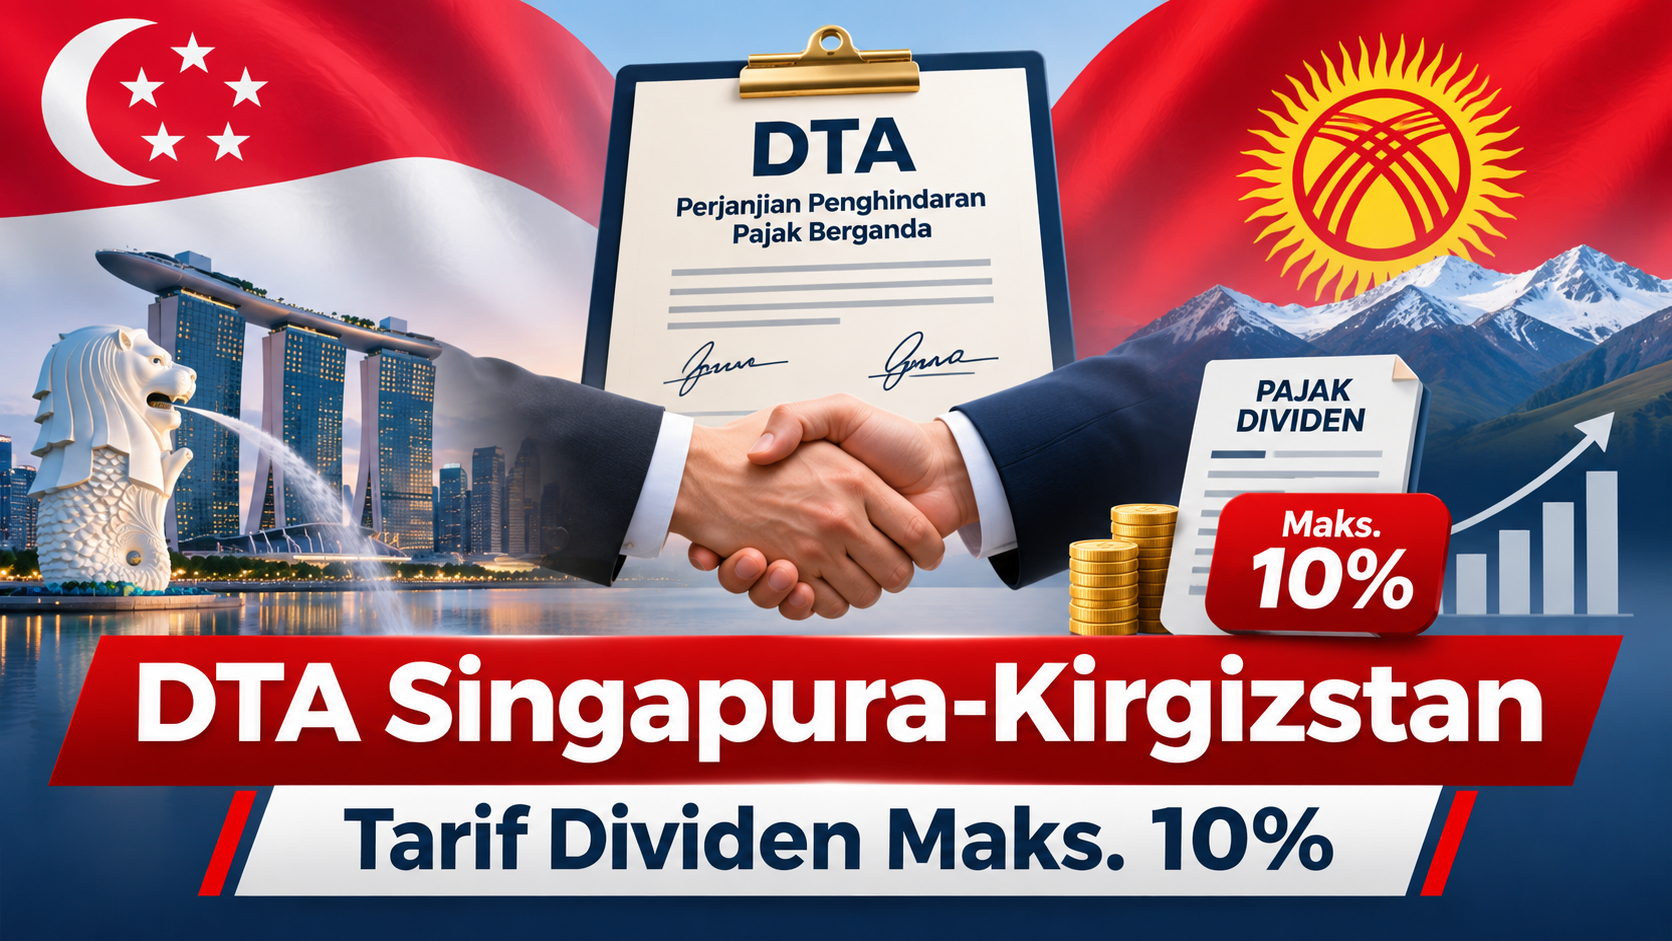
JAKARTA – DTA Singapura-Kirgizstan menetapkan batas pemajakan atas sejumlah penghasilan lintas negara, termasuk dividen, bunga, dan royalti. Perjanjian penghindaran pajak berganda yang ditandatangani pada 12 Oktober 2026 itu menetapkan tarif pajak di negara sumber atas dividen paling tinggi 10%, dengan tarif lebih rendah untuk kepemilikan saham tertentu.

Dalam pengaturan dividen, tarif maksimal 5% berlaku apabila penerima manfaat merupakan perusahaan yang secara langsung memiliki sedikitnya 25% saham perusahaan yang membagikan dividen. Untuk kepemilikan lainnya, batas tarifnya 10%. Sementara itu, pembayaran bunga dan royalti kepada penerima manfaat yang memenuhi ketentuan perjanjian dibatasi dengan tarif maksimal masing-masing 8%.

Tarif DTA Bergantung pada Syarat Penerima Manfaat

Dalam konteks perjanjian ini, pembatasan tersebut menentukan seberapa besar negara sumber dapat memajaki pembayaran kepada penerima yang memenuhi syarat di negara mitra. Khusus untuk dividen, tingkat kepemilikan saham menjadi faktor yang membedakan apakah batas tarif 5% atau 10% yang relevan.

Batas tarif tersebut merupakan plafon pemajakan di negara sumber, bukan tarif yang otomatis selalu digunakan pada setiap transaksi. Penerapan fasilitas tetap harus memperhatikan ketentuan dalam DTA, termasuk persyaratan mengenai penerima manfaat sebenarnya atau beneficial owner.

Perjanjian ditandatangani oleh Menteri Transportasi sekaligus Menteri Keuangan Kedua Singapura Jeffrey Siow dan Menteri Ekonomi dan Perdagangan Kirgizstan Bakyt Sydykov. Dalam keterangan resmi pemerintah Singapura, DTA itu ditujukan untuk memperjelas pembagian hak pemajakan atas penghasilan dari kegiatan usaha lintas negara sekaligus mengatasi kemungkinan pajak berganda.

Kesepakatan tersebut juga diarahkan untuk menekan hambatan terhadap investasi lintas negara, perdagangan, dan arus kegiatan ekonomi antara Singapura dan Kirgizstan.

Baca Juga:
SBTI Safe Harbor Jaga Manfaat Insentif di Era GMT 15%

DTA Atur Ambang Pembentukan Bentuk Usaha Tetap

Selain mengatur withholding tax, DTA Singapura-Kirgizstan memuat ketentuan mengenai permanent establishment (PE) atau bentuk usaha tetap. Aturan ini menentukan kapan aktivitas perusahaan dari satu negara dapat dianggap membentuk kehadiran kena pajak di negara mitra.

Pasal 5 menetapkan bahwa penyediaan jasa dapat memunculkan PE apabila kegiatan dilakukan lebih dari 183 hari dalam periode 12 bulan. Untuk instalasi atau struktur yang dipakai dalam eksplorasi sumber daya alam, termasuk jasa pengawasan yang berkaitan, ambang waktunya lebih dari 270 hari dalam periode 12 bulan.

Proyek konstruksi, instalasi, atau perakitan juga dapat membentuk PE apabila berlangsung lebih dari enam bulan. Dengan adanya batas waktu tersebut, perusahaan yang menjalankan proyek atau menyediakan jasa lintas negara memiliki parameter untuk menilai kapan kewajiban pajak dapat timbul di negara tempat kegiatan berlangsung.

Secara prinsip, laba usaha dikenai pajak di negara domisili perusahaan sepanjang perusahaan tidak menjalankan kegiatan melalui PE di negara mitra. Jika PE terbentuk, negara tempat PE berada dapat mengenakan pajak atas bagian laba yang dapat diatribusikan kepada PE tersebut.

Fasilitas Belum Berlaku Sebelum Ratifikasi

Meski sudah ditandatangani, fasilitas DTA Singapura-Kirgizstan belum dapat langsung digunakan. Perjanjian baru mulai berlaku setelah Singapura dan Kirgizstan menyelesaikan prosedur ratifikasi sesuai ketentuan hukum domestik masing-masing.

Perjanjian mengatur bahwa pemberlakuannya dimulai 30 hari setelah pemberitahuan terakhir mengenai selesainya prosedur ratifikasi diterima. Untuk pemotongan pajak, ketentuannya pada umumnya mulai diterapkan pada 1 Januari tahun kalender berikutnya setelah DTA berlaku, sedangkan ketentuan perpajakan lainnya mengikuti jadwal penerapan yang ditetapkan dalam perjanjian.

Perbedaan antara tanggal penandatanganan dan tanggal berlakunya DTA menjadi penting bagi pelaku usaha. Selama proses ratifikasi belum selesai, tarif pembatasan untuk dividen, bunga, dan royalti serta fasilitas lain dalam perjanjian belum dapat diperlakukan seolah-olah sudah efektif.

Karena itu, perusahaan yang melakukan investasi, menjalankan kegiatan usaha, atau melakukan transaksi pembayaran lintas negara antara Singapura dan Kirgizstan perlu memantau proses ratifikasi sebelum mengandalkan tarif atau fasilitas dalam DTA tersebut.

Baca Juga:
Gugatan PPN Pembalut Menstruasi Belum Diputus, MK Minta Dalil Diperjelas

Sumber: Singapura dan Kirgizstan Tandatangani Perjanjian Pajak, Tarif Dividen Maksimal 10% – IKPI

Raihan ibadurrahman afif

Raihan ibadurrahman afif

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Ketentuan Baru Pelaporan Struktur Manajemen Perusahaan dalam Coretax.

April 30, 2026
Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

18
Evaluasi Insentif Pajak Jadi Kunci Hadapi Transformasi Industri

Evaluasi Insentif Pajak Jadi Kunci Hadapi Transformasi Industri

13
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

10
Coretax Berhenti Beroperasi 25 Jam, Ini Jadwal Pemeliharaan DJP

Coretax Berhenti Beroperasi 25 Jam, Ini Jadwal Pemeliharaan DJP

10
Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

November 18, 2026
IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

November 18, 2026
GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

November 18, 2026
DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

November 18, 2026

Recent News

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

Tidak Patuh Lapor Tahunan, PT Bisa Kehilangan Akses SABH

November 18, 2026
IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

IKPI Bahas Penyusunan RUU Konsultan Pajak Bersama Akademisi dan Praktisi Senior

November 18, 2026
GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

GMT 15% Jadi Perhatian Perusahaan Multinasional di Indonesia

November 18, 2026
DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

DTA Singapura-Kirgizstan Batasi Pajak Dividen hingga 10%

November 18, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version