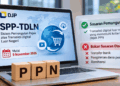


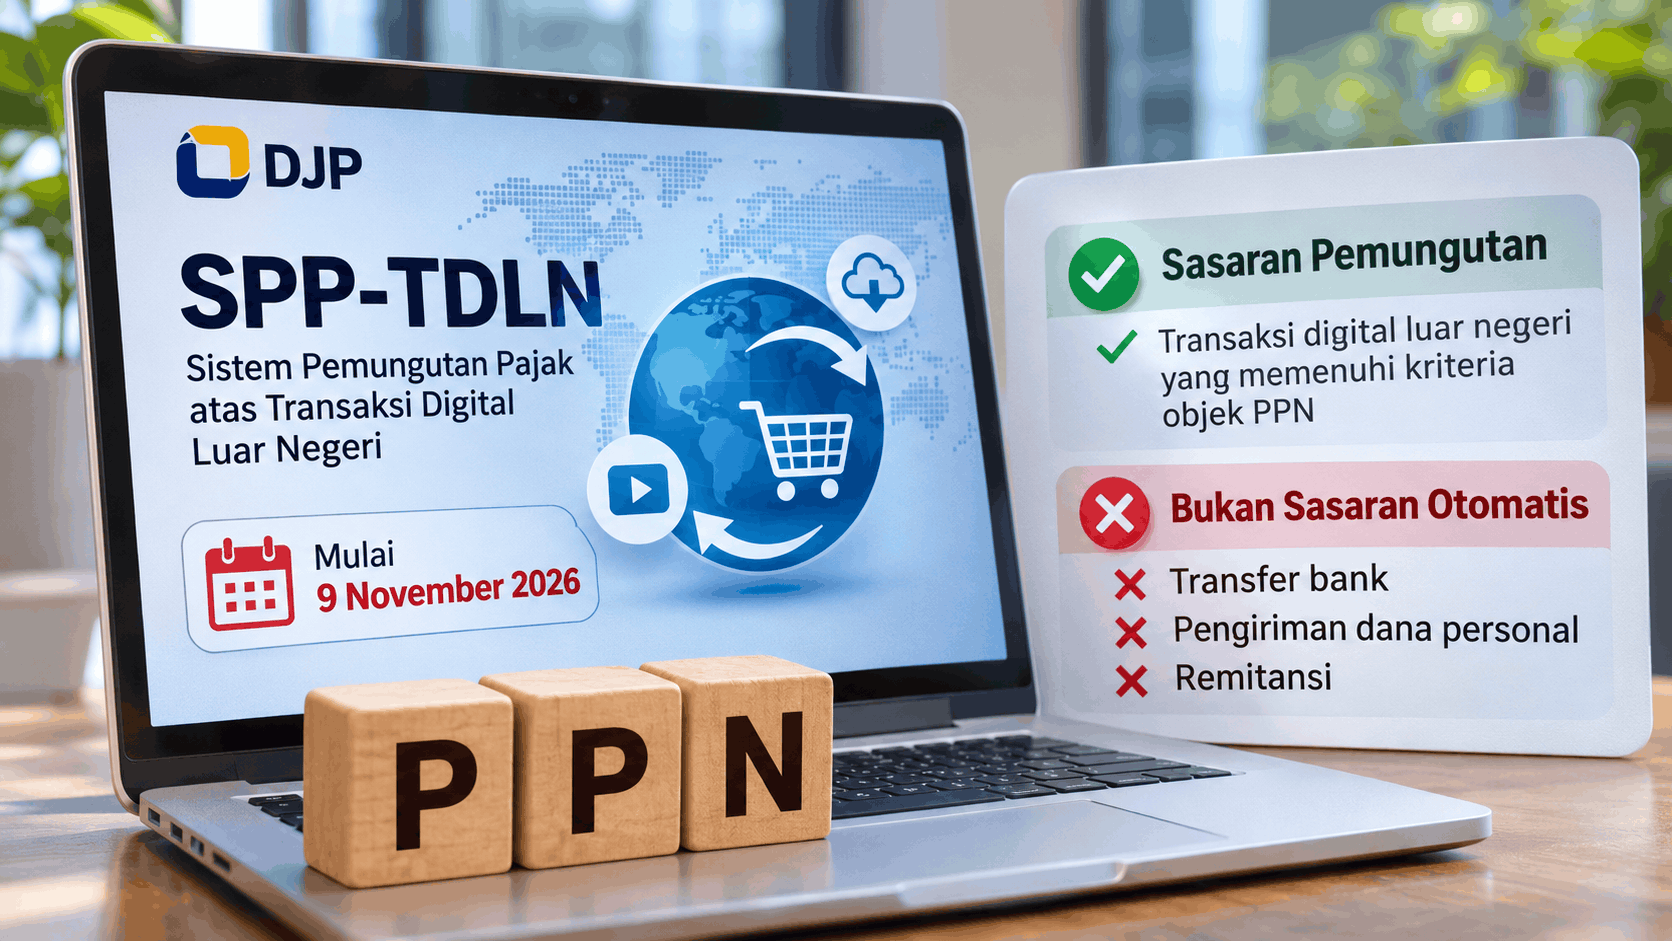
Penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) pada 9 November 2026 perlu dipahami secara tepat oleh masyarakat. Direktorat Jenderal Pajak (DJP) menegaskan bahwa kebijakan tersebut tidak menjadikan seluruh aktivitas pengiriman uang sebagai objek Pajak Pertambahan Nilai (PPN).
Penentuan kewajiban PPN tetap bergantung pada karakteristik transaksi dan ketentuan perpajakan yang berlaku. Dengan demikian, transaksi transfer bank, pengiriman dana personal, serta remitansi tidak otomatis dikenakan PPN hanya karena melibatkan pihak luar negeri.
SPP-TDLN Berfokus pada Transaksi Digital Tertentu
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa SPP-TDLN merupakan mekanisme untuk menata pemungutan PPN atas transaksi digital lintas negara. Sistem tersebut dikembangkan agar proses pemungutan berjalan lebih tertib, adil, dan memanfaatkan teknologi.
DJP menekankan bahwa tidak semua transaksi yang melibatkan pihak dari luar negeri dapat dikategorikan sebagai objek PPN. Hanya transaksi digital luar negeri yang memenuhi kriteria berdasarkan ketentuan perpajakan yang dapat dikenakan pemungutan melalui mekanisme tersebut.
Artinya, keberadaan unsur transaksi internasional tidak cukup untuk menentukan ada atau tidaknya kewajiban PPN. Jenis dan karakteristik kegiatan yang dilakukan tetap menjadi dasar dalam menentukan perlakuan pajaknya.
Transfer Dana dan Remitansi Tidak Otomatis Dipungut PPN
Dalam penjelasannya, Inge memastikan bahwa aktivitas transfer dana dan pengiriman uang masyarakat bukan sasaran otomatis pemungutan PPN melalui SPP-TDLN. Hal ini sekaligus menjawab kekhawatiran yang berkembang mengenai kemungkinan pajak atas seluruh aktivitas transfer bank.
Selain itu, SPP-TDLN bukan merupakan jenis pajak baru. Penerapan sistem ini juga tidak mengubah tarif PPN yang berlaku karena mekanismenya hanya berkaitan dengan tata cara pemungutan atas transaksi yang memang memenuhi kriteria sebagai objek pajak.
Melalui kebijakan tersebut, DJP juga berupaya memberikan kepastian bagi pelaku usaha dalam negeri maupun luar negeri. Penggunaan data dalam pelaksanaannya harus dilakukan secara aman, terbatas, dan mengikuti ketentuan yang berlaku.
DJP Antisipasi Pemungutan PPN Secara Berganda
Aspek lain yang menjadi perhatian dalam penerapan SPP-TDLN adalah pencegahan pemungutan pajak secara berulang atas transaksi yang sama.
Apabila PPN atas transaksi digital luar negeri sudah dipungut oleh pelaku usaha perdagangan melalui sistem elektronik (PMSE) yang ditunjuk pemerintah, transaksi tersebut tidak akan dikenakan pemungutan kembali melalui SPP-TDLN.
Mekanisme ini dimaksudkan agar penerapan sistem baru tidak menimbulkan pengenaan PPN berganda terhadap transaksi yang sebelumnya telah memenuhi kewajiban pemungutannya.
Isu Pajak Transfer Bank Memicu Klarifikasi
Klarifikasi DJP muncul setelah pembicaraan mengenai pengenaan pajak digital mulai 9 November 2026 berkembang di tengah masyarakat. Isu tersebut mencuat setelah Ketua Dewan Penasihat Kamar Dagang dan Industri Indonesia, Hashim Djojohadikusumo, menyampaikan informasi mengenai rencana penerapan kebijakan pajak digital oleh pemerintah.
Dalam informasi yang beredar, penerapan kebijakan tersebut disebut akan melibatkan sektor perbankan dan perusahaan teknologi finansial atau fintech. Hal ini kemudian memunculkan persepsi bahwa seluruh transaksi pengiriman uang akan dikenakan PPN.
Namun, penjelasan DJP menegaskan bahwa ruang lingkup SPP-TDLN tidak mencakup seluruh aktivitas transfer dana. Pemungutan tetap mengacu pada kriteria objek PPN, sehingga masyarakat perlu membedakan transaksi digital luar negeri yang menjadi objek pajak dengan aktivitas pengiriman uang biasa.
Sumber: Ortax – Ramai Isu PPN atas Semua Transaksi Digital, Begini Penjelasan DJP.