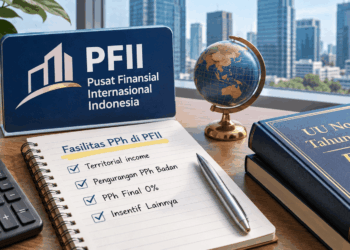


Konsultan pajak dan akuntan publik menjadi bagian dari profesi yang masuk dalam cakupan kegiatan usaha penunjang sektor keuangan di Pusat Finansial Internasional Indonesia (PFII). Ketentuan tersebut tercantum dalam Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia.
Pengaturan ini memperlihatkan bahwa ekosistem PFII tidak hanya mencakup lembaga yang menjalankan aktivitas keuangan secara langsung. Berbagai layanan profesional juga ditempatkan sebagai unsur pendukung yang dibutuhkan dalam kegiatan usaha di kawasan tersebut.
Sepuluh Jenis Layanan Penunjang Sektor Keuangan
Pasal 5 ayat (1) huruf b UU Nomor 6 Tahun 2026 mengelompokkan kegiatan usaha penunjang sektor keuangan berdasarkan jenis layanan profesional. Terdapat sepuluh kategori yang dicantumkan dalam ketentuan tersebut.
Daftar profesi dan layanan yang dimaksud meliputi:
- Akuntan publik;
- Penilai;
- Notaris;
- Konsultan hukum;
- Konsultan keuangan;
- Manajer investasi;
- Konsultan pajak;
- Aktuaris;
- Ahli syariah jasa keuangan; dan
- Kegiatan usaha penunjang sektor keuangan lainnya.
Pencantuman konsultan pajak dalam kelompok tersebut menjadi salah satu aspek yang berkaitan langsung dengan perkembangan industri jasa perpajakan. Selain membantu kebutuhan kepatuhan perpajakan, layanan profesional dapat mendukung aktivitas badan usaha dan institusi yang menjalankan kegiatan di sektor finansial.
PFII Dibentuk untuk Menarik Pelaku Finansial Internasional
Pengembangan PFII memiliki sejumlah sasaran sebagaimana dijelaskan dalam Pasal 4 UU Nomor 6 Tahun 2026. Salah satunya adalah menarik lembaga keuangan internasional, dana investasi, lembaga pengelola kekayaan keluarga atau family office, kantor pusat regional, serta pusat perbendaharaan atau treasury center.
Penyedia jasa profesional juga termasuk dalam kelompok yang ingin ditarik untuk mendukung pengembangan kawasan. Dengan demikian, keberadaan berbagai profesi penunjang memiliki hubungan dengan kebutuhan layanan bagi pelaku usaha yang beraktivitas di lingkungan PFII.
Selain menarik investasi, pembentukan kawasan ini juga diarahkan untuk meningkatkan daya saing Indonesia sebagai pusat keuangan internasional, mendorong inovasi sektor keuangan, serta memperkuat kontribusi industri finansial terhadap perekonomian nasional.
Pelaksanaan Usaha Masih Memerlukan Aturan dan Perizinan
Meski profesi konsultan pajak dan akuntan publik sudah tercantum dalam undang-undang, ketentuan tersebut tidak serta-merta berarti seluruh penyedia jasa dapat langsung menjalankan kegiatan usaha di PFII. Masih terdapat tahapan pembentukan kawasan dan pengaturan teknis yang harus diperhatikan.
Pasal 3 ayat (3) mengatur bahwa pembentukan PFII ditetapkan melalui Peraturan Pemerintah atas usul Menteri. Sementara itu, Pasal 5 ayat (2) menyerahkan pengaturan lebih lanjut mengenai kegiatan usaha kepada Peraturan Dewan PFII.
Dalam menyusun peraturan tersebut, Dewan PFII harus berkoordinasi dengan kementerian dan/atau lembaga terkait. Ketentuan ini juga mempertimbangkan pengembangan kawasan sebagai pusat keunggulan finansial global, termasuk pembiayaan transisi energi, pembiayaan iklim, bursa karbon global, pengelolaan kekayaan, dan pembiayaan rantai pasok hilirisasi mineral kritis.
Aspek pengawasan juga diatur dalam Pasal 31. LPJK PFII memiliki tugas mengatur dan mengawasi kegiatan usaha sektor keuangan serta usaha penunjangnya. Lembaga ini juga mempunyai kewenangan menerbitkan dan mencabut izin usaha, izin orang perseorangan, serta mengenakan sanksi administratif sesuai ketentuan undang-undang.
Dengan adanya pengaturan tersebut, konsultan pajak dan akuntan publik memang telah memperoleh tempat dalam kerangka kegiatan usaha PFII. Namun, pelaksanaan operasionalnya tetap mengikuti ketentuan pembentukan kawasan, aturan teknis, dan mekanisme perizinan yang berlaku.
Sumber: Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia; Ikatan Konsultan Pajak Indonesia (IKPI).