

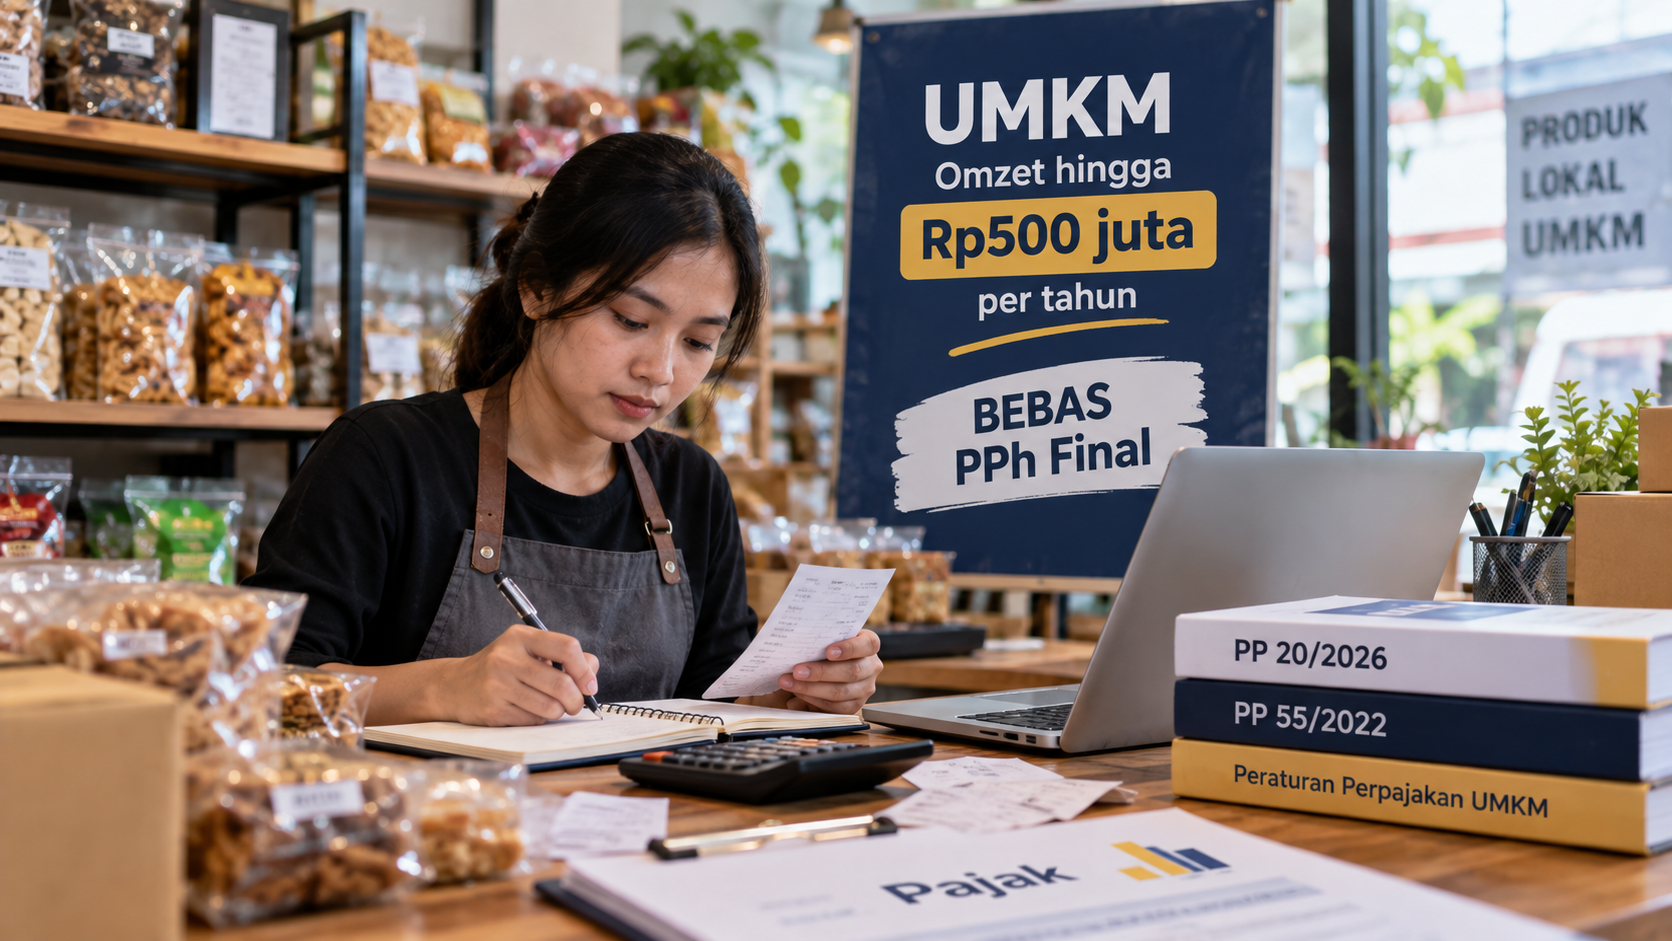
JAKARTA – Wajib pajak orang pribadi pelaku usaha mikro, kecil, dan menengah (UMKM) tetap dapat melepaskan omzet Rp500 juta setiap tahun pajak dari Pajak Penghasilan (PPh), meskipun aturan pajak UMKM sudah direvisi melalui Peraturan Pemerintah (PP) Nomor 20 Tahun 2026. PPh final baru muncul ketika akumulasi omzet melewati angka itu, dan besarnya hanya dihitung dari selisihnya.
Penegasan tersebut dimuat dalam artikel di laman resmi Direktorat Jenderal Pajak (DJP) yang tayang pada Selasa (29/9/2026). Tulisan karya Raldin Alif Al Hazmi, pegawai DJP, itu meluruskan pandangan keliru bahwa pengusaha perorangan wajib menyetor pajak atas setiap rupiah penjualannya. Sesuai catatan pada laman tersebut, isi artikel merupakan pendapat pribadi penulis dan bukan sikap resmi instansi.
Landasan Hukum Tetap Berpijak pada PP 55/2022
Fasilitas ini bersumber dari PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (PP 55/2022). Pasal 60 ayat (2) beleid itu menetapkan bahwa wajib pajak orang pribadi pengguna skema PPh final UMKM tidak dikenai PPh atas porsi peredaran bruto istilah pajak untuk omzet atau total penjualan kotor hingga Rp500 juta dalam satu tahun pajak. Ketentuan ini merupakan pelaksanaan Pasal 7 ayat (2a) Undang-Undang PPh sebagaimana diubah dengan Undang-Undang Harmonisasi Peraturan Perpajakan.
PP 20/2026 yang mengubah PP 55/2022 ditetapkan, diundangkan, dan mulai berlaku pada 22 April 2026. Revisi itu menyisipkan Pasal 20A tentang larangan membebankan suap dan gratifikasi sebagai biaya, mengubah Pasal 56, Pasal 57, dan Pasal 58, serta menghapus Pasal 59, tetapi tidak menyentuh Pasal 60 yang memuat batas Rp500 juta. Lewat siaran pers bertajuk “DJP Tegaskan Komitmen Dukung UMKM Naik Kelas Melalui PP Nomor 20 Tahun 2026” pada 8 Juni 2026, DJP juga menyatakan bahwa ketentuan omzet sampai Rp500 juta per tahun bagi wajib pajak orang pribadi tetap bebas PPh; dalam rilis yang sama, Direktur Jenderal Pajak Bimo Wijayanto menempatkan PP 20/2026 sebagai kelanjutan dari PP 46/2013 (tarif 1%), PP 23/2018 (tarif 0,5%), dan PP 55/2022.
Simulasi Hitungan: Omzet Rp700 Juta Hanya Kena PPh Rp1 Juta
Artikel DJP mencontohkan seorang pedagang perorangan yang membukukan omzet Rp700 juta dalam setahun dan memenuhi semua syarat PPh final UMKM. Dengan tarif PPh final 0,5 persen, perhitungannya sebagai berikut.
| Uraian | Nilai |
|---|---|
| Omzet setahun | Rp700 juta |
| Porsi omzet yang tidak dikenai PPh | Rp500 juta |
| Omzet yang menjadi dasar pengenaan pajak (Rp700 juta – Rp500 juta) | Rp200 juta |
| Tarif PPh final | 0,5% |
| PPh final terutang (0,5% × Rp200 juta) | Rp1 juta |
Dengan demikian, tarif tidak dikalikan dengan seluruh Rp700 juta, melainkan hanya dengan Rp200 juta yang melampaui ambang. Pasal 60 ayat (3) PP 55/2022 mengatur bahwa porsi bebas tersebut dihitung secara kumulatif sejak masa pajak pertama dalam tahun pajak, sehingga kewajiban setor baru timbul pada bulan ketika akumulasi omzet menembus Rp500 juta.
Tarif 0,5 Persen dan Plafon Rp4,8 Miliar Dipertahankan
Meski begitu, skema ini bukan tiket bebas pajak bagi setiap usaha. PP 20/2026 tetap memakai tarif PPh final 0,5 persen dan plafon peredaran bruto Rp4,8 miliar per tahun bagi wajib pajak yang memenuhi kriteria, sekaligus mempertegas siapa yang berhak serta dalam kondisi apa skema tersebut tertutup.
Mengacu pada PP 20/2026, PPh final kini hanya terbuka bagi wajib pajak orang pribadi, perseroan perorangan yang didirikan satu orang, dan koperasi. Orang pribadi serta perseroan perorangan dapat memakainya tanpa batas waktu selama kriteria terpenuhi, sedangkan koperasi dibatasi empat tahun pajak sejak terdaftar. Adapun pembebasan atas omzet Rp500 juta hanya berlaku bagi wajib pajak orang pribadi, tidak untuk wajib pajak badan.
Penghasilan dari jasa pekerjaan bebas, seperti tenaga ahli dan pembuat konten daring, juga dikecualikan dari skema ini. Perseroan perorangan yang dibentuk tenaga ahli untuk menjual jasa sejenis dengan pekerjaan bebasnya pun tidak dapat memanfaatkan tarif 0,5 persen.
Omzet Suami-Istri dan Perseroan Perorangan Dijumlahkan
Agar fasilitas tepat sasaran, PP 20/2026 mewajibkan penjumlahan peredaran bruto dalam kondisi tertentu. Pasal 57 ayat (2) huruf e menyatakan orang pribadi beserta seluruh perseroan perorangan yang didirikannya tidak dapat memakai PPh final bila total omzet gabungannya melebihi Rp4,8 miliar dalam satu tahun pajak.
Pasal 58 ayat (2) dan ayat (3) memberlakukan hal serupa bagi suami-istri yang membuat perjanjian pisah harta dan penghasilan secara tertulis atau yang istrinya memilih menjalankan hak dan kewajiban perpajakan sendiri. Omzet keduanya digabung bersama seluruh perseroan perorangan yang mereka dirikan. Bagian penjelasan pasal tersebut menambahkan bahwa omzet anak yang belum dewasa ikut diperhitungkan.
Penjelasan PP 20/2026 memberi contoh: suami berprofesi notaris beromzet Rp3 miliar, istri pemilik butik Rp2 miliar, dan anak belum dewasa yang menjadi penyanyi cilik Rp500 juta. Totalnya Rp5,5 miliar melampaui plafon, sehingga usaha sang istri tidak bisa lagi memakai PPh final pada Tahun Pajak 2027. Menurut artikel DJP, aturan ini dirancang untuk mencegah struktur usaha dimanfaatkan sekadar demi mempertahankan fasilitas secara tidak wajar, sejalan dengan siaran pers DJP 8 Juni 2026 yang menyebut pemerintah mengantisipasi celah penyalahgunaan seperti memecah usaha atau membentuk beberapa entitas baru demi menghindari tarif pajak normal.
Dampak bagi Pedagang dan Langkah yang Perlu Disiapkan
Bagi usaha yang marginnya masih tipis, pembebasan ini menyisakan dana untuk menjaga arus kas, membeli ulang stok dagangan, menambah modal, atau menopang kelangsungan usaha. Penulis artikel DJP memaknai Rp500 juta awal itu sebagai ruang yang sengaja disediakan negara agar usaha kecil mampu bertahan, berkembang, dan kelak tumbuh lebih kuat di sektor ekonomi formal.
Namun, fasilitas ini adalah bagian dari rancangan kebijakan pajak, bukan penghapusan kewajiban. Tulisan tersebut menilai bahwa waktu pengenaan pajak dan pihak penerima fasilitas sama pentingnya dengan nominal setoran, dan kelonggaran pada fase awal usaha membantu membentuk sistem yang sederhana sekaligus proporsional. Kemudahan, menurut penulis, merupakan cara negara membiarkan kepatuhan tumbuh seiring berkembangnya usaha.
Sejumlah kewajiban administrasi tetap berjalan, dan surat pernyataan omzet yang tidak benar dapat berujung sanksi pidana berdasarkan Pasal 39 ayat (1) huruf f UU KUP sebagaimana diubah UU HPP, yakni penjara paling singkat 6 bulan dan paling lama 6 tahun serta denda paling sedikit 2 kali jumlah pajak terutang yang tidak atau kurang dibayar. Berdasarkan artikel DJP berjudul “Ini Konsekuensi jika Wajib Pajak UMKM Bikin Surat Pernyataan Omzet Rp500juta Tidak Benar” karya pegawai DJP Adifa Ekananda mengenai Peraturan Menteri Keuangan (PMK) Nomor 164 Tahun 2023, yang berlaku sejak diundangkan pada 29 Desember 2023, pelaku usaha orang pribadi perlu memperhatikan hal berikut:
- Mencatat omzet setiap bulan untuk memantau kapan akumulasinya melewati Rp500 juta.
- Tidak perlu menyampaikan SPT Masa PPh Unifikasi selama omzet kumulatif sejak masa pajak pertama belum melebihi Rp500 juta.
- Menyerahkan surat pernyataan yang memuat nama, NPWP atau NIK, dan alamat, sesuai format Lampiran C PMK 164/2023, kepada pemotong atau pemungut PPh agar transaksi tidak dipotong pajak selama omzet belum melewati Rp500 juta.
- Tetap melaporkan SPT Tahunan, meskipun PPh yang terutang nihil.
Sumber: Direktorat Jenderal Pajak (pajak.go.id); PP Nomor 55 Tahun 2022 (JDIH BPK); PP Nomor 20 Tahun 2026 (JDIH BPK); Siaran Pers DJP, 8 Juni 2026; DJP – Ketentuan PMK 164/2023 (pajak.go.id).

