

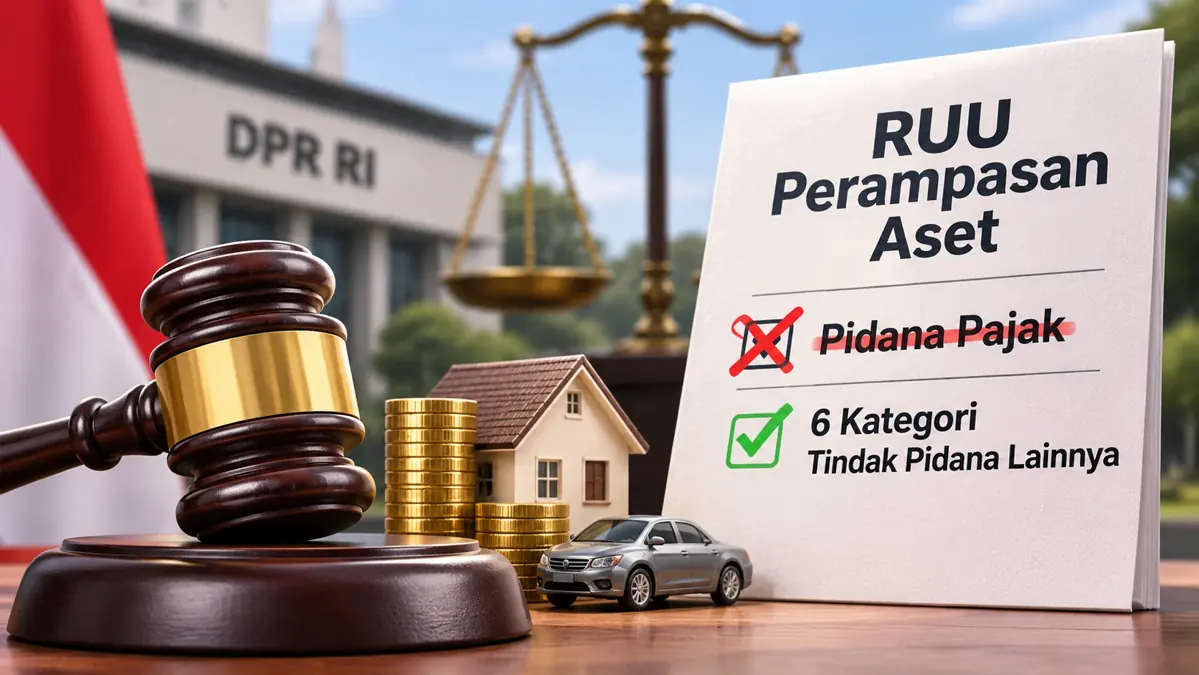
JAKARTA – Pidana pajak tidak lagi ditempatkan sebagai kategori khusus dalam pembahasan Rancangan Undang-Undang (RUU) Perampasan Aset Terkait Tindak Pidana Korupsi dan Tindak Pidana Lainnya. DPR RI dan pemerintah mempersempit daftar tindak pidana lainnya yang dapat menjadi dasar mekanisme perampasan aset dari 13 kategori menjadi enam.
Perubahan itu membuat tindak pidana di bidang perpajakan, yang sebelumnya sempat masuk dalam cakupan pembahasan, tidak tercantum dalam enam kategori yang disepakati. Pembatasan tersebut dimaksudkan agar penggunaan instrumen perampasan aset tetap proporsional sekaligus mengurangi risiko kewenangan penegakan hukum diterapkan terlalu luas.
Enam Kategori Tindak Pidana yang Dipertahankan
Ketua Komisi III DPR RI yang juga memimpin Panitia Kerja RUU Perampasan Aset, Habiburokhman, menjelaskan bahwa penyederhanaan ruang lingkup dilakukan karena DPR dan pemerintah ingin mencegah terbukanya peluang penyalahgunaan kewenangan aparat penegak hukum. Pembahasan kemudian diarahkan hanya pada tindak pidana yang dinilai memiliki karakter tertentu dan dampak yang luas.
Enam kategori tersebut mencakup narkotika dan psikotropika; terorisme dan pendanaan terorisme; penyelundupan manusia; penyelundupan senjata, amunisi, dan bahan berbahaya; perdagangan orang; serta penipuan dan/atau penggelapan yang menggunakan teknologi informasi dan/atau menimbulkan dampak terhadap perekonomian masyarakat secara luas.
Ketentuan Penipuan dan Penggelapan Tetap Bisa Menjangkau Sektor Ekonomi
Wakil Menteri Hukum Edward Omar Sharif Hiariej menjelaskan bahwa rumusan penipuan dan/atau penggelapan dapat mencakup berbagai bentuk kejahatan di sektor ekonomi. Menurutnya, kategori tersebut berfungsi sebagai tindak pidana inti atau core crime, sepanjang perbuatan yang terjadi memenuhi karakteristik dan unsur yang nantinya ditetapkan dalam RUU.
Dalam sektor perbankan, misalnya, bentuk pelanggaran dapat berkaitan dengan prinsip kehati-hatian, kerahasiaan bank, pemalsuan data, hingga penipuan. Di pasar modal, praktik insider trading juga dapat dipandang sebagai perbuatan curang apabila unsur tindak pidananya terpenuhi.
Karena itu, keluarnya pidana pajak dari enam kategori khusus tidak berarti seluruh kemungkinan perampasan aset dalam kejahatan ekonomi ikut tertutup. Penerapannya tetap akan bergantung pada rumusan delik, karakter perbuatan, serta unsur yang ditetapkan dalam ketentuan akhir RUU Perampasan Aset.
Korupsi Tetap Menjadi Sasaran Utama
Pembatasan menjadi enam kategori juga tidak mengubah kedudukan tindak pidana korupsi sebagai sasaran utama rancangan aturan tersebut. Enam kategori yang disepakati merupakan tindak pidana lain di luar korupsi, bukan keseluruhan tindak pidana yang menjadi perhatian dalam RUU.
Dengan konstruksi tersebut, pembahasan RUU berupaya menjaga keseimbangan antara kebutuhan negara merampas aset yang berkaitan dengan tindak pidana dan perlindungan terhadap masyarakat dari penggunaan kewenangan yang terlalu luas.
Sumber: DPR Putuskan Tindak Pidana Perpajakan Tak Masuk RUU Perampasan Aset – IKPI