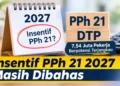


JAKARTA – Rencana insentif PPh 21 untuk 2027 belum menjadi kebijakan final. Pemerintah masih membahas bentuk fasilitas tersebut, termasuk siapa saja pekerja yang dapat menerima manfaat dan berapa lama insentif akan diberikan.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) Inge Diana Rismawanti menjelaskan bahwa pembahasan kebijakan itu masih berlangsung di lingkungan Kementerian Keuangan. Koordinasi pembahasan disebut berada di bawah Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF).
Cakupan 2027 Masih Bisa Berubah
Menurut Inge, PPh Pasal 21 Ditanggung Pemerintah (DTP) merupakan stimulus yang sifatnya sementara. Karena itu, pemerintah masih dapat menyesuaikan kelompok penerima dan periode fasilitas dengan melihat perkembangan ekonomi serta kemampuan fiskal negara.
Rencana yang sedang disiapkan mencakup masa pajak Januari sampai Desember 2027. Namun, rincian tersebut belum final karena desain insentif masih berada dalam tahap pembahasan.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto sebelumnya menyampaikan rencana perluasan insentif pada 2027. Dalam skenario yang disampaikan, fasilitas tersebut diperkirakan dapat menjangkau sekitar 7,54 juta pekerja dari berbagai lapangan usaha.
Kelompok yang dibidik adalah pekerja dengan penghasilan bruto tetap dan teratur paling tinggi Rp10 juta per bulan. Airlangga menyebut jumlah pekerja dengan penghasilan di bawah batas tersebut berada di kisaran 7,54 juta orang.
Jika rencana perluasan dijalankan, cakupan 2027 akan lebih luas dibandingkan kebijakan 2026. Pekerja sektor formal diperkirakan menjadi kelompok yang paling banyak memanfaatkan fasilitas tersebut.
Ketentuan Insentif yang Berlaku pada 2026
Pada 2026, insentif PPh Pasal 21 DTP dibatasi untuk pekerja pada sektor industri padat karya dan pariwisata. Pemerintah menempatkan fasilitas ini sebagai bagian dari paket stimulus ekonomi untuk mendukung daya beli masyarakat sekaligus menjaga stabilitas ekonomi dan sosial.
Ketentuan fasilitas 2026 disebut diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 105 Tahun 2025. Masa berlakunya mencakup Januari sampai Desember 2026.
Melalui mekanisme tersebut, PPh Pasal 21 pegawai ditanggung pemerintah melalui pemberi kerja. Dengan skema itu, pajak yang mendapat fasilitas tidak mengurangi jumlah penghasilan yang diterima pekerja.
Penerima pada 2026 dapat berupa pegawai tetap maupun pegawai tidak tetap sepanjang memenuhi syarat. Untuk pegawai tetap, pekerja harus mempunyai NPWP atau NIK yang telah terintegrasi dengan sistem DJP dan menerima penghasilan bruto tetap serta teratur paling tinggi Rp10 juta per bulan.
Untuk pegawai tidak tetap atau tenaga kerja lepas, fasilitas diberikan apabila rata-rata upah tidak lebih dari Rp500.000 per hari atau Rp10 juta dalam satu bulan. Pegawai tetap maupun tidak tetap juga tidak boleh menerima fasilitas PPh Pasal 21 DTP dari skema insentif lain.
Keputusan Final Masih Menunggu Kementerian Keuangan
Dengan pembahasan yang masih berlangsung, angka 7,54 juta pekerja dan rencana perluasan ke seluruh sektor usaha belum dapat diperlakukan sebagai ketentuan final. Cakupan penerima maupun periode pemberian fasilitas masih dapat berubah sebelum aturan 2027 ditetapkan.
Bagi pekerja dan pemberi kerja, perkembangan aturan pelaksana menjadi hal penting untuk dicermati karena ketentuan akhir akan menentukan sektor yang berhak, batas penghasilan, periode insentif, serta persyaratan administratif yang harus dipenuhi.