

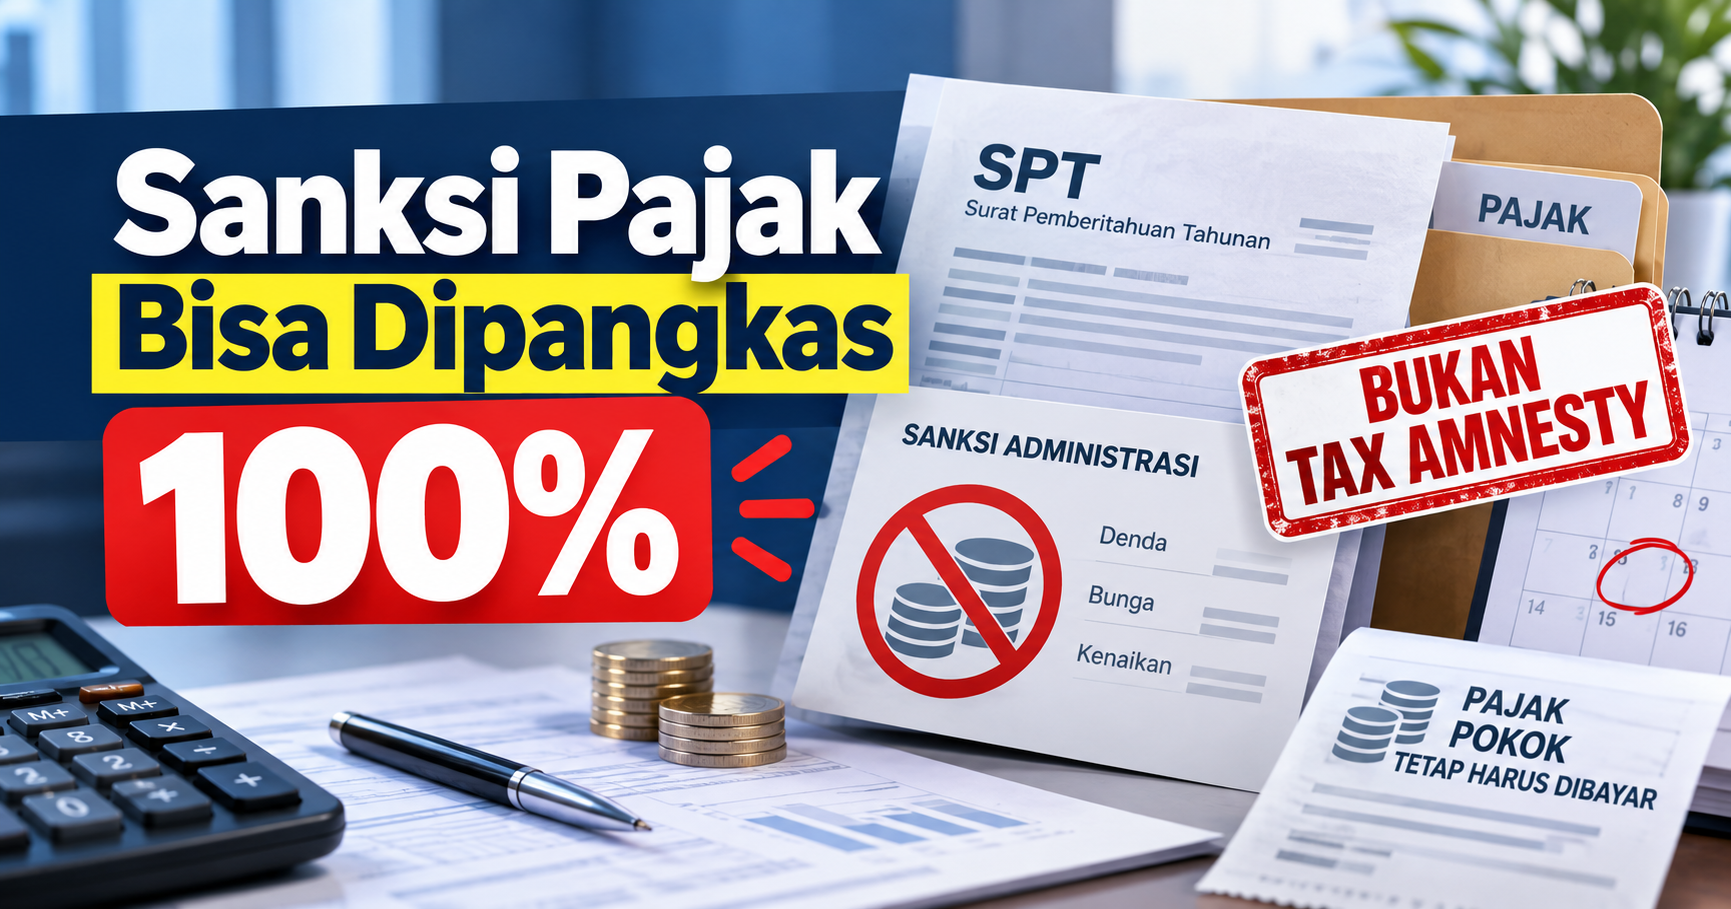
JAKARTA – Direktorat Jenderal Pajak (DJP) membuka keringanan sanksi pajak hingga 100% bagi wajib pajak yang memenuhi ketentuan Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA). Peluang terbesar tersedia bagi kewajiban yang dipenuhi pada periode 8 Oktober sampai 31 Desember 2026, sementara persentasenya turun pada dua periode berikutnya di 2027.
Dasar kebijakan ini adalah Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tertanggal 8 Oktober 2026. DJP menggunakan skema tersebut untuk mendorong penyelesaian kewajiban perpajakan dengan mengurangi beban sanksi, bukan menghapus pajak pokok yang masih harus dibayar.
Keringanan PSA Bukan Pengampunan Pajak
Perbedaan utama PSA dengan tax amnesty terletak pada kewajiban pokoknya. Dalam panduan program, DJP menempatkan fasilitas ini sebagai keringanan atas sanksi administrasi. Pajak yang memang wajib dilunasi beserta pokok utangnya tidak ikut dihapus.
KEP-239/PJ/2026 juga bersinggungan secara terbatas dengan Program Pengungkapan Sukarela (PPS). Ruang lingkupnya menyentuh sanksi pada surat ketetapan pajak yang berasal dari pemeriksaan atas harta peserta PPS yang belum diungkapkan atau pengungkapannya masih kurang, dengan tetap mengikuti batas penerbitan SKP serta ketentuan pembayaran khusus.
Karena keterkaitannya hanya pada bagian tertentu, kebijakan PSA tidak dapat diperlakukan sebagai program pengungkapan baru. Setiap pokok pajak yang muncul dari kewajiban tersebut tetap harus diselesaikan.
Jadwal Penurunan Persentase Keringanan
Salah satu cakupan PSA adalah sanksi karena SPT terlambat disampaikan. Program juga menjangkau pembetulan SPT yang dilakukan atas kemauan sendiri dan menghasilkan status kurang bayar, serta keterlambatan ketika pajak dibayar atau disetor.
Untuk SPT Tahunan Pajak Penghasilan sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026, tingkat keringanan mengikuti kapan kewajiban tersebut dituntaskan. Jadwalnya terbagi dalam tiga tahap:
- 8 Oktober–31 Desember 2026: sanksi dapat dihapus sampai 100%.
- 1 Januari–31 Maret 2027: keringanan yang tersedia sebesar 50%.
- 1 April–30 Juni 2027: keringanan yang tersedia sebesar 25%.
Jenis sanksi lain juga bisa masuk dalam program apabila seluruh syaratnya terpenuhi. Cakupan itu dapat berasal dari surat ketetapan pajak, surat ketetapan Pajak Bumi dan Bangunan (PBB), maupun surat tagihan pajak.
Cara Memperoleh Fasilitas PSA
Besarnya fasilitas tidak membuat PSA berlaku dengan sendirinya. Untuk memperolehnya, wajib pajak perlu mengajukan permohonan kepada Direktur Jenderal Pajak setelah memastikan seluruh ketentuan yang dipersyaratkan telah dipenuhi.
Kesempatan mengajukan permohonan dibuka sampai 1 Oktober 2028. Sebelum mengajukan, wajib pajak perlu mencocokkan jenis sanksi yang dimiliki dengan cakupan program, melihat periode penyelesaian kewajibannya, lalu memastikan syarat pengajuan telah lengkap.
Daftar Sasaran Sudah Diteruskan ke Seluruh KPP
DJP telah memetakan wajib pajak yang menjadi sasaran PSA, termasuk mereka yang berpotensi memperoleh keringanan sampai 100%. Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa daftar tersebut telah dikirim dari kantor pusat kepada kantor pelayanan pajak (KPP) di seluruh Indonesia.
Menurut Bimo, seluruh KPP sudah menerima data sasaran tersebut. Tahap berikutnya adalah memantau jalannya kebijakan dan melihat bagaimana wajib pajak merespons kesempatan pengurangan sanksi yang disediakan.
DJP mengharapkan kebijakan ini membantu penyelesaian kewajiban dengan pendekatan yang lebih seimbang. Pemerintah juga menempatkan aspek keadilan sebagai pertimbangan bagi wajib pajak yang bersedia mengakui lalu menyelesaikan kewajibannya.
Di sisi likuiditas, berkurangnya beban sanksi diharapkan memberi ruang pada arus kas wajib pajak. Dengan beban administratif yang lebih ringan, wajib pajak memiliki kapasitas lebih besar untuk melunasi kewajiban pajak yang tetap harus dibayar.
Sumber: DJP Tegaskan Program Penghapusan Sanksi Pajak Bukan Tax Amnesty.