

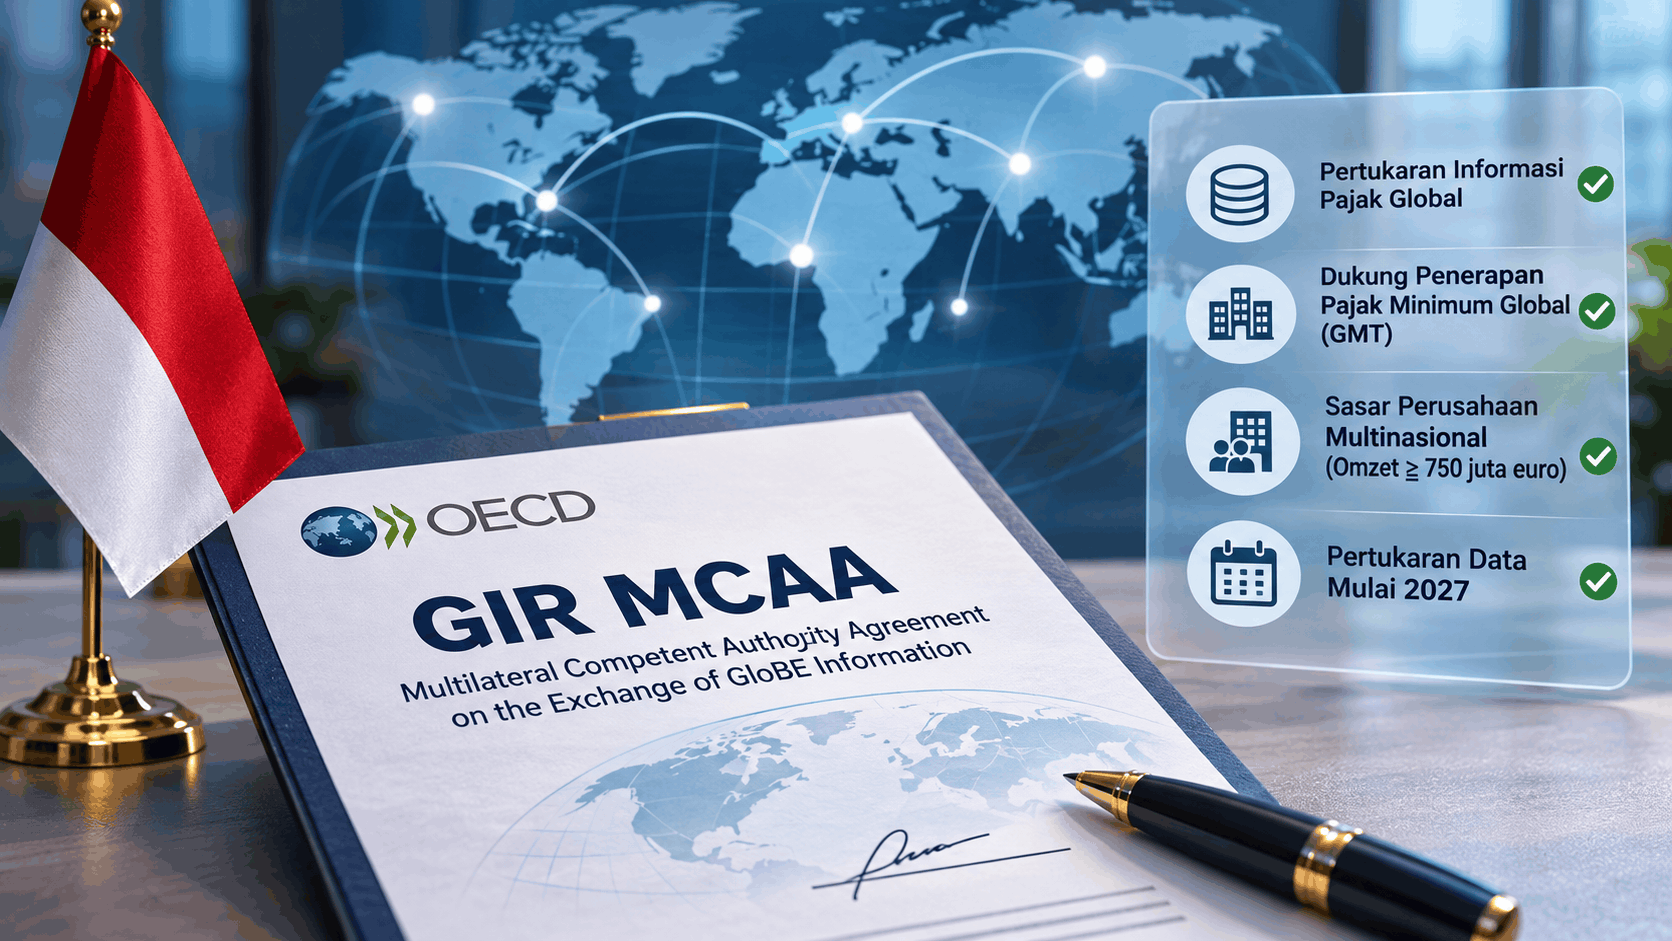
Kerja sama perpajakan internasional Indonesia memasuki tahap baru setelah Direktorat Jenderal Pajak (DJP) menandatangani kesepakatan pertukaran informasi mengenai penerapan Pajak Minimum Global. Kesepakatan tersebut menjadi bagian dari upaya memperkuat pengawasan terhadap grup perusahaan multinasional yang menjalankan kegiatan usaha di berbagai negara.
Instrumen yang ditandatangani adalah Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Penandatanganan dilakukan oleh Direktur Jenderal Pajak dalam Competent Authorities Conference ke-13 di Kotor, Montenegro, pada 27–29 Oktober 2026.
Melalui kesepakatan ini, Indonesia membuka peluang pertukaran informasi perpajakan secara otomatis dengan yurisdiksi mitra. Pelaksanaannya dijadwalkan mulai 2027, dengan catatan setiap hubungan pertukaran harus terlebih dahulu memenuhi persyaratan yang ditetapkan.
Informasi Perusahaan Multinasional Menjadi Fokus Pengawasan
GIR atau GloBE Information Return merupakan laporan yang berisi informasi mengenai grup perusahaan multinasional dan penerapan ketentuan Global Anti-Base Erosion (GloBE) di negara tempat perusahaan tersebut menjalankan kegiatan usahanya.
Ketentuan Pajak Minimum Global berkaitan dengan grup perusahaan multinasional yang memiliki peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro. Data dalam GIR dibutuhkan untuk mendukung penghitungan serta pemenuhan kewajiban berdasarkan ketentuan pajak minimum tersebut.
Dalam skema Automatic Exchange of Information (AEOI), otoritas pajak dapat menerima informasi GIR yang relevan dari negara mitra. Dengan akses tersebut, administrasi perpajakan diharapkan memiliki dukungan informasi yang lebih memadai untuk mengawasi penerapan ketentuan Pajak Minimum Global.
Namun, penandatanganan kesepakatan tidak berarti seluruh pertukaran data langsung berjalan dengan semua negara. Setiap yurisdiksi harus memenuhi persyaratan notifikasi kepada Sekretariat Co-ordinating Body. Selain itu, kedua pihak perlu saling mencantumkan yurisdiksi mitranya sebagai pengirim dan penerima informasi.
Informasi yang disampaikan melalui mekanisme tersebut juga tidak dapat digunakan secara bebas. Seluruh data wajib dijaga kerahasiaannya dan pemanfaatannya harus mengikuti ketentuan Convention on Mutual Administrative Assistance in Tax Matters (MAAC), yaitu konvensi mengenai bantuan administratif bersama di bidang perpajakan.
Pelaporan Terpusat Dapat Mengurangi Beban Administrasi
Selain mendukung pengawasan otoritas pajak, mekanisme GIR MCAA juga berkaitan dengan penyederhanaan pelaporan bagi perusahaan multinasional. Salah satu fasilitas yang dikenal dalam skema ini adalah central filing atau pelaporan terpusat.
Melalui mekanisme tersebut, grup perusahaan multinasional dapat menyampaikan laporan GIR melalui satu yurisdiksi yang telah memenuhi ketentuan. Dengan demikian, kebutuhan untuk menyampaikan laporan yang sama secara berulang di berbagai negara dapat dikurangi.
Dari sisi regulasi nasional, penerapan Pajak Minimum Global telah memiliki landasan melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional.
Kesepakatan GIR MCAA sendiri disusun berdasarkan Pasal 6 MAAC yang telah diratifikasi Indonesia. Ketentuan ini menjadi dasar bagi negara-negara peserta untuk membangun mekanisme pertukaran informasi yang mendukung transparansi perpajakan internasional.
Indonesia Perluas Kerja Sama Penagihan Pajak Lintas Negara
Agenda kerja sama yang dibawa Indonesia dalam konferensi tersebut tidak hanya berkaitan dengan pertukaran informasi. Pemerintah juga mendorong penguatan bantuan penagihan pajak lintas negara atau cross-border assistance in recovery of tax claims.
Dalam salah satu sesi khusus, Direktur Jenderal Pajak bertindak sebagai pembicara utama untuk membahas inisiatif tersebut. Pembahasan ini berfokus pada pentingnya koordinasi antarotoritas pajak ketika kewajiban perpajakan melibatkan aset atau pihak yang berada di luar wilayah suatu negara.
Mobilitas modal dan aset internasional dapat menimbulkan tantangan tersendiri dalam proses penagihan. Ketika aset wajib pajak berada di yurisdiksi lain, otoritas pajak negara asal dapat menghadapi keterbatasan kewenangan. Karena itu, dukungan dari negara mitra menjadi salah satu aspek penting dalam kerja sama administratif internasional.
Indonesia turut mengajak yurisdiksi yang masih memiliki reservasi terhadap ketentuan bantuan penagihan dalam MAAC untuk mempertimbangkan pencabutan reservasi. Kerja sama juga dapat diperluas melalui kesepakatan bilateral apabila diperlukan.
Sebagai pedoman teknis, Indonesia mendorong pemanfaatan Model Manual yang disusun Global Forum. Dokumen tersebut diharapkan dapat membantu negara-negara membangun prosedur pelaksanaan bantuan penagihan pajak lintas yurisdiksi.
Di tingkat nasional, Peraturan Presiden Nomor 56 Tahun 2024 menjadi salah satu landasan pengaturan terkait MAAC. Regulasi tersebut mengubah ketentuan sebelumnya mengenai pengesahan konvensi bantuan administratif bersama di bidang perpajakan. Selain itu, Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan juga mengatur bantuan penagihan pajak.
90 Yurisdiksi Hadiri Pertemuan di Montenegro
Competent Authorities Conference ke-13 diselenggarakan oleh Global Forum on Transparency and Exchange of Information for Tax Purposes bersama otoritas pajak Montenegro. Pertemuan yang berlangsung selama tiga hari ini melibatkan perwakilan dari 90 yurisdiksi.
Sejumlah negara yang disebut turut berpartisipasi meliputi Inggris, Amerika Serikat, Prancis, Jepang, dan Korea. Forum tahunan tersebut menjadi ruang bagi para pejabat perpajakan untuk membahas perkembangan kerja sama administrasi, berbagi pengalaman, serta mengidentifikasi praktik yang dapat diterapkan dalam pertukaran informasi internasional.
Salah satu perhatian dalam pertemuan tersebut adalah bagaimana data yang telah dipertukarkan dapat dimanfaatkan secara efektif. Keberhasilan kerja sama tidak hanya dilihat dari banyaknya informasi yang dikirimkan antarnegara, tetapi juga dari kontribusinya terhadap peningkatan kualitas administrasi perpajakan.
Bagi Indonesia, pemanfaatan informasi GIR diharapkan dapat mendukung pengawasan kepatuhan grup perusahaan multinasional terhadap ketentuan Pajak Minimum Global. Langkah tersebut sekaligus menjadi bagian dari upaya memperkuat transparansi perpajakan dan menghadapi praktik penghindaran maupun pengelakan pajak yang melibatkan lebih dari satu yurisdiksi.
Ke depan, efektivitas kerja sama ini akan sangat bergantung pada kesiapan administrasi, pemenuhan persyaratan pertukaran informasi, serta koordinasi dengan negara mitra. Dengan demikian, penandatanganan GIR MCAA menjadi salah satu langkah awal dalam memperluas kolaborasi perpajakan internasional Indonesia.
Sumber: Direktorat Jenderal Pajak – Siaran Pers GIR MCAA; PMK Nomor 136 Tahun 2024; Perpres Nomor 56 Tahun 2024.