

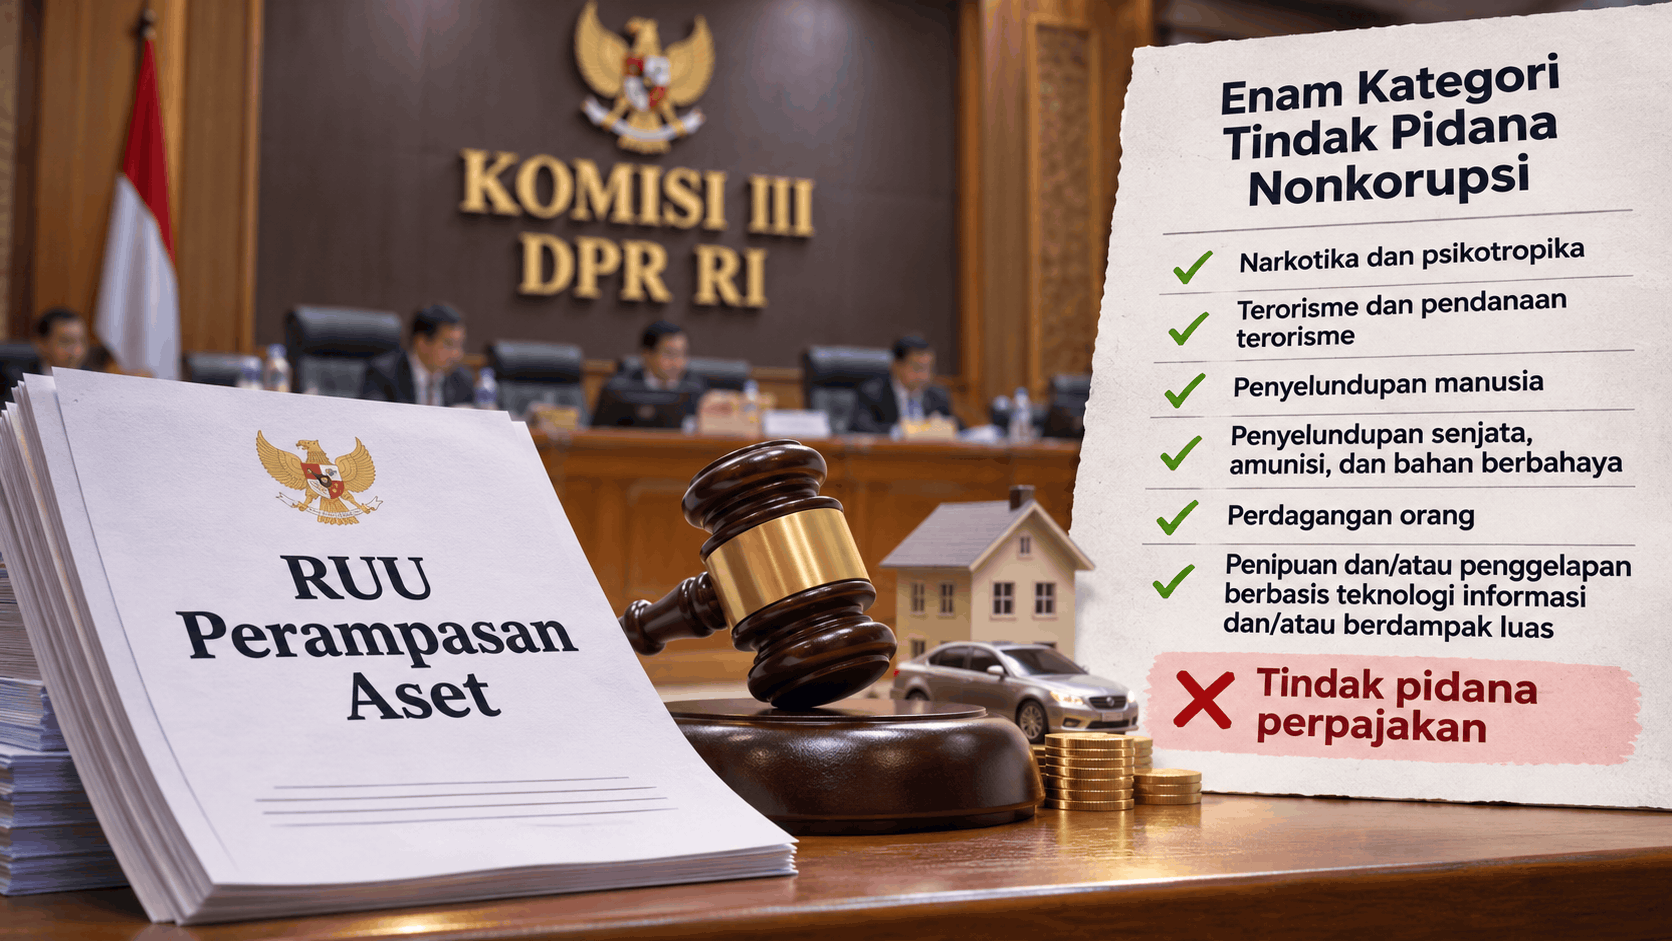
Tindak pidana perpajakan tidak masuk dalam enam kategori tindak pidana nonkorupsi yang disepakati untuk menjadi dasar perampasan aset dalam pembahasan Rancangan Undang-Undang (RUU) Perampasan Aset. Perubahan cakupan tersebut membuat pembahasan regulasi ini lebih terfokus pada tindak pidana tertentu yang dinilai memiliki karakteristik dan dampak luas.
Kesepakatan pembatasan tersebut dibahas oleh Komisi III DPR RI bersama pemerintah dalam Panitia Kerja (Panja) RUU Perampasan Aset. Berdasarkan pemberitaan resmi DPR RI pada 11 November 2026, jumlah kategori tindak pidana nonkorupsi yang semula berjumlah 13 dipersempit menjadi enam jenis.
Enam Kategori Tindak Pidana yang Masuk Pembahasan
Ketua Komisi III DPR RI sekaligus Ketua Panja RUU Perampasan Aset, Habiburokhman, menjelaskan bahwa pembatasan dilakukan untuk menjaga agar kewenangan perampasan aset tidak memiliki ruang lingkup yang terlalu luas. Salah satu pertimbangannya adalah mencegah potensi penyalahgunaan kewenangan oleh aparat penegak hukum.
Dalam pembahasan tersebut, tindak pidana perpajakan yang sebelumnya termasuk dalam daftar kategori awal tidak tercantum lagi dalam enam jenis tindak pidana nonkorupsi yang disepakati.
Adapun enam kategori tindak pidana yang tetap menjadi bagian pembahasan meliputi:
- Tindak pidana narkotika dan psikotropika;
- Tindak pidana terorisme dan pendanaan terorisme;
- Tindak pidana penyelundupan manusia;
- Tindak pidana penyelundupan senjata, amunisi, dan bahan berbahaya;
- Tindak pidana perdagangan orang; serta
- Tindak pidana penipuan dan/atau penggelapan yang menggunakan sarana teknologi informasi dan/atau berdampak pada perekonomian masyarakat luas.
Pembatasan tersebut juga mempertimbangkan karakteristik tindak pidana dan dampak yang ditimbulkan terhadap masyarakat. Dengan demikian, penentuan kategori tidak hanya didasarkan pada banyaknya jenis kejahatan, tetapi juga pada kebutuhan untuk memastikan mekanisme perampasan aset diterapkan secara proporsional.
Pencegahan Penyalahgunaan Kewenangan Menjadi Pertimbangan
Dalam pembahasan Panja, Habiburokhman menyampaikan kekhawatiran bahwa cakupan tindak pidana yang terlalu luas dapat membuka peluang penyalahgunaan kewenangan. Karena itu, DPR dan pemerintah memilih membatasi jenis tindak pidana yang dapat menjadi dasar penerapan mekanisme tersebut.
Pertimbangan lainnya berkaitan dengan United Nations Convention Against Corruption (UNCAC) atau Konvensi Perserikatan Bangsa-Bangsa Menentang Korupsi. Konvensi tersebut menjadi salah satu rujukan dalam pembahasan mekanisme perampasan aset, khususnya dalam konteks pemberantasan tindak pidana korupsi.
Selain itu, pembahasan RUU turut memperhatikan aspirasi masyarakat, terutama korban penipuan investasi. Pengaturan perampasan aset diharapkan dapat memberikan ruang bagi pemulihan kerugian korban melalui pengembalian aset yang berkaitan dengan tindak pidana.
RUU Masih Berada dalam Tahap Pembahasan
Perlu dicatat, RUU Perampasan Aset masih merupakan rancangan peraturan yang dibahas DPR bersama pemerintah. Oleh karena itu, kesepakatan dalam Panja belum dapat diperlakukan sebagai ketentuan hukum yang telah berlaku.
Perubahan cakupan tersebut juga tidak dengan sendirinya menghapus ketentuan pidana perpajakan dalam peraturan perpajakan yang berlaku. Hal yang dibahas adalah apakah tindak pidana perpajakan termasuk dalam kategori tindak pidana yang dapat menjadi dasar mekanisme perampasan aset berdasarkan RUU tersebut.
Dengan penyempitan kategori ini, pembahasan RUU Perampasan Aset diarahkan agar kewenangan negara dalam mengambil aset yang berkaitan dengan tindak pidana tetap memiliki batasan yang jelas, sekaligus memperhatikan perlindungan hak masyarakat.
Sumber: DPR RI – Pembahasan Panja RUU Perampasan Aset, 11 November 2026; Ortax.