website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Monday, 2 November 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Berita Nasional

Simpan Emas Batangan? Begini Aturan Bebas PPh dan Cara Lapornya di SPT Tahunan

Muhammad Naufal Arya Saka by Muhammad Naufal Arya Saka
March 16, 2026
in Nasional
0 0
0
Simpan Emas Batangan? Begini Aturan Bebas PPh dan Cara Lapornya di SPT Tahunan
0
SHARES
85
VIEWS
Share on FacebookShare on Twitter

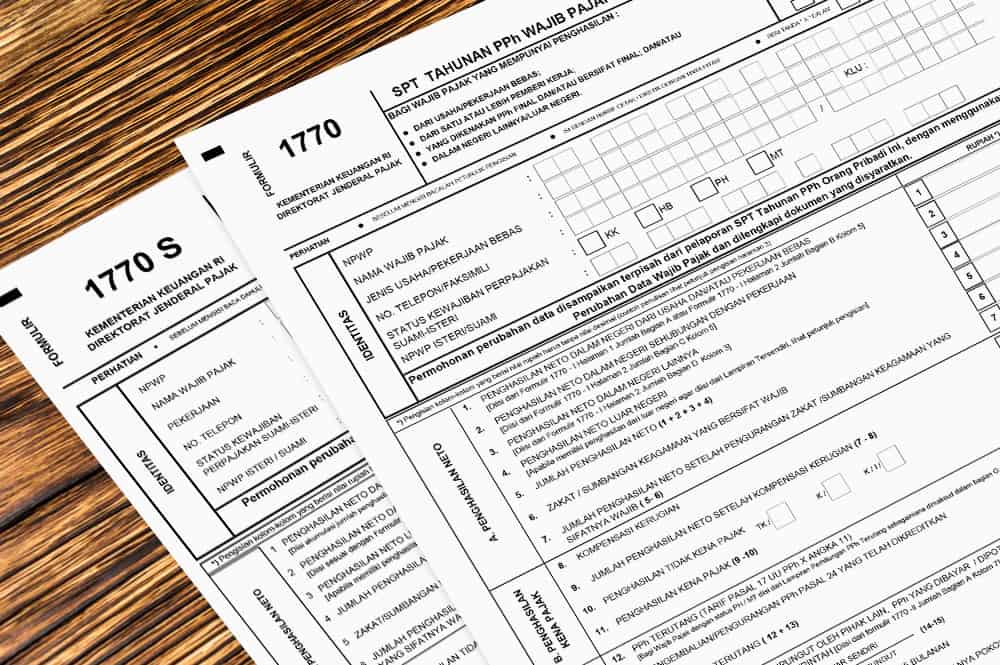
JAKARTA – Musim pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) Orang Pribadi selalu membawa sejumlah pertanyaan teknis bagi wajib pajak, terutama terkait instrumen investasi seperti emas batangan. Bagi Anda yang memilih logam mulia ini sebagai tabungan jangka panjang, ada kepastian regulasi dari Direktorat Jenderal Pajak (DJP) yang mempermudah pelaporannya.

Perlakuan perpajakan terhadap emas batangan sangat bergantung pada aktivitas Anda atas aset tersebut. Ketika emas batangan dijual dan memberikan keuntungan, maka hal itu dihitung sebagai penambahan kemampuan ekonomis yang menjadi objek Pajak Penghasilan (PPh) sesuai Pasal 17 UU PPh. Namun, jika Anda hanya menyimpan atau menabungnya tanpa ada transaksi penjualan, emas batangan tersebut terbebas dari pengenaan pajak dan cukup dilaporkan sebagai harta kekayaan.
Pihak otoritas pajak mengimbau agar masyarakat tidak perlu bingung mengenai cara mendeklarasikan kepemilikan aset ini di akhir tahun pajak.

“Jika ada keuntungan dari penjualan emas, keuntungannya menjadi penambah penghasilan pada tahun tersebut. Namun, jika tidak ada penjualan emas maka tidak ada penambahan penghasilan.”

— Kring Pajak (DJP)

Tata Cara Pelaporan Sesuai PER-11/PJ/2025

Untuk wajib pajak orang pribadi yang memiliki emas batangan, pengisian SPT Tahunan diatur cukup terperinci dalam lampiran Peraturan Dirjen Pajak No. PER-11/PJ/2025. Aset logam mulia ini wajib diklasifikasikan pada Lampiran 1 SPT Tahunan PPh OP Bagian A – 6 (Harta lainnya) dengan mencantumkan kode harta 0701.

Satu hal yang kerap membingungkan adalah soal kolom harga perolehan. Sesuai Pasal 10 UU PPh, kolom ini harus diisi dengan harga yang sesungguhnya Anda bayarkan saat pertama kali membeli emas tersebut. Harga perolehan ini wajib dinilai menggunakan mata uang rupiah.
Apabila saat pembelian Anda menggunakan mata uang asing, maka harga perolehan ditentukan dalam rupiah menggunakan kurs yang berlaku persis pada saat transaksi perolehan harta terjadi. Sementara itu, jika emas tersebut merupakan harta yang dilaporkan melalui Program Pengungkapan Sukarela (PPS) dan menggunakan mata uang asing, maka konversi rupiahnya tunduk pada ketentuan Peraturan Menteri Keuangan (PMK) Nomor 196/PMK.03/2021.

Penilaian Harga Saat Ini & Batas Waktu

Selain harga perolehan, wajib pajak juga perlu melengkapi kolom “Nilai Saat Ini”. Untuk emas batangan, DJP telah memfasilitasi kemudahan dengan merujuk pada nilai wajar yang berlaku umum di pasaran. Anda cukup mengisi kolom tersebut berdasarkan harga emas batangan yang dipublikasikan secara resmi oleh PT Aneka Tambang Tbk (Antam), yang disesuaikan dengan kondisi pada akhir tahun pajak atau bagian tahun pajak tersebut.
Sama seperti harga perolehan, nilai saat ini juga harus dicatat dalam mata uang rupiah. Jika penilaian mendasar menggunakan kurs asing, wajib dikonversi menggunakan kurs yang berlaku pada hari terakhir tahun pajak bersangkutan.

Peringatan Penting: Wajib pajak orang pribadi diwajibkan menyetor dan melaporkan SPT Tahunan selambat-lambatnya 3 bulan setelah akhir tahun pajak. Untuk pelaporan tahun ini, batas akhirnya jatuh pada 31 Maret 2026. Kelalaian atau keterlambatan akan dikenai sanksi denda administratif sebesar Rp100.000.

Dengan transparansi dan kemudahan panduan pelaporan ini, wajib pajak diharapkan dapat menunaikan kewajiban perpajakannya secara tepat waktu dan akurat, tanpa perlu merasa khawatir atas kepemilikan aset investasi logam mulianya.

Sumber Terkait:

  • Portal Resmi Informasi SPT Tahunan – DJP
  • Situs Resmi Kementerian Keuangan Republik Indonesia
Muhammad Naufal Arya Saka

Muhammad Naufal Arya Saka

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Ketentuan Baru Pelaporan Struktur Manajemen Perusahaan dalam Coretax.

April 30, 2026
Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

16
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

10
Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

6
Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

5
Parkir Berlangganan Jember Berlaku Lagi 2 November

Parkir Berlangganan Jember Berlaku Lagi 2 November

November 2, 2026
DTA Jersey Oman Dorong Kepastian Pajak dan Investasi Dua Arah

DTA Jersey Oman Dorong Kepastian Pajak dan Investasi Dua Arah

November 2, 2026
Insentif PFII Perlu Pengawasan agar Tak Rugikan Pajak Domestik

Insentif PFII Perlu Pengawasan agar Tak Rugikan Pajak Domestik

November 2, 2026
PMK 71/2026 Ubah Skema Pembayaran Pokok Pajak dan Denda

PMK 71/2026 Ubah Skema Pembayaran Pokok Pajak dan Denda

November 1, 2026

Recent News

Parkir Berlangganan Jember Berlaku Lagi 2 November

Parkir Berlangganan Jember Berlaku Lagi 2 November

November 2, 2026
DTA Jersey Oman Dorong Kepastian Pajak dan Investasi Dua Arah

DTA Jersey Oman Dorong Kepastian Pajak dan Investasi Dua Arah

November 2, 2026
Insentif PFII Perlu Pengawasan agar Tak Rugikan Pajak Domestik

Insentif PFII Perlu Pengawasan agar Tak Rugikan Pajak Domestik

November 2, 2026
PMK 71/2026 Ubah Skema Pembayaran Pokok Pajak dan Denda

PMK 71/2026 Ubah Skema Pembayaran Pokok Pajak dan Denda

November 1, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version