

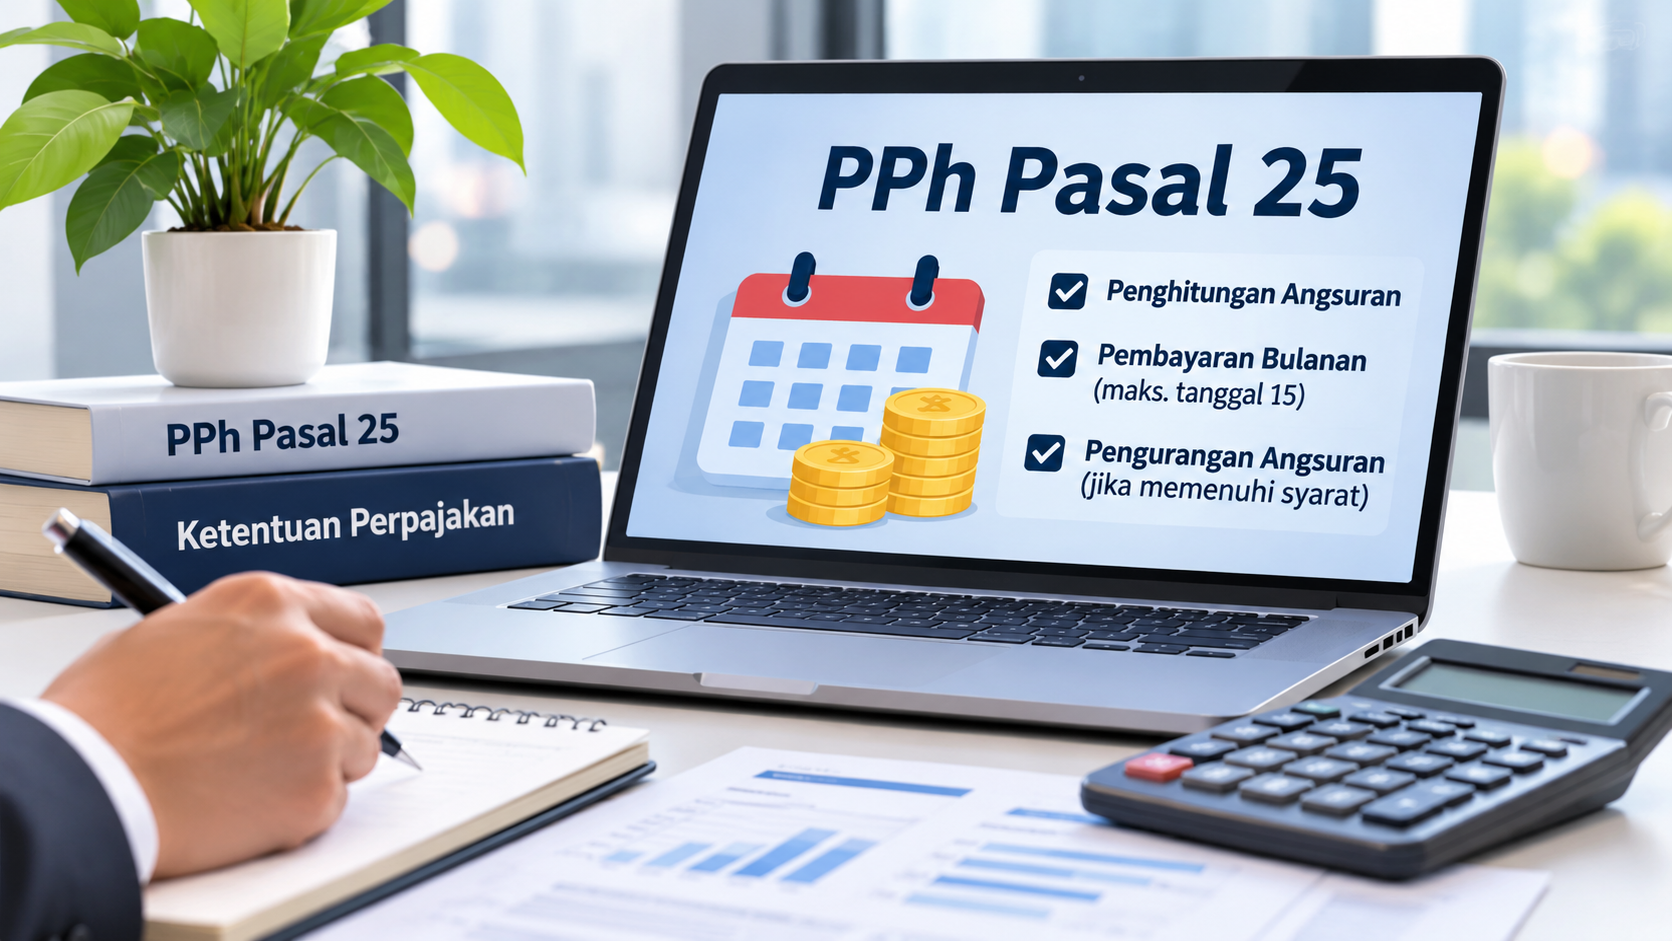
Angsuran Pajak Penghasilan (PPh) Pasal 25 menjadi salah satu mekanisme pembayaran pajak yang perlu diperhatikan wajib pajak selama tahun berjalan. Melalui sistem ini, pembayaran PPh dilakukan secara berkala sehingga kewajiban pajak tidak seluruhnya dibebankan pada akhir tahun.
Direktorat Jenderal Pajak (DJP) menjelaskan bahwa besarnya angsuran PPh Pasal 25 secara umum dihitung dari penghasilan neto dikalikan tarif pajak yang berlaku, kemudian dibagi 12 atau disesuaikan dengan jumlah bulan dalam bagian tahun pajak.
Untuk wajib pajak orang pribadi, penghasilan neto terlebih dahulu dikurangi Penghasilan Tidak Kena Pajak (PTKP) sebelum dikenakan tarif PPh. Sementara itu, bagi wajib pajak badan, penghasilan neto fiskal diperoleh dari penghasilan bruto setelah dikurangi biaya yang berkaitan dengan kegiatan mendapatkan, menagih, dan memelihara penghasilan.
Pembayaran Dilakukan Setiap Bulan
Angsuran PPh Pasal 25 dibayarkan paling lambat tanggal 15 pada bulan berikutnya setelah Masa Pajak berakhir. DJP juga menjelaskan bahwa pembayaran yang telah memperoleh validasi berupa Nomor Transaksi Penerimaan Negara (NTPN) dianggap sekaligus memenuhi kewajiban penyampaian SPT Masa PPh Pasal 25 sesuai tanggal validasi.
Ketentuan tersebut membuat wajib pajak perlu memastikan penghitungan dan pembayaran dilakukan secara tepat waktu. Kesalahan dalam menentukan besaran angsuran dapat memengaruhi perhitungan kewajiban pajak pada akhir tahun.
Wajib Pajak Bisa Mengajukan Pengurangan Angsuran
Besaran angsuran PPh Pasal 25 tidak selalu harus dipertahankan apabila kondisi usaha atau perkiraan penghasilan mengalami perubahan. DJP menyediakan layanan administrasi bagi wajib pajak yang memenuhi persyaratan untuk mengajukan pengurangan angsuran.
Berdasarkan informasi layanan resmi DJP, permohonan dapat diajukan apabila setelah tiga bulan atau lebih dalam tahun pajak berjalan, wajib pajak dapat menunjukkan bahwa perkiraan PPh yang akan terutang pada tahun tersebut kurang dari 75% dari PPh terutang yang menjadi dasar penghitungan angsuran sebelumnya.
Pengajuan perlu dilengkapi dengan perhitungan perkiraan PPh terutang berdasarkan penghasilan yang diperkirakan akan diterima atau diperoleh. Wajib pajak juga perlu menghitung besaran angsuran untuk bulan-bulan yang masih tersisa dalam tahun pajak tersebut.
Permohonan disampaikan melalui Portal Wajib Pajak pada menu layanan administrasi. Setelah permohonan dikirimkan, DJP akan memprosesnya dan menerbitkan keputusan mengenai pengurangan angsuran atau pemberitahuan penolakan melalui portal tersebut.
Perhatikan Perkembangan Kondisi Usaha
Penghitungan angsuran PPh Pasal 25 perlu dilakukan dengan memperhatikan kondisi keuangan dan perkiraan penghasilan selama tahun berjalan. Wajib pajak sebaiknya memastikan data pembukuan, penghasilan, serta biaya yang digunakan dalam penghitungan telah sesuai dengan ketentuan perpajakan.
Dengan memahami mekanisme penghitungan dan prosedur administrasinya, wajib pajak dapat mengelola pembayaran pajak secara lebih terencana. Apabila terdapat perubahan kondisi yang memenuhi persyaratan, fasilitas pengajuan pengurangan angsuran dapat dimanfaatkan melalui saluran resmi DJP.
Sumber:
Direktorat Jenderal Pajak – Penghitungan Angsuran PPh Pasal 25
Direktorat Jenderal Pajak – Pengurangan Angsuran PPh Pasal 25
Direktorat Jenderal Pajak – Mengenal Angsuran PPh Pasal 25 Bulanan