

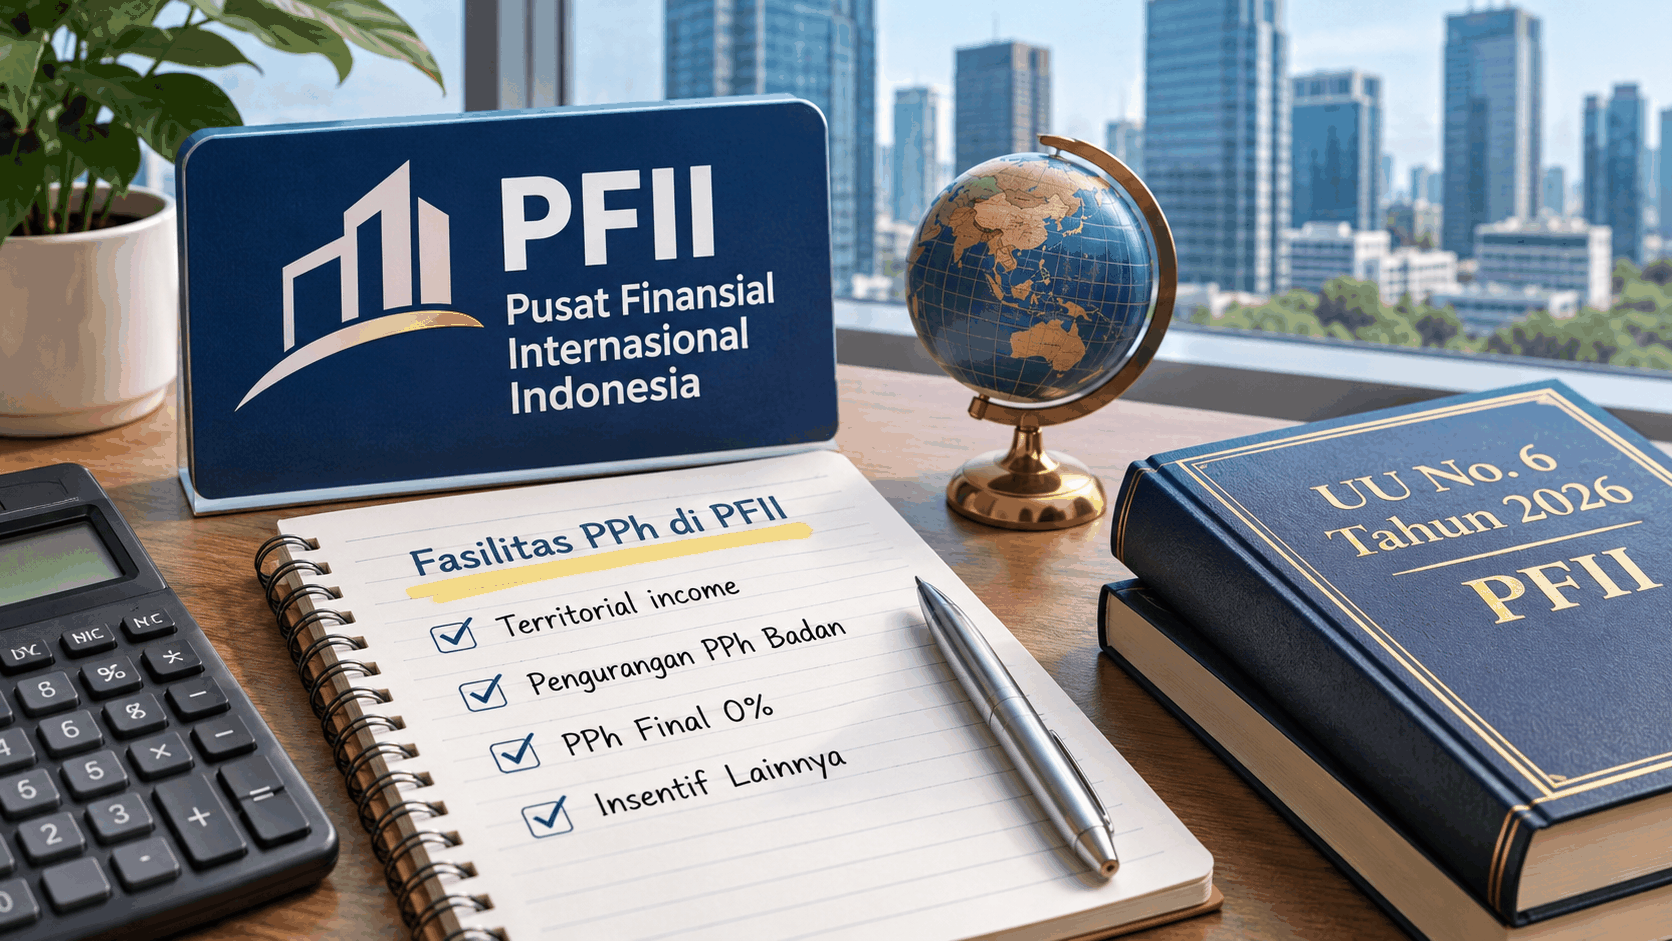
Pelaku usaha dan tenaga ahli asing yang menjalankan aktivitas di Pusat Finansial Internasional Indonesia (PFII) berpeluang memperoleh perlakuan khusus dalam pemenuhan kewajiban pajak penghasilan (PPh). Salah satu fasilitas yang disiapkan pemerintah adalah pengecualian pajak atas penghasilan yang berasal dari luar wilayah Indonesia melalui penerapan sistem territorial income.
Kebijakan tersebut menjadi salah satu bentuk insentif fiskal yang diatur dalam Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia. Melalui ketentuan ini, penghasilan dari luar negeri tidak selalu menjadi objek PPh bagi pihak yang memenuhi kriteria sebagaimana ditetapkan dalam peraturan.
Skema tersebut memiliki pendekatan berbeda dibandingkan sistem perpajakan Indonesia yang selama ini menggunakan prinsip worldwide income system. Dalam sistem yang berlaku secara umum tersebut, penghasilan wajib pajak yang menjadi objek PPh dapat mencakup pendapatan dari dalam maupun luar negeri.
Skema Teritorial Ditujukan untuk Menarik Investasi
Pemberian fasilitas perpajakan di PFII berkaitan dengan upaya pemerintah meningkatkan daya tarik Indonesia sebagai pusat aktivitas keuangan internasional. Melalui pendekatan teritorial, pengenaan PPh terhadap pelaku usaha dan tenaga ahli sektor keuangan berkewarganegaraan asing yang memenuhi ketentuan di PFII dibatasi pada penghasilan yang bersumber dari Indonesia.
Penjelasan Pasal 50 UU Nomor 6 Tahun 2026 menerangkan bahwa kebijakan tersebut merupakan bagian dari strategi pemerintah untuk menarik investasi ke kawasan PFII. Dengan demikian, penghasilan yang berasal dari luar Indonesia dapat memperoleh pengecualian PPh sepanjang memenuhi persyaratan yang ditetapkan.
Namun, fasilitas ini tidak diberikan tanpa batasan. Pasal 50 mengidentifikasi dua kelompok yang dapat memperoleh perlakuan tersebut, yakni pelaku usaha yang menjalankan kegiatan usaha di PFII serta tenaga ahli sektor keuangan berkewarganegaraan asing yang bekerja di kawasan tersebut.
Beragam Insentif PPh Turut Disediakan
Selain penerapan territorial income system, UU PFII juga mengatur sejumlah fasilitas perpajakan lainnya. Ketentuan Pasal 49 memuat beberapa bentuk insentif yang dapat diberikan kepada pihak yang memenuhi kriteria.
Fasilitas tersebut mencakup pengurangan PPh badan, pengenaan PPh final dengan tarif 0%, pengecualian dari status subjek pajak dalam negeri, serta pembebasan dari kewajiban pemotongan dan/atau pemungutan PPh.
Pengaturan lebih lanjut mengenai insentif badan usaha terdapat dalam Pasal 51. Pasal tersebut menyediakan pengurangan PPh badan hingga 100% bagi pelaku usaha yang menjalankan kegiatan di PFII.
Cakupan kegiatan yang dimaksud meliputi sektor keuangan, sektor penunjang keuangan, serta sektor lainnya yang beroperasi di kawasan tersebut. Fasilitas pengurangan PPh badan dengan besaran serupa juga diberikan kepada Lembaga Pengelola PFII dan Lembaga Pengawas Jasa Keuangan PFII untuk kegiatan operasional masing-masing.
Penerima Fasilitas Tetap Harus Memenuhi Persyaratan
Meskipun menawarkan berbagai insentif, pemberian fasilitas perpajakan di PFII tetap memperhatikan ketentuan yang berlaku. Salah satu aspek yang menjadi pertimbangan adalah kesepakatan atau perjanjian internasional di bidang perpajakan yang berkaitan dengan pelaksanaannya.
Pasal 48 ayat (4) juga memberikan batasan mengenai pihak dan penghasilan yang dapat memperoleh pengecualian PPh atas pendapatan dari luar Indonesia. Fasilitas tersebut berkaitan dengan penghasilan yang berasal dari PFII serta pelaku usaha, tenaga ahli, dan subjek pajak luar negeri yang memenuhi kualifikasi tertentu.
Dengan adanya persyaratan tersebut, keberadaan PFII tidak berarti seluruh pihak yang melakukan aktivitas di kawasan itu secara otomatis mendapatkan pengecualian pajak. Status penerima fasilitas dan pemenuhan ketentuan yang ditetapkan dalam UU PFII tetap menjadi faktor penentu.
Pengaturan melalui UU Nomor 6 Tahun 2026 ini memperlihatkan bahwa pemerintah menyiapkan pendekatan perpajakan khusus untuk mendukung aktivitas keuangan internasional. Penerapan skema teritorial dan berbagai insentif PPh diharapkan dapat menjadi salah satu daya tarik bagi pelaku usaha serta tenaga profesional sektor keuangan untuk beraktivitas di Indonesia.
Sumber: IKPI – Beda dari Sistem Pajak Umum, PFII Terapkan Skema Territorial Income.