
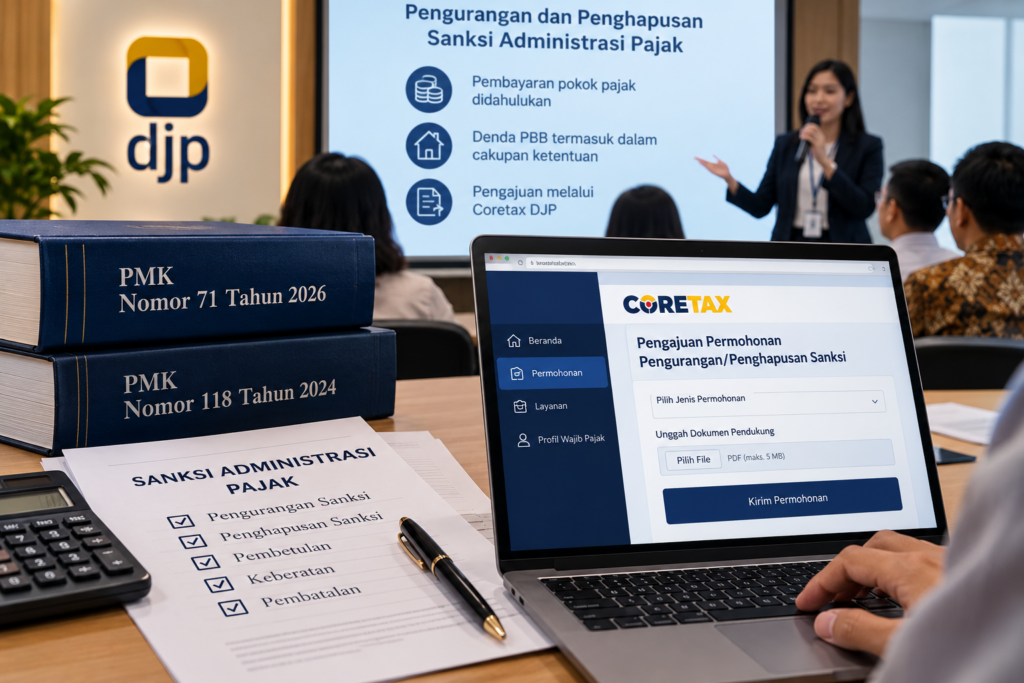
Wajib pajak yang memiliki sanksi administrasi perlu mencermati perubahan ketentuan perpajakan yang berlaku pada 2026. Direktorat Jenderal Pajak (DJP) mengingatkan bahwa fasilitas pengurangan atau penghapusan sanksi dapat dimanfaatkan oleh wajib pajak yang memenuhi persyaratan sesuai peraturan.
Pemahaman mengenai fasilitas tersebut menjadi salah satu materi dalam kelas pajak yang diselenggarakan Kantor Pelayanan Pajak (KPP) Pratama Jakarta Setiabudi Dua. Kegiatan ini membahas Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Perubahan aturan mencakup pembayaran pokok pajak
Kepala Seksi Pelayanan KPP Pratama Jakarta Setiabudi Dua, Ermaria Angelita Soepeno, menjelaskan bahwa edukasi tersebut ditujukan untuk memperkuat pemahaman wajib pajak mengenai hak dan tanggung jawab perpajakannya. Ia juga mendorong wajib pajak yang memenuhi kriteria agar mempertimbangkan fasilitas pengurangan atau penghapusan sanksi sesuai ketentuan.
Dalam pemaparan materi, Penyuluh Pajak Fitria Murty menguraikan sejumlah perubahan yang dibawa PMK 71/2026. Regulasi tersebut mengubah PMK Nomor 118 Tahun 2024, yang menjadi dasar tata cara pembetulan, pengajuan keberatan, pengurangan, penghapusan, dan pembatalan dalam urusan perpajakan.
Salah satu poin yang dibahas adalah cara memperhitungkan pembayaran pokok pajak dan sanksi administrasi. Mekanisme yang sebelumnya menggunakan penghitungan secara proporsional diubah sehingga pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok pajak.
Denda PBB termasuk dalam cakupan ketentuan
Perubahan lainnya berkaitan dengan denda administratif Pajak Bumi dan Bangunan (PBB). PMK 71/2026 memasukkan jenis denda tersebut sebagai sanksi yang dapat dimohonkan untuk dikurangi atau dihapus, sepanjang persyaratan yang ditetapkan terpenuhi.
Regulasi ini juga memuat pengecualian untuk sanksi tertentu. Selain itu, Direktur Jenderal Pajak diberikan kewenangan melakukan pengurangan atau penghapusan sanksi administratif dalam rangka mendukung perekonomian nasional.
Dalam kelas pajak tersebut, Fitria turut menerangkan ketentuan yang harus dipenuhi pemohon serta tahapan pengajuan permohonan melalui Coretax DJP. Penjelasan ini menjadi bagian dari pembahasan agar wajib pajak memahami prosedur yang perlu dijalankan sebelum mengajukan permohonan.
Contoh kasus digunakan untuk menjelaskan penerapan aturan
Penyuluh Pajak Berta Evelyne Natalia Tarigan melengkapi pembahasan dengan menjelaskan jenis sanksi administrasi yang masuk dalam cakupan fasilitas, besaran pengurangan, batas waktu pengajuan, serta ilustrasi kasus perpajakan.
Materi disusun menggunakan contoh dari beberapa kelompok persoalan, meliputi basis data perpajakan, pengawasan, pemeriksaan, dan penagihan. Pendekatan berbasis kasus tersebut diharapkan membantu peserta memahami bagaimana ketentuan diterapkan dalam situasi yang berbeda.
Berta juga mengingatkan pentingnya memastikan kewajiban perpajakan telah dipenuhi. Wajib pajak yang memenuhi persyaratan diminta tidak mengabaikan kesempatan mengajukan pengurangan atau penghapusan sanksi administrasi sesuai aturan yang berlaku.
Dengan memahami perubahan regulasi, ruang lingkup fasilitas, dan prosedur permohonannya, wajib pajak dapat menilai apakah kondisi yang dihadapi memenuhi ketentuan untuk memperoleh keringanan sanksi.
Sumber: Direktorat Jenderal Pajak (DJP); PMK Nomor 71 Tahun 2026 — JDIH Kementerian Keuangan.