
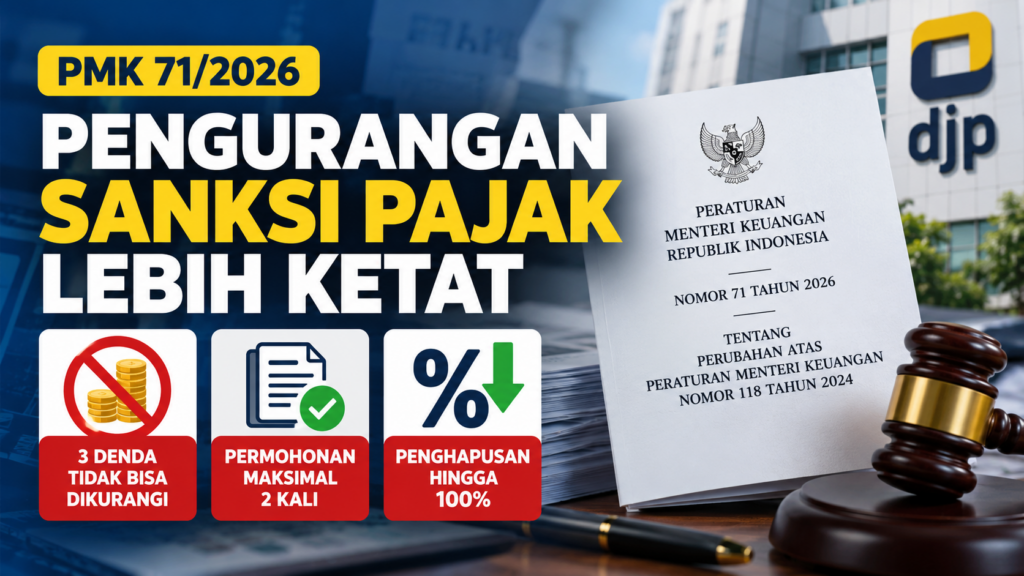
JAKARTA – Ketentuan mengenai pengurangan sanksi pajak mengalami penyesuaian setelah terbitnya Peraturan Menteri Keuangan (PMK) 71 Tahun 2026 yang mengubah PMK 118 Tahun 2024. Aturan terbaru ini memperjelas jenis denda yang tidak bisa dimohonkan pengurangan atau penghapusan, membatasi jumlah permohonan, sekaligus tetap menyediakan ruang keringanan untuk sanksi administratif tertentu.
Dalam ketentuan baru tersebut, terdapat tiga kelompok denda yang tidak dapat dikurangi atau dihapuskan. Di luar ketiga kelompok itu, wajib pajak masih dapat mengajukan pengurangan atau penghapusan sanksi administratif sepanjang memenuhi persyaratan yang ditentukan.
Tiga Denda yang Tidak Dapat Dikurangi atau Dihapus
Pasal 21A huruf b PMK 118/2024 sebagaimana diubah melalui PMK 71/2026 mengatur pembatasan terhadap sanksi dalam Surat Tagihan Pajak (STP) yang berkaitan dengan penerbitan Surat Ketetapan Pajak (SKP). Pembatasan tersebut merujuk pada jenis denda tertentu dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Pertama, denda berdasarkan Pasal 25 ayat (9) UU KUP sebesar 30 persen dari jumlah pajak menurut keputusan keberatan, setelah dikurangi pajak yang telah dibayar sebelum keberatan diajukan. Denda ini dikenakan ketika keberatan wajib pajak ditolak atau hanya dikabulkan sebagian.
Kedua, denda berdasarkan Pasal 27 ayat (5d) UU KUP sebesar 60 persen dari jumlah pajak menurut putusan banding, setelah dikurangi pembayaran pajak yang telah dilakukan sebelum pengajuan keberatan. Ketentuan tersebut berlaku apabila permohonan banding ditolak atau dikabulkan sebagian.
Ketiga, denda berdasarkan Pasal 27 ayat (5f) UU KUP sebesar 60 persen dari jumlah pajak berdasarkan putusan peninjauan kembali (PK), setelah memperhitungkan pembayaran pajak sebelum keberatan diajukan. Sanksi ini berlaku ketika putusan PK menyebabkan jumlah pajak yang masih harus dibayar bertambah.
Sementara itu, sanksi administratif lain tetap dapat memperoleh pengurangan atau penghapusan jika persyaratannya terpenuhi. Contohnya antara lain sanksi karena terlambat menyampaikan Surat Pemberitahuan (SPT) atau terlambat melakukan pembayaran pajak.
Dasar kewenangan tersebut terdapat dalam Pasal 36 ayat (1) huruf a UU KUP. Ketentuan itu memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangi atau menghapus sanksi administratif yang timbul akibat kekhilafan wajib pajak atau bukan karena kesalahan wajib pajak.
Permohonan Pengurangan Sanksi Maksimal Dua Kali
Perubahan lainnya terdapat pada Pasal 24 ayat (1) PMK 118/2024 sebagaimana diubah dengan PMK 71/2026. Permohonan pengurangan atau penghapusan sanksi administratif dibatasi paling banyak dua kali untuk perkara yang dimaksud dalam ketentuan tersebut.
Melalui akun resmi X @kring_pajak, DJP menjelaskan bahwa permohonan ketiga tidak dapat diajukan. Pembatasan itu juga berlaku apabila wajib pajak ingin memanfaatkan kebijakan berdasarkan Keputusan Direktur Jenderal Pajak (KEP) 239/PJ/2026.
Permohonan kedua harus disampaikan paling lambat tiga bulan sejak tanggal surat keputusan atas permohonan pertama dikirim. Batas waktu tersebut dapat dikecualikan apabila wajib pajak mampu membuktikan bahwa keterlambatan terjadi karena keadaan di luar kekuasaannya.
Selain itu, permohonan kedua harus berkaitan dengan SKP atau STP yang sebelumnya telah memperoleh keputusan mengenai pengurangan atau penghapusan sanksi administratif.
KEP-239/PJ/2026 Buka Peluang Penghapusan hingga 100 Persen
Di luar pembatasan permohonan, KEP-239/PJ/2026 menyediakan kebijakan pengurangan atau penghapusan sanksi administratif dengan besaran yang berbeda-beda. Besarnya keringanan bergantung pada jenis sanksi dan pemenuhan kewajiban perpajakan yang dipersyaratkan.
Kebijakan tersebut diterbitkan oleh Direktur Jenderal Pajak Bimo Wijayanto untuk mendukung pelaksanaan ketentuan baru dalam PMK 71/2026. Dalam dialog perpajakan bersama Paguyuban Sosial Marga Tionghoa Indonesia (PSMTI) Sulawesi Selatan di Hotel Claro Makassar pada 22 Oktober 2026, Kepala Kanwil DJP Sulawesi Selatan, Barat, dan Tenggara (Sulselbartra) Imanul Hakim menjelaskan manfaat kebijakan itu bagi wajib pajak.
Menurut penjelasan Imanul dalam kegiatan tersebut, wajib pajak dapat memperoleh penghapusan sanksi administratif tertentu hingga 100 persen apabila memenuhi persyaratan. Fasilitas itu juga terkait dengan penyelesaian kewajiban perpajakan tertentu sampai Desember 2026.
Ia menyebut beberapa persoalan yang masih perlu ditangani, antara lain tunggakan pajak, pemeriksaan yang belum selesai, serta surat permintaan penjelasan atas data dan/atau keterangan (SP2DK). Pelaku usaha juga didorong untuk berkonsultasi langsung dengan kantor pajak ketika menghadapi kendala dalam memenuhi kewajiban perpajakannya.
Dalam forum yang sama, Imanul menyinggung relaksasi sanksi administratif Pajak Bumi dan Bangunan (PBB) sektor pertambangan. Berdasarkan kebijakan yang disebut diatur dalam PMK 71, sanksi tertentu yang sebelumnya dapat mencapai 50 persen berpeluang dihapuskan sepanjang ketentuannya terpenuhi.
Penerimaan Pajak Sulawesi Selatan Capai Rp6,82 Triliun
Kanwil DJP Sulselbartra mencatat penerimaan pajak Sulawesi Selatan mencapai Rp6,82 triliun hingga 31 Agustus 2026. Nilai tersebut setara dengan 52,18 persen dari target tahunan sebesar Rp13,08 triliun.
Dibandingkan periode yang sama pada 2025, realisasi penerimaan tersebut tumbuh 4,90 persen secara bruto dan 10,12 persen secara neto. Pertumbuhan penerimaan ditopang oleh peningkatan setoran dari sektor pendidikan dan kesehatan serta kenaikan Pajak Penghasilan (PPh), terutama PPh Pasal 21.
Penerimaan Pajak Pertambahan Nilai (PPN) juga meningkat. Faktor yang disebut mendukung kenaikan tersebut antara lain penurunan restitusi pajak serta bertambahnya setoran dari sektor pertambangan dan proyek infrastruktur pemerintah.
Ketua PSMTI Sulawesi Selatan Thiawudy Wikarso menyampaikan bahwa dialog tersebut merupakan kegiatan kedua yang digelar bersama Kanwil DJP Sulselbartra. Acara juga disiarkan secara daring agar dapat diikuti pengurus PSMTI dari provinsi lain serta pengusaha yang tidak dapat hadir langsung.
Ketua Umum PSMTI Pusat Wilianto Tanta menekankan pentingnya pemahaman aturan perpajakan dalam tata kelola perusahaan. Menurutnya, informasi yang diperoleh langsung dari otoritas pajak diperlukan agar pelaku usaha dapat mengikuti perubahan peraturan dan memenuhi kewajiban perpajakan sesuai ketentuan.
Sumber: bsinews.id