
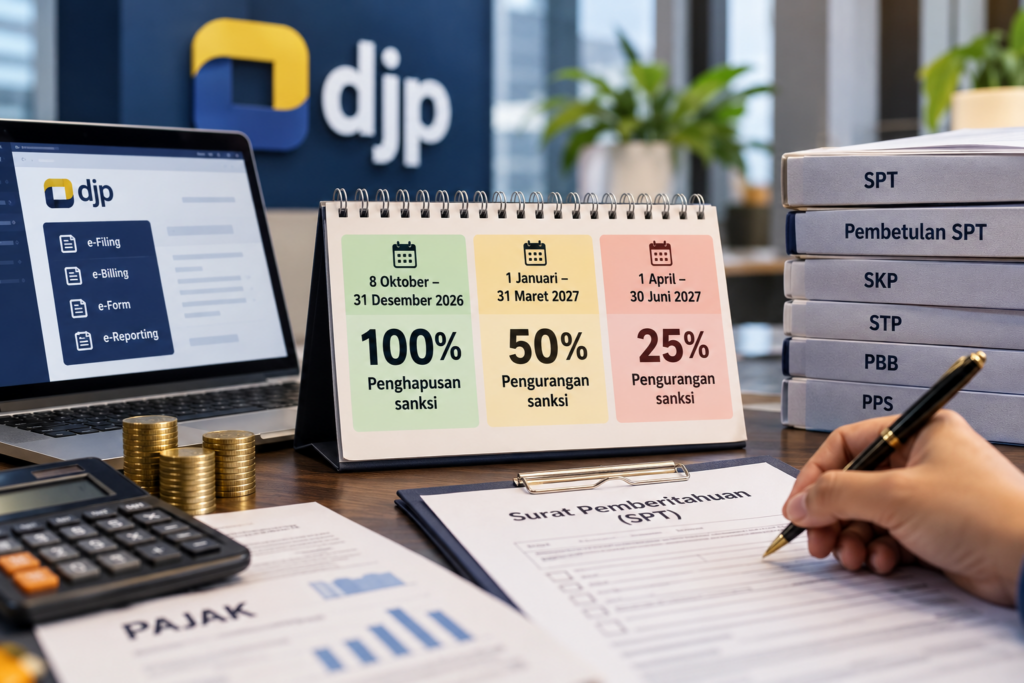
Waktu pemenuhan kewajiban perpajakan menjadi salah satu hal yang perlu diperhatikan wajib pajak yang ingin memanfaatkan fasilitas pengurangan sanksi administratif pada periode 2026–2027. Besarnya keringanan tidak berlaku seragam untuk semua jenis sanksi, sehingga wajib pajak perlu terlebih dahulu memastikan ketentuan yang sesuai dengan kondisinya.
Ketentuan tersebut berkaitan dengan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 dan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Kebijakan ini mengatur pemberian fasilitas pengurangan atau penghapusan sanksi administratif dengan persyaratan tertentu.
Jadwal Menentukan Besarnya Keringanan
Untuk kategori sanksi tertentu atas keterlambatan penyampaian SPT Tahunan Pajak Penghasilan (PPh) sampai dengan tahun pajak 2025 serta SPT Masa berstatus kurang bayar hingga masa pajak September 2026, besaran fasilitas dibedakan berdasarkan periode penyampaian.
- 8 Oktober sampai 31 Desember 2026: penghapusan sanksi sebesar 100 persen.
- 1 Januari sampai 31 Maret 2027: pengurangan sanksi sebesar 50 persen.
- 1 April sampai 30 Juni 2027: pengurangan sanksi sebesar 25 persen.
Persentase tersebut berlaku untuk kategori yang ditentukan dalam kebijakan. Jenis sanksi lainnya mengikuti ketentuan khusus sebagaimana diatur dalam keputusan DJP beserta lampirannya.
Fasilitas Mencakup Sejumlah Sanksi Administratif
Selain sanksi keterlambatan pelaporan SPT, kebijakan tersebut mencakup sanksi tertentu akibat pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran atau penyetoran pajak, serta sanksi yang tercantum dalam surat ketetapan pajak (SKP), surat ketetapan Pajak Bumi dan Bangunan (PBB), dan surat tagihan pajak (STP).
Cakupan lainnya berkaitan dengan sanksi hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS), sesuai Peraturan Menteri Keuangan Nomor 196/PMK.03/2021.
Pengurangan Sanksi Tidak Menghapus Pokok Pajak
Fasilitas ini bukan berarti wajib pajak terbebas dari seluruh kewajiban perpajakannya. Pokok utang pajak yang masih terutang tetap harus diselesaikan sesuai ketentuan yang berlaku.
PMK Nomor 71 Tahun 2026 juga mengatur perubahan mekanisme pengalokasian pembayaran utang pajak. Dalam ketentuan baru, pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak, berbeda dari mekanisme sebelumnya yang membagi perhitungan pembayaran secara proporsional antara pokok utang dan sanksi administratif.
Oleh karena itu, wajib pajak perlu membedakan antara fasilitas pengurangan sanksi dan kewajiban membayar pokok pajak. Keduanya merupakan hal yang berbeda dalam penyelesaian kewajiban perpajakan.
Pastikan Persyaratan Sesuai dengan Kondisi Wajib Pajak
Sebelum memanfaatkan fasilitas, wajib pajak sebaiknya memeriksa jenis sanksi, status pelunasan, dokumen pendukung, dan persyaratan permohonan yang berlaku. Tidak semua sanksi otomatis memperoleh pengurangan dengan persentase yang sama.
Sumber: Direktorat Jenderal Pajak – Pengurangan Sanksi Administratif.