website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Sunday, 25 October 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Berita Nasional

PMK 112/2025: Principal Purpose Test Kini Berlaku untuk Semua P3B, Cegah Modus Penghindaran Pajak

Johannes Albert by Johannes Albert
January 16, 2026
in Nasional
0 0
0
PMK 112/2025: Principal Purpose Test Kini Berlaku untuk Semua P3B, Cegah Modus Penghindaran Pajak
0
SHARES
39
VIEWS
Share on FacebookShare on Twitter

JAKARTA – Pemerintah melalui Kementerian Keuangan semakin memperketat celah penghindaran pajak lintas negara. Melalui Peraturan Menteri Keuangan (PMK) Nomor 112 Tahun 2025, instrumen Principal Purpose Test (PPT) resmi diperkenalkan sebagai “senjata” utama untuk mencegah penyalahgunaan Persetujuan Penghindaran Pajak Berganda (P3B).

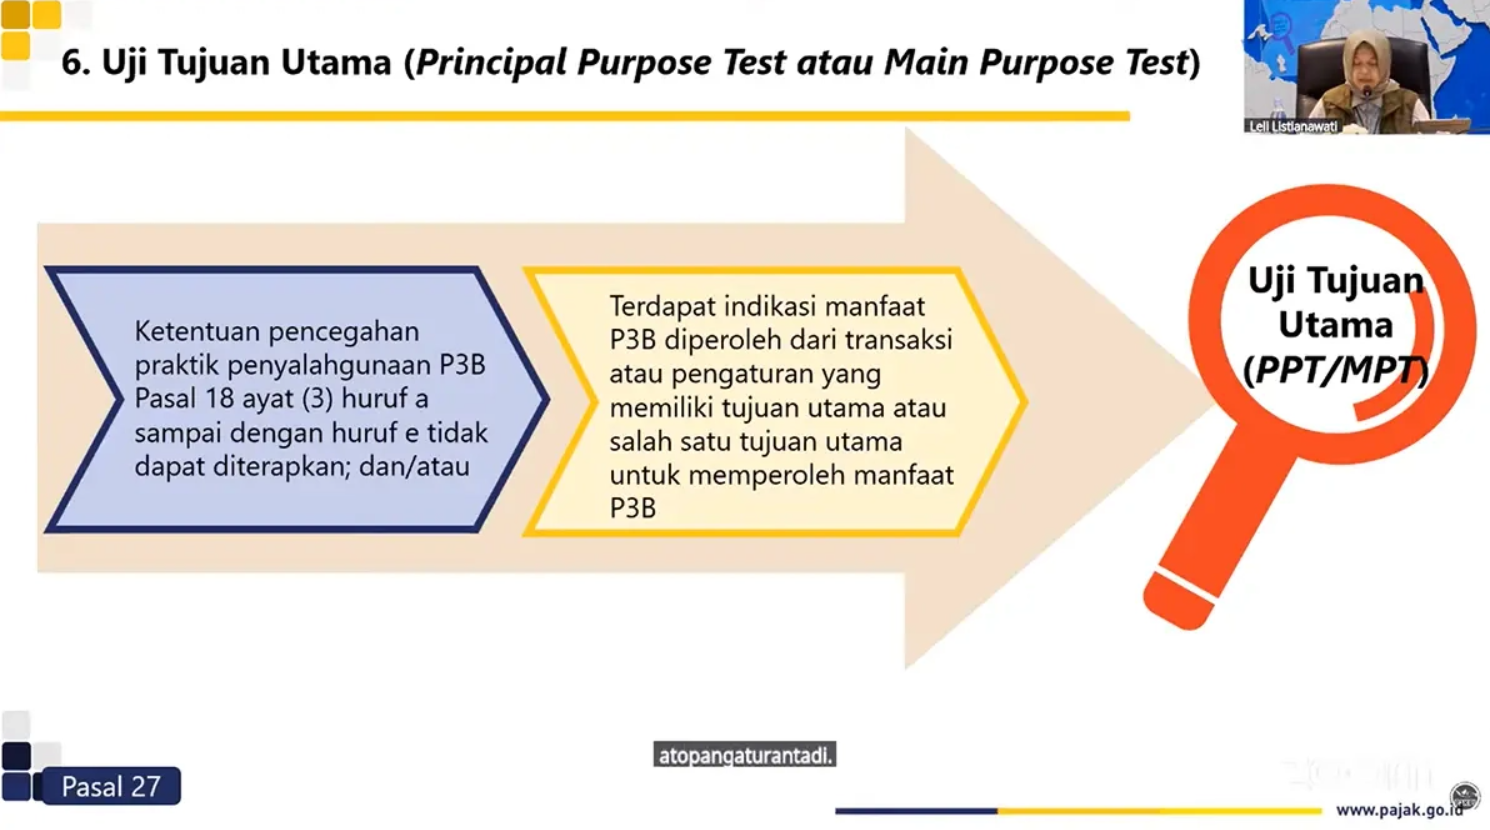
Instrumen ini akan digunakan apabila ketentuan anti-penghindaran pajak yang bersifat spesifik dinilai tidak mempan mencegah praktik treaty shopping atau penyalahgunaan lainnya. Secara prinsip, manfaat P3B tidak akan diberikan jika ditemukan bukti bahwa tujuan utama—atau salah satu tujuan utama—dari sebuah transaksi hanyalah semata-mata untuk mengeruk keuntungan dari fasilitas perpajakan tersebut.

Baca Juga: Ada PMK 112/2025, Formulir DGT (SKD WPLN) Terbit 2025 Tetap Berlaku?

“Untuk menentukan apakah tujuan transaksi atau pengaturan itu untuk memanfaatkan P3B atau tidak, perlu analisis yang harus dilakukan secara seksama.”

— Leli Listianawati, Kasubdit Perjanjian dan Kerja Sama Perpajakan Internasional DJP

Prosedur Analisis yang Ketat

Penerapan PPT menuntut kehati-hatian tinggi. Otoritas pajak (fiskus) tidak dapat serta-merta menuduh sebuah transaksi bertujuan menghindari pajak tanpa dasar yang kuat. Leli Listianawati menegaskan bahwa diperlukan analisis komprehensif yang mencakup skema transaksi, kontrak yang mendasari, hingga substansi ekonomi di balik bentuk formalnya (substance over form).

Analisis fiskus juga akan menyasar pada durasi pelaksanaan transaksi, pihak-pihak yang terlibat, serta hubungan antarpihak tersebut. Hal ini dilakukan untuk memastikan apakah hak dan kewajiban yang timbul benar-benar mencerminkan aktivitas ekonomi yang wajar atau sekadar rekayasa.

Baca Juga: Omzet Tembus Rp4,8 Miliar? Tenang, Angsuran PPh 25 Tahun Pertama Tetap Nihil

Lebih lanjut, penilaian juga akan melihat manfaat P3B yang dihasilkan dibandingkan dengan manfaat non-pajak lainnya. Analisis mendalam ini krusial untuk membuktikan apakah transaksi tersebut memiliki “tujuan utama” untuk mendapatkan fasilitas P3B, baik secara langsung maupun tidak langsung.

Standar Minimum Global (MLI)

Pemberlakuan PPT ini didasarkan pada Pasal 7 ayat (1) Multilateral Instrument (MLI). Mengingat PPT merupakan standar minimum dalam kesepakatan pajak global, maka seluruh P3B antara Indonesia dengan negara mitra yang telah dimodifikasi melalui MLI dipastikan memuat klausul ini.

“Mengingat ini standar minimum, untuk P3B yang sudah dimodifikasi MLI maka pasti ada ketentuan principal purpose test ini,” ujar Leli dalam keterangannya, Kamis (15/1/2026).

Perbedaan Utama: Jika Main Purpose Test hanya melekat pada pasal-pasal tertentu, Principal Purpose Test berlaku universal untuk semua pasal dalam P3B.

Leli juga menjelaskan perbedaan mendasar antara PPT dengan instrumen serupa yang sudah ada sebelumnya, yakni main purpose test. Meskipun keduanya bertujuan mencegah penyalahgunaan, cakupan PPT jauh lebih luas dan menyeluruh karena mengikat keseluruhan isi perjanjian, bukan hanya pasal spesifik.

Sumber Terkait:

  • Daftar P3B dan Ketentuan Pajak Internasional (DJP)
  • Kerjasama Perpajakan Internasional (BKF Kemenkeu)
Johannes Albert

Johannes Albert

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Tata Cara Pelaporan SPT Tahunan PPh Wajib Pajak Orang Pribadi Status Nihil Menggunakan Coretax Form

April 30, 2026
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

9
Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

6
SR023 T3/T5 Resmi Ditawarkan: Kupon 5,8–5,95%

SR023 T3/T5 Resmi Ditawarkan: Kupon 5,8–5,95%

4
Lupa Sampaikan Pemberitahuan NPPN, Ini Risikonya bagi WP Orang Pribadi

Faktur Pajak “Tidak Ada” Tidak Dapat Dikreditkan, Namun Faktur Terlambat Masa Pajak Masih Bisa Dikreditkan: Putusan Majelis Dalam Sengketa Ppn

4
Pengembalian PPN Turis UEA Kini Lebih Cepat

Pengembalian PPN Turis UEA Kini Lebih Cepat

October 25, 2026
BRITACOF ke-7 Dorong Pembaruan Administrasi Pajak Internasional

BRITACOF ke-7 Dorong Pembaruan Administrasi Pajak Internasional

October 24, 2026
Celah Pajak Sewa Liburan Bikin Cornwall Rugi

Celah Pajak Sewa Liburan Bikin Cornwall Rugi

October 24, 2026
Indonesia Perluas Peluang Pendanaan Lewat Kemitraan Global

Indonesia Perluas Peluang Pendanaan Lewat Kemitraan Global

October 23, 2026

Recent News

Pengembalian PPN Turis UEA Kini Lebih Cepat

Pengembalian PPN Turis UEA Kini Lebih Cepat

October 25, 2026
BRITACOF ke-7 Dorong Pembaruan Administrasi Pajak Internasional

BRITACOF ke-7 Dorong Pembaruan Administrasi Pajak Internasional

October 24, 2026
Celah Pajak Sewa Liburan Bikin Cornwall Rugi

Celah Pajak Sewa Liburan Bikin Cornwall Rugi

October 24, 2026
Indonesia Perluas Peluang Pendanaan Lewat Kemitraan Global

Indonesia Perluas Peluang Pendanaan Lewat Kemitraan Global

October 23, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version