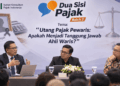


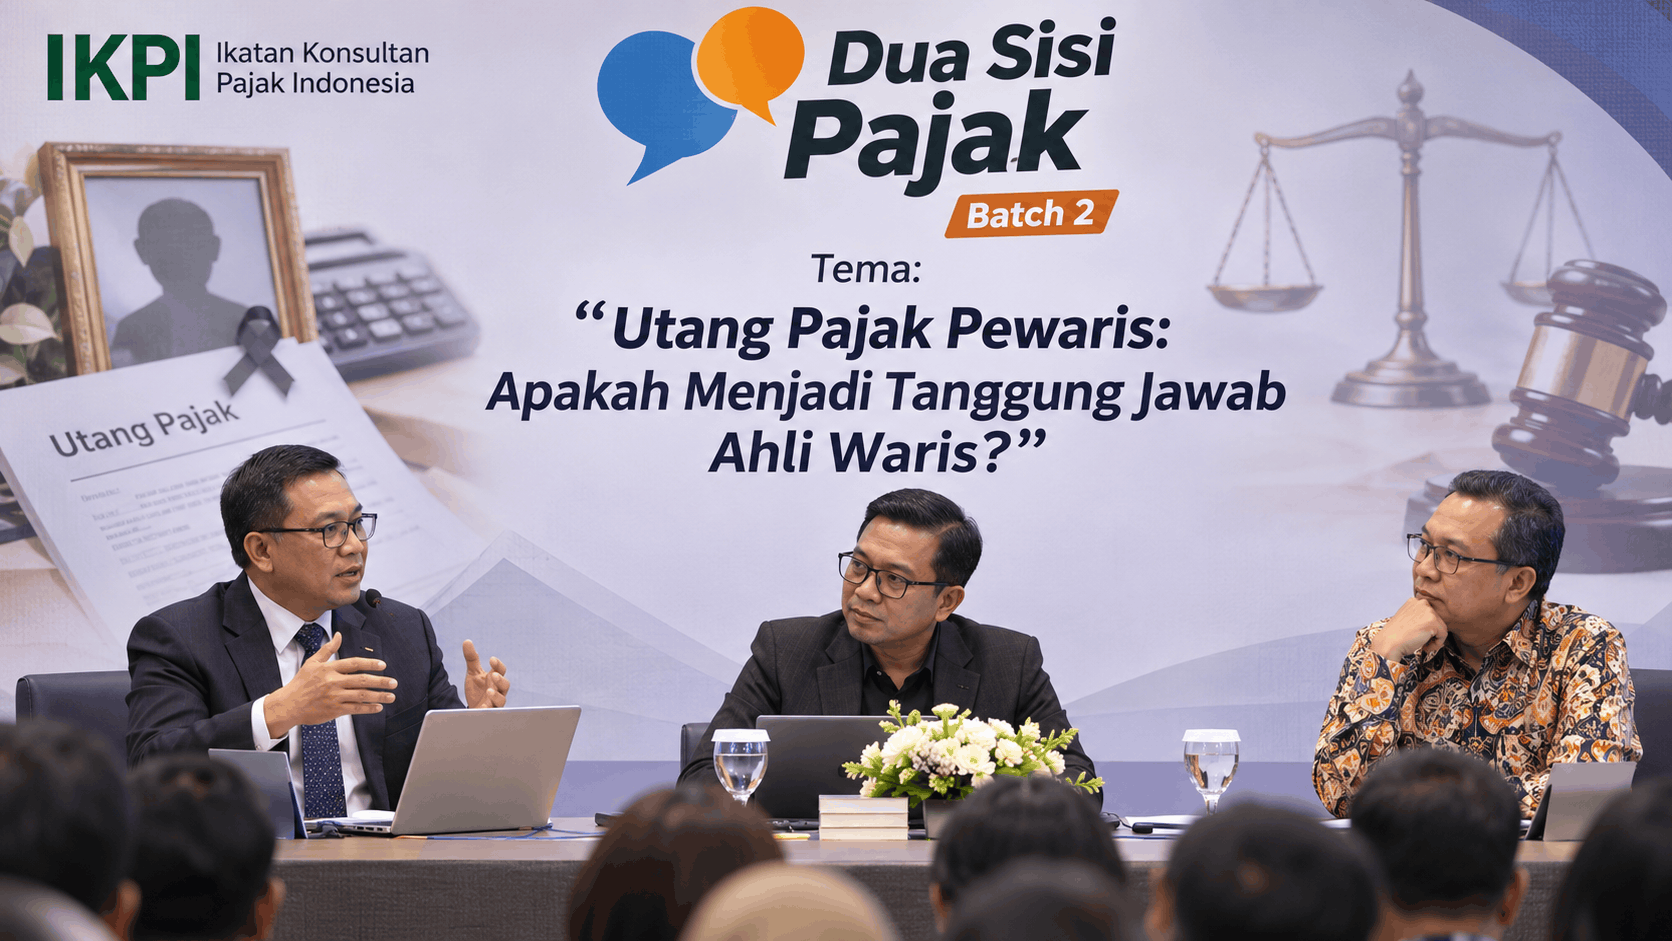
Persoalan mengenai pihak yang harus menanggung utang pajak setelah seseorang meninggal dunia kembali menjadi perhatian dalam diskusi perpajakan. Isu tersebut menjadi pembahasan utama dalam forum Dua Sisi Pajak Batch 2 yang diselenggarakan pada Jumat, 30 Oktober 2026.
Mengangkat tema “Utang Pajak Pewaris: Apakah Menjadi Tanggung Jawab Ahli Waris?”, forum ini mempertemukan dua praktisi dengan pandangan hukum berbeda. Pembahasan diarahkan pada persoalan apakah kewajiban pajak yang muncul sebelum pewaris meninggal dunia masih dapat ditagihkan kepada ahli waris, khususnya setelah harta peninggalan dibagikan.
Diskusi menghadirkan Dr. Huakanala Hubudi, S.H., M.H., MAP., Ak., M.Ak., CA., CLI., CRA., CTL., CCL., CFI., ACFI., ASEAN CPA., CFra., ANZIIF (Assoc) CIP, selaku Wakil Ketua Departemen Advokasi dan Bantuan Hukum Ikatan Konsultan Pajak Indonesia (IKPI). Narasumber lainnya adalah Dr. Teo Takismen, S.E., S.H., M.M., M.B.A., M.H. Jalannya pembahasan dipandu oleh Pino Siddharta sebagai moderator.
Dua Pendekatan Hukum dalam Menilai Utang Pajak Pewaris
Pokok perdebatan dalam pertemuan tersebut terletak pada hubungan antara ketentuan penagihan pajak dan prinsip hukum kewarisan. Kedua narasumber menyampaikan landasan pemikiran masing-masing untuk menjawab persoalan mengenai keberlanjutan kewajiban pajak ketika wajib pajak yang bersangkutan telah meninggal dunia.
Dr. Huakanala Hubudi berpandangan bahwa meninggalnya seseorang tidak otomatis menghapus utang pajak yang sudah timbul sebelumnya. Dalam membangun argumentasinya, ia merujuk pada ketentuan penagihan pajak dalam PMK Nomor 61 Tahun 2023 serta menghubungkannya dengan prinsip kewarisan yang diatur dalam KUHPerdata dan Kompilasi Hukum Islam.
Di sisi lain, Dr. Teo Takismen mengemukakan pendekatan yang berangkat dari berakhirnya kewajiban pajak subjektif sebagaimana diatur dalam Pasal 2A UU PPh. Ia juga menyoroti ketentuan Pasal 32 UU KUP mengenai kedudukan ahli waris sebagai wakil, termasuk batas kewenangan dan tanggung jawab dalam menjalankan hak serta kewajiban perpajakan.
Persoalan yang kemudian dipertanyakan adalah dasar hukum untuk membebankan tanggung jawab kepada ahli waris apabila harta peninggalan sudah dibagikan. Pembahasan ini turut dikaitkan dengan hierarki peraturan perundang-undangan, sehingga penilaian terhadap kewajiban ahli waris tidak hanya bertumpu pada satu ketentuan.
Kedua pandangan tersebut memperlihatkan bahwa persoalan utang pajak pewaris memiliki sejumlah aspek hukum yang perlu ditelaah secara menyeluruh. Perbedaan penafsiran menjadi bahan pengujian terhadap argumentasi dan dasar peraturan yang digunakan oleh masing-masing pihak.
Peran Moderator dalam Memperdalam Analisis
Pino Siddharta berperan mengarahkan jalannya pembicaraan agar setiap perspektif mendapatkan ruang pembahasan yang memadai. Pertanyaan yang disampaikan moderator tidak sekadar menjaga kelancaran acara, tetapi juga mendorong narasumber menjelaskan konsistensi pemikiran dan dasar hukum yang mereka gunakan.
Melalui pertanyaan yang menguji argumentasi, pembahasan berkembang melampaui penyampaian pendapat secara bergantian. Setiap pandangan memperoleh tanggapan dan diuji melalui penafsiran ketentuan, keterkaitan antarperaturan, serta konsekuensi hukum yang mungkin muncul dari penerapannya.
Pendekatan tersebut memberikan gambaran bahwa memahami peraturan perpajakan tidak cukup hanya dengan mengetahui bunyi pasalnya. Praktisi juga perlu mampu membaca hubungan antara satu ketentuan dengan ketentuan lainnya, memahami asas hukum, serta menyusun penafsiran yang logis dan memiliki dasar pertanggungjawaban.
Perbedaan Pendapat sebagai Sarana Memperluas Wawasan
Format Dua Sisi Pajak memberikan pengalaman yang berbeda dibandingkan seminar atau webinar yang umumnya berorientasi pada penyampaian materi oleh narasumber. Dalam forum ini, peserta dapat mengikuti proses terbentuknya suatu argumentasi, termasuk ketika sebuah pendapat mendapatkan pertanyaan atau sanggahan dari perspektif hukum lainnya.
Dari satu persoalan perpajakan, peserta memperoleh dua pendekatan yang dapat dijadikan bahan pembelajaran ketika menghadapi permasalahan serupa dalam praktik. Mereka tidak hanya menerima kesimpulan, tetapi juga berkesempatan memahami pertimbangan dan dasar pemikiran yang melatarbelakangi masing-masing pandangan.
Hal tersebut menjadi penting bagi konsultan pajak karena perkembangan regulasi dan kompleksitas persoalan perpajakan menuntut kemampuan analisis yang terus diperbarui. Pemahaman terhadap peraturan perlu disertai kecakapan dalam menafsirkan ketentuan dan mempertanggungjawabkan pendapat secara profesional.
Dua Sisi Pajak Dorong Budaya Diskusi yang Konstruktif
Penyelenggaraan edisi kedua pada 30 Oktober 2026 menjadi bagian dari pengembangan Dua Sisi Pajak sebagai ruang pertukaran gagasan di bidang perpajakan. Forum ini membawa pendekatan yang menempatkan perbedaan pemikiran sebagai kesempatan untuk memperluas pengetahuan, bukan sebagai alasan untuk mempertentangkan para pembicara.
Bagi kalangan konsultan pajak, forum semacam ini dapat menjadi ruang pembelajaran untuk menghadapi beragam persoalan hukum. Perubahan regulasi, kompleksitas pelaksanaan kewajiban perpajakan, serta perbedaan penafsiran membutuhkan praktisi yang tidak hanya menguasai aturan, tetapi juga mampu mengembangkan analisis secara kritis.
Melalui pembahasan yang terbuka dan interaktif, Dua Sisi Pajak berupaya memperlihatkan pentingnya proses membangun dan menguji suatu pendapat. Fokusnya bukan semata-mata menentukan pihak yang paling benar, melainkan memahami alasan hukum di balik setiap perspektif yang disampaikan.
Pada akhirnya, sebuah diskusi tidak harus menghasilkan kesepakatan di antara seluruh narasumber. Nilai pentingnya juga terletak pada wawasan yang dibawa pulang peserta, terutama ketika mereka memperoleh kesempatan melihat suatu persoalan dari sudut pandang yang sebelumnya mungkin belum dipertimbangkan.
Perbedaan pandangan yang disampaikan secara terbuka dan disertai argumentasi dapat memperkaya pemahaman. Dengan demikian, forum Dua Sisi Pajak tidak hanya menjadi tempat bertukar pendapat, tetapi juga sarana untuk membangun kebiasaan berpikir kritis dalam menghadapi persoalan perpajakan.