website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
Friday, 30 October 2026
Putusan Pajak
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak
No Result
View All Result
website Berita Pajak TerUpdate Cepat, Akurat, dan Mendalam."
No Result
View All Result
Home Berita Nasional

Natura di Daerah Tertentu Bebas Pajak Butuh Penetapan DJP

Yesaya Dapot Tua Sitompul by Yesaya Dapot Tua Sitompul
August 7, 2026
in Nasional
0 0
0
Natura di Daerah Tertentu Bebas Pajak Butuh Penetapan DJP
0
SHARES
10
VIEWS
Share on FacebookShare on Twitter

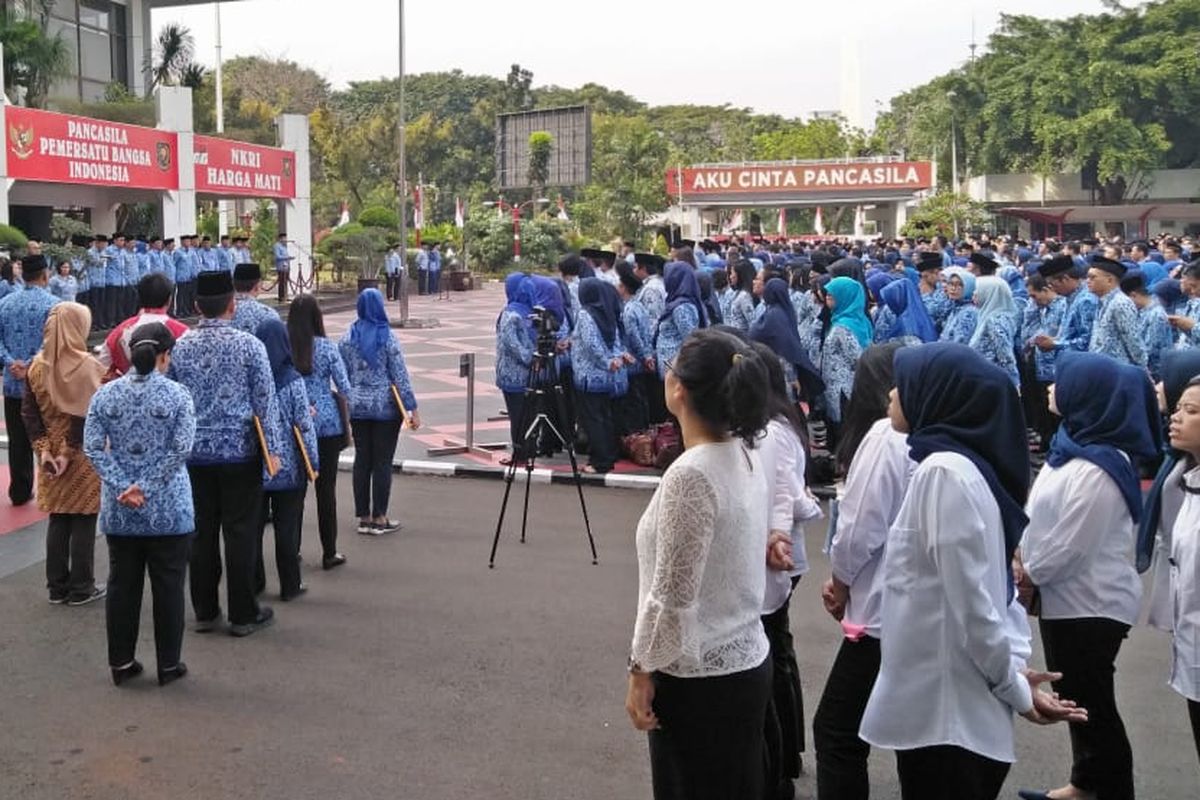
JAKARTA – Melalui Peraturan Menteri Keuangan (PMK) Nomor 66/2023, Kementerian Keuangan menetapkan bahwa penyediaan fasilitas atau imbalan non-tunai bagi pegawai yang bertugas di kawasan khusus dapat dikecualikan dari pemotongan Pajak Penghasilan (PPh) Pasal 21. Namun, fasilitas natura di daerah tertentu tersebut tidak secara otomatis bebas pajak tanpa adanya persetujuan resmi dari otoritas perpajakan, Jumat (31/7/2026).

Pemerintah menegaskan bahwa kategori daerah tertentu diperuntukkan bagi wilayah yang memiliki keadaan prasarana ekonomi kurang memadai dan sulit dijangkau oleh sarana transportasi umum. Agar dapat dikategorikan sebagai daerah tertentu, lokasi usaha wajib pajak pemberi kerja harus memperoleh surat penetapan resmi dari Direktur Jenderal Pajak (Dirjen Pajak).

“…Sepanjang lokasi usaha pemberi kerja mendapatkan penetapan daerah tertentu dari direktur jenderal pajak,” bunyi penggalan Pasal 8 ayat (1) PMK 66/2023.

Syarat Permohonan dan Saluran Pengajuan via Coretax

Guna mendapatkan kepastian status tersebut, wajib pajak pemberi kerja yang berstatus pusat diwajibkan mengajukan permohonan penetapan lokasi usaha di daerah tertentu. Pengajuan permohonan tersebut dilakukan secara terpisah untuk setiap unit lokasi usaha yang memenuhi kriteria kelayakan.

Dalam petunjuk teknis PMK 66/2023, pemberi kerja berstatus pusat dapat menyampaikan permohonan penetapan melalui tiga saluran resmi. Pertama, disampaikan secara langsung ke kantor pajak. Kedua, dikirimkan melalui pos, perusahaan jasa ekspedisi, atau kurir yang dilengkapi bukti pengiriman surat. Ketiga, diajukan secara elektronik melalui portal sistem Coretax.

11 Kriteria Prasarana dan Penilaian Kelayakan

Penetapan status wilayah mengacu pada tingkat ketersediaan dan kelayakan prasarana di lokasi usaha. Terdapat total 11 jenis prasarana yang menjadi indikator penilaian, yang terbagi menjadi 8 jenis prasarana ekonomi dan 3 jenis prasarana transportasi umum.

Suatu lokasi usaha dapat ditetapkan sebagai daerah tertentu apabila sedikitnya 6 dari 11 jenis prasarana tersebut dinyatakan tidak tersedia atau tidak layak. Dari minimal 6 prasarana yang tidak memenuhi syarat tersebut, sekurang-kurangnya wajib mencakup 1 jenis prasarana dari golongan transportasi umum.
Penting untuk dicatat bahwa fasilitas prasarana ekonomi maupun transportasi umum yang dibangun secara mandiri oleh pihak pemberi kerja tidak dihitung sebagai prasarana yang tersedia. Dengan kata lain, prasarana swadaya perusahaan tetap diperhitungkan sebagai prasarana yang tidak tersedia dalam proses penilaian oleh DJP.

Cakupan Fasilitas Natura yang Dikecualikan dari PPh

Setelah mengantongi keputusan penetapan resmi dari DJP, seluruh penyediaan natura dan/atau kenikmatan untuk pegawai beserta keluarganya di lokasi kerja tersebut secara otomatis dikecualikan dari objek PPh Pasal 21.

Fasilitas di lokasi kerja yang bebas PPh tersebut meliputi sarana dan prasarana tempat tinggal (termasuk perumahan), pelayanan kesehatan, sarana pendidikan, tempat peribadatan, sarana pengangkutan, serta fasilitas olahraga. Namun, pembebasan pajak tidak berlaku untuk cabang olahraga mewah seperti golf, balap perahu bermotor, pacuan kuda, terbang layang, dan olahraga otomotif.

Penyelenggaraan sarana dan fasilitas untuk pekerja beserta keluarganya tersebut dapat diselenggarakan oleh pemberi kerja secara mandiri, maupun melalui kerja sama dengan pihak ketiga dengan seluruh biayanya ditanggung oleh perusahaan pemberi kerja.

Sumber Terkait:

  • Kementerian Keuangan Republik Indonesia
  • Direktorat Jenderal Pajak (DJP)
Yesaya Dapot Tua Sitompul

Yesaya Dapot Tua Sitompul

Stay Connected test

  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Mudah dan Cepat! Ini Cara Ambil e-SPPT PBB Jakarta Secara Online

April 23, 2026
Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

Aturan Baru DHE SDA Mulai Berlaku 1 Juni 2026

May 18, 2026
PBPK Jadi Tonggak Baru Keseragaman Pelaporan Keuangan Nasional

Email Tak Aktif Saat Aktivasi Coretax? Ini Solusi Resmi dari DJP

December 30, 2025
Begini Cara Update Data Pemegang Saham di Sistem Coretax

Ketentuan Baru Pelaporan Struktur Manajemen Perusahaan dalam Coretax.

April 30, 2026
Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

Pemutihan Pajak Kendaraan 2026: Ada Diskon hingga Penghapusan Denda

14
Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

Integrasi Data Tanah, Parigi Moutong Bidik Potensi Pajak Baru

10
Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

Restitusi Pajak Tembus Rp198,71 Triliun, PPN dan PPnBM Mendominasi

6
Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

Memahami Penghitungan PPh Final bagi Pengusaha Kecil pada 2026

5
DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

October 30, 2026
Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

October 30, 2026
Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

October 30, 2026
DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

October 30, 2026

Recent News

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

DTA Jersey-Oman Diteken, Investasi Dua Arah Didorong

October 30, 2026
Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

Metode Koreksi Laporan Pajak Beralih, Wajib Pajak Perlu Cermati Aturan Baru

October 30, 2026
Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

Kebijakan Fiskal Indonesia Jadi Kunci Pendanaan Energi Bersih

October 30, 2026
DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

DJP Dorong Profesionalisme Konsultan Pajak dalam Edukasi

October 30, 2026

Menu

  • Home
  • Berita
  • Literasi Perpajakan
  • Putusan dan Analisis
  • PajakNow Tools

Layanan Informasi

  • Pedoman Media Siber
  • Hak Cipta
  • Kebijakan Privasi
  • Media Partner
  • Hubungi
  • Disclaimer

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap.

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In

Add New Playlist

No Result
View All Result
  • Berita
    • Regional
    • Nasional
    • Internasional
    • Info Grafis
    • Pandu News
  • Literasi Perpajakan
    • Edukasi Perpajakan
    • Panduan Pajak
  • PajakNow Tools
    • Kurs Pajak
    • Narasi Data Pajak
    • Tarif bunga dan sanksi pajak
  • Putusan dan Analisis
    • Analisis dan insight
    • Putusan Pengadilan Pajak

© 2026 pajaknow.id - Berita Pajak yang Akurat, Cepat dan Lengkap

Go to mobile version