
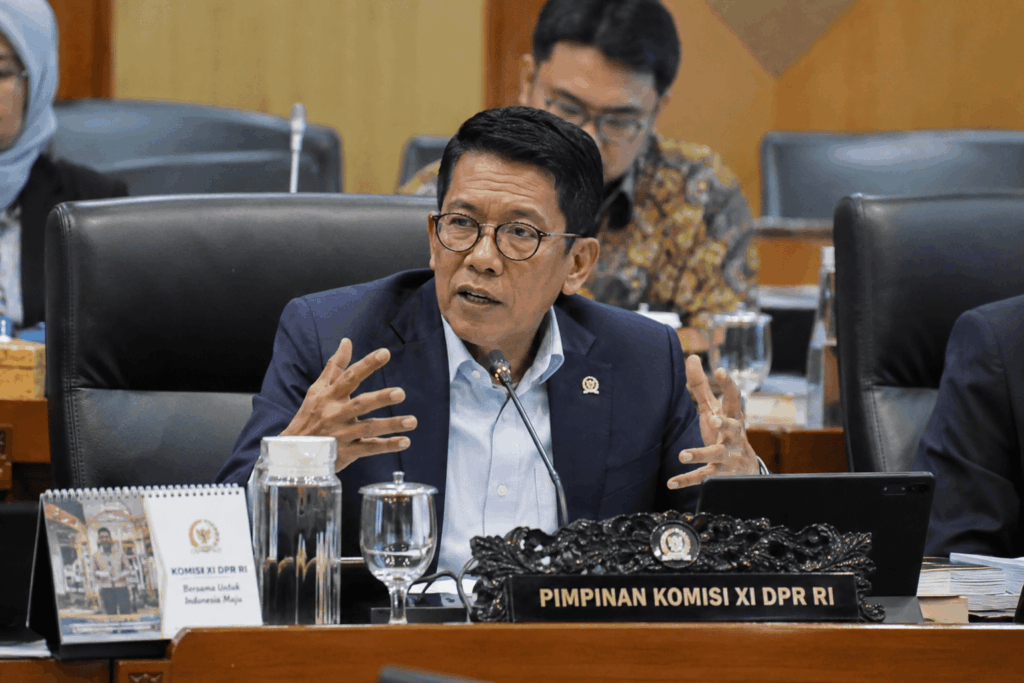
JAKARTA – Ketua Komisi XI DPR Mukhamad Misbakhun membuka opsi untuk meninjau kembali batas defisit APBN sebesar 3% dari produk domestik bruto (PDB) dalam pembahasan Rancangan Undang-Undang (RUU) Keuangan Negara.
Misbakhun menyoroti posisi batas defisit tersebut dalam Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara. Menurutnya, angka maksimal 3% tidak tercantum dalam batang tubuh Pasal 12 UU Keuangan Negara, melainkan berada pada bagian penjelasan.
Hal serupa juga berlaku pada ketentuan rasio utang maksimal sebesar 60% terhadap PDB.
Pernyataan itu disampaikan Misbakhun dalam rapat dengar pendapat umum (RDPU) Panitia Kerja RUU Keuangan Negara bersama para ekonom pada Kamis (17/9/2026).
“Orang mengatakan defisit 3%, lalu saya tanya di pasal berapa, enggak ada yang bisa menyebutkan. Defisit itu bukan norma, defisit itu tidak ada di norma, dan batas rasio utang 60% dari PDB itu tidak ada di norma,” ujar Misbakhun.
Pasal 12 Tidak Menyebut Angka Defisit 3%
Misbakhun menjelaskan Pasal 12 UU Keuangan Negara terdiri atas empat ayat tanpa mencantumkan angka maksimal batas defisit APBN maupun rasio utang terhadap PDB.
Angka defisit 3% dan rasio utang 60% baru disebutkan pada Lampiran Penjelasan UU Keuangan Negara bagian II mengenai Pasal demi Pasal.
Dalam penjelasan Pasal 12 ayat (3), defisit anggaran dibatasi maksimal 3% dari PDB. Pada bagian yang sama juga disebutkan jumlah pinjaman dibatasi maksimal 60% dari PDB.
Misbakhun kemudian mempertanyakan kedudukan ketentuan tersebut karena terdapat perbedaan antara norma hukum yang dituangkan dalam batang tubuh undang-undang dengan penjelasan undang-undang.
Misbakhun Pertanyakan Kedudukan Batas Defisit
Perbedaan penempatan ketentuan tersebut menjadi dasar pertanyaan Misbakhun mengenai apakah angka defisit 3% harus diperlakukan sebagai norma hukum yang mengikat.
Menurutnya, persoalan tersebut relevan untuk dibahas kembali ketika DPR menyusun revisi UU Keuangan Negara.
“Di dalam bagian penjelasan itulah kemudian lahir istilah defisit 3% dan rasio utang 60% dari PDB kita. Nah sekarang pertanyaannya, apakah 3% itu menjadi sangat sakral?” katanya.
Pernyataan tersebut merupakan pandangan Misbakhun dalam proses pembahasan RUU Keuangan Negara. Perubahan terhadap batas fiskal yang berlaku masih bergantung pada proses legislasi dan ketentuan yang nantinya disepakati.
Defisit Dinilai Sebagai Dampak dari Postur Anggaran
Selain aspek hukum, Misbakhun menilai pembahasan mengenai defisit seharusnya tidak hanya berfokus pada upaya menjaga angka agar tetap berada di bawah 3%.
Menurutnya, defisit merupakan akibat atau impact dari kondisi ketika pendapatan negara tidak cukup untuk menutup belanja.
Karena itu, dia mendorong pemerintah lebih memperhatikan penyebab terbentuknya defisit dan kualitas belanja yang membuat pengeluaran negara menjadi lebih besar.
“Kita itu selalu membicarakan defisit 3%, it’s an impact. Itu akibat dari sebuah persamaan, di mana penerimaan kita kurang memadai, lalu dikurangi dengan belanja, lahirlah defisit itu. Kita selalu membicarakan akibat, tidak membicarakan sebab,” tutur Misbakhun.
Kualitas Belanja Negara Diminta Jadi Perhatian
Misbakhun ingin pemerintah menelaah apakah belanja negara yang besar dan menyebabkan defisit telah digunakan untuk kepentingan masyarakat.
Menurutnya, belanja juga perlu dinilai berdasarkan kemampuannya mendorong pertumbuhan ekonomi serta meningkatkan kesejahteraan.
Dengan pendekatan tersebut, pembahasan fiskal tidak hanya berhenti pada besarnya defisit, tetapi juga melihat tujuan dan manfaat pengeluaran pemerintah.
Argumen tersebut menjadi salah satu pertimbangan yang disampaikan Misbakhun ketika membuka diskusi mengenai kemungkinan perubahan batas defisit APBN.
Keluar dari Middle Income Trap Butuh Ekspansi
Misbakhun juga mengaitkan pembahasan batas fiskal dengan target Indonesia keluar dari middle income trap dan bergerak menuju status negara berpenghasilan tinggi.
Menurutnya, Indonesia membutuhkan ekspansi pertumbuhan untuk mencapai tujuan tersebut.
Ekspansi tersebut pada saat yang sama membutuhkan belanja pemerintah yang lebih besar pada sejumlah sektor, termasuk infrastruktur, pendidikan, kesehatan, dan peningkatan produktivitas.
Misbakhun mempertanyakan apakah pemerintah memiliki ruang yang cukup untuk melakukan intervensi dan ekspansi apabila kebijakan fiskal terlalu terpaku pada batas tertentu.
“Sekarang pertanyaannya ketika situasi membutuhkan intervensi, contohnya, kita punya momentum. Untuk membawa 233 [juta jiwa] rakyat keluar dari middle income trap menuju negara berpenghasilan tinggi, itu kan butuh ekspansi pertumbuhan. Bagaimana cara mencapai ekspansi pertumbuhan kalau kita terpaku di sana [pada batas 3%]?” tanya Misbakhun.
Welfare State Ikut Masuk dalam Pertimbangan
Dalam pandangannya, peningkatan pertumbuhan juga berkaitan dengan tujuan membangun Indonesia sebagai negara kesejahteraan atau welfare state.
Misbakhun menyebut negara perlu mampu menjamin berbagai kebutuhan dasar masyarakat, termasuk kesejahteraan sosial, kesehatan, dan pendidikan.
Untuk menjalankan fungsi tersebut, pemerintah membutuhkan kapasitas fiskal serta belanja yang mencukupi.
Karena itu, dia menilai hubungan antara disiplin fiskal, kebutuhan belanja, dan target pertumbuhan perlu menjadi bagian dari pembahasan RUU Keuangan Negara.
Asal-usul Batas 3% Juga Dipertanyakan
Misbakhun turut menyinggung latar belakang historis penggunaan angka defisit 3% dan rasio utang 60%.
Menurutnya, ketentuan tersebut berkaitan dengan disiplin fiskal yang dikenal dalam Maastricht Treaty di Eropa.
Dia menilai pembentukan kerangka tersebut tidak terlepas dari konteks sejarah negara-negara Eropa dalam membangun integrasi ekonomi dan fiskal.
Misbakhun kemudian mempertanyakan relevansi historis angka tersebut ketika digunakan dalam konteks kebijakan fiskal Indonesia saat ini.
“Bicara tentang sejarah 3%, where is this coming from? Kita quote Maastricht Treaty, ketika para ekonom Eropa tahun 1960-an itu mulai membicarakan mengenai defisit negara-negara Eropa pasca perang, karena mereka defisitnya rata-rata di atas 3%, bahkan 4% atau 5% dan sebagainya,” tutur Misbakhun.
RUU Keuangan Negara Jadi Ruang Evaluasi Aturan Fiskal
RUU Keuangan Negara saat ini menjadi ruang untuk mengevaluasi kembali sejumlah ketentuan dalam UU Nomor 17 Tahun 2003.
Dalam pembahasan tersebut, Misbakhun membuka opsi agar pengaturan mengenai batas defisit APBN ikut ditinjau dengan mempertimbangkan aspek hukum, kebutuhan pembangunan, serta arah perekonomian Indonesia.
Argumen yang disampaikan mencakup posisi ketentuan 3% dalam struktur UU Keuangan Negara, kualitas belanja pemerintah, kebutuhan ekspansi pertumbuhan, hingga konteks sejarah penggunaan indikator disiplin fiskal tersebut.
Namun, wacana tersebut masih berada dalam tahap pembahasan RUU. Perubahan batas defisit maupun ketentuan fiskal lainnya baru dapat berlaku apabila disepakati melalui proses legislasi dan dituangkan dalam peraturan yang berlaku.