

Pemberian insentif pajak di Pusat Finansial Internasional Indonesia (PFII) perlu dirancang dengan pengawasan yang ketat agar manfaatnya benar-benar mendorong investasi baru. Tanpa pembatasan yang tepat, fasilitas pengurangan Pajak Penghasilan (PPh) badan hingga 100 persen berisiko dinikmati perusahaan yang hanya memindahkan lokasi pencatatan aset dan transaksi ke kawasan tersebut.
Persoalan ini menjadi perhatian dalam pembahasan kebijakan insentif PFII berdasarkan Undang-Undang Nomor 6 Tahun 2026. Salah satu hal yang perlu diperhatikan adalah perbedaan perlakuan antara perusahaan yang masuk dalam cakupan pajak minimum global dan pelaku usaha yang berada di luar ketentuan tersebut.
Insentif 100 Persen Tidak Selalu Berarti Bebas Pajak
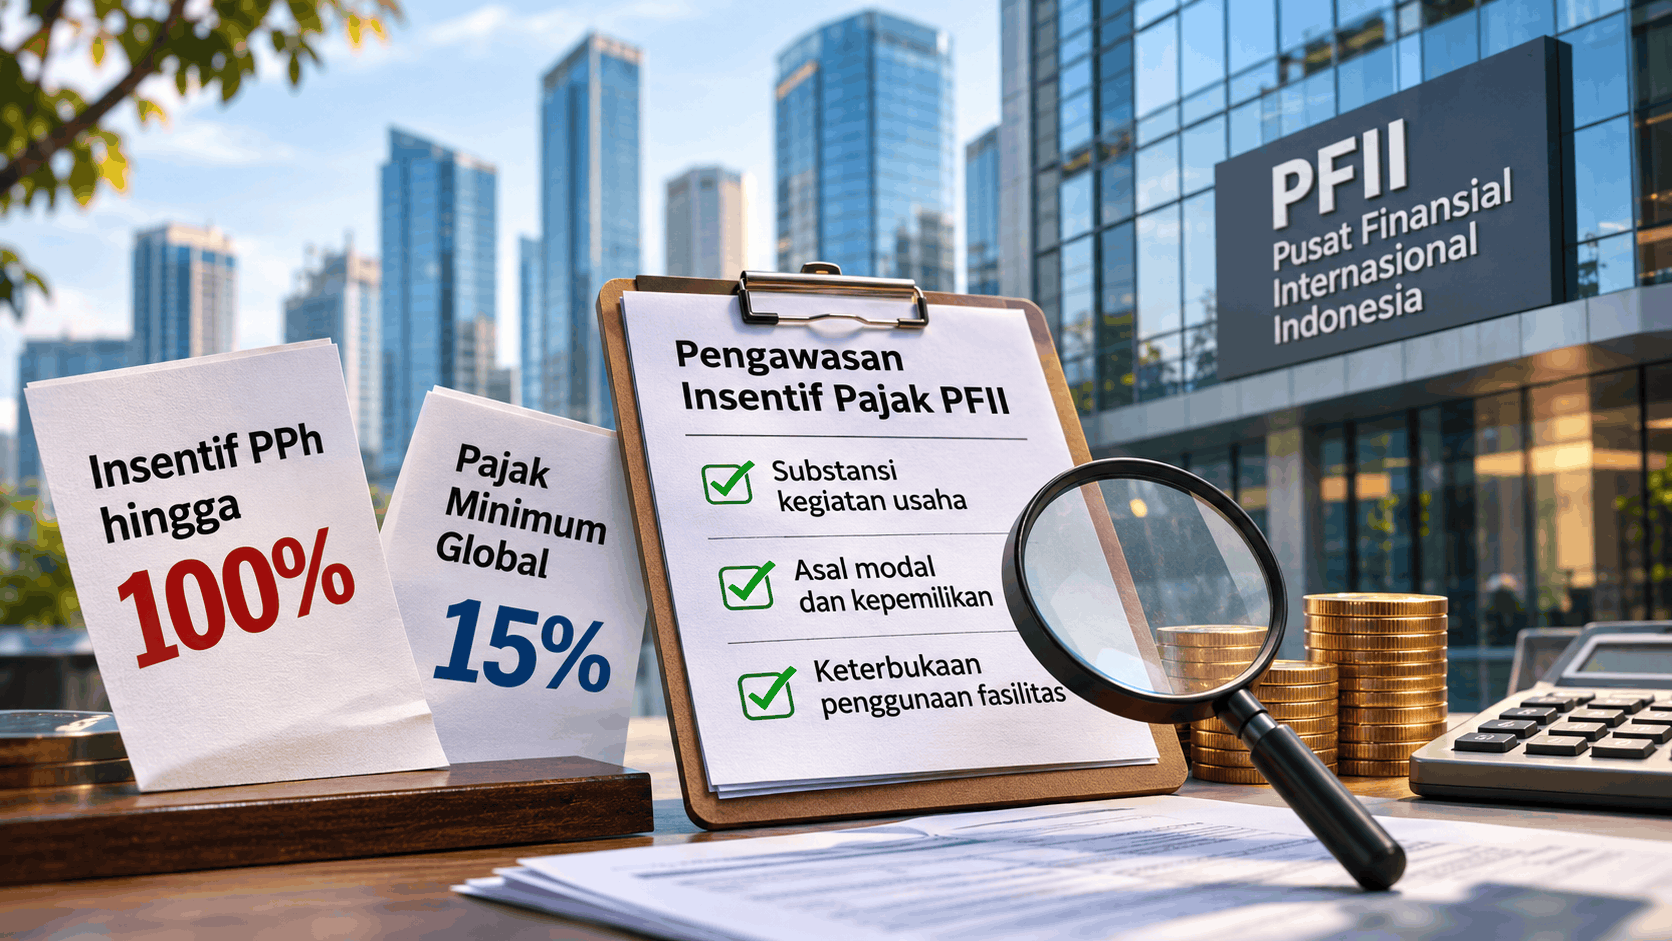
Pasal 51 UU PFII memberikan fasilitas pengurangan PPh badan sebesar 100 persen bagi pelaku usaha yang memenuhi ketentuan. Untuk sektor inti keuangan, jangka waktu fasilitas tersebut bahkan dapat mencapai 50 tahun.
Namun, manfaat tersebut tidak sepenuhnya dapat dirasakan oleh seluruh penerima fasilitas. Sejak 2025, Indonesia juga menerapkan pajak minimum global melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024. Ketentuan ini menyasar grup perusahaan multinasional dengan omzet konsolidasi sekurang-kurangnya 750 juta euro dan menetapkan tarif pajak minimum sebesar 15 persen.
Hubungan kedua kebijakan tersebut telah diantisipasi dalam UU PFII. Penjelasan Pasal 51 ayat (3) mengatur bahwa pelaku usaha yang tarif pajak efektifnya turun di bawah 15 persen akibat pemberian insentif tetap dapat dikenai pajak tambahan hingga mencapai batas tersebut.
Dengan mekanisme itu, perusahaan multinasional yang memperoleh fasilitas pembebasan 100 persen tetap menghadapi beban pajak sekitar 15 persen. Apabila dibandingkan dengan tarif normal PPh badan sebesar 22 persen, keuntungan yang benar-benar diperoleh perusahaan tersebut hanya sekitar tujuh poin persentase.
Perbedaan Cakupan Pajak Minimum Global
Situasi berbeda terjadi pada pelaku usaha yang tidak masuk dalam cakupan aturan pajak minimum global. Mereka berpotensi menikmati fasilitas PFII secara penuh tanpa kewajiban memenuhi tarif minimum 15 persen.
Kelompok tersebut mencakup kantor pengelola kekayaan keluarga atau family office serta dana investasi berskala menengah yang omzetnya berada di bawah batas 750 juta euro. Selain itu, dalam ketentuan model pajak minimum global, dana investasi dan dana pensiun yang berstatus sebagai entitas induk termasuk kategori yang dikecualikan tanpa mempertimbangkan besarnya aset.
Grup perusahaan yang seluruh entitasnya beroperasi di Indonesia juga berada di luar cakupan aturan tersebut karena tidak memenuhi karakteristik grup multinasional, sekalipun memiliki omzet yang sangat besar.
Keberadaan family office sebenarnya sejalan dengan sasaran pembentukan PFII. Pasal 53 UU PFII juga memberikan ketentuan khusus bagi warga negara asing pemegang golden visa yang terdaftar pada family office. Sepanjang tidak menjalankan kegiatan usaha atau bekerja di Indonesia, mereka dikecualikan dari status subjek pajak dalam negeri.
Dengan demikian, persoalan utamanya bukan terletak pada masuknya modal asing melalui fasilitas tersebut, melainkan potensi perpindahan modal milik pelaku usaha domestik yang sebelumnya telah berada di Indonesia.
Risiko Perpindahan Aset dan Transaksi Antarperusahaan
Potensi pemanfaatan fasilitas yang tidak sesuai sasaran dapat muncul melalui pembentukan perusahaan induk investasi di PFII. Pasal 4 UU PFII memasukkan pusat perbendaharaan dan kantor pusat regional sebagai bagian dari sasaran pengembangan kawasan. Sementara itu, Pasal 5 menempatkan perusahaan induk konglomerasi keuangan dalam sektor inti yang berhak memperoleh fasilitas hingga 50 tahun.
Melalui skema tersebut, sebuah konglomerasi dapat mendirikan perusahaan induk di PFII, kemudian mengalihkan kepemilikan anak perusahaan, fungsi pengelolaan kas, serta pinjaman antarperusahaan ke entitas baru tersebut.
Sejumlah penghasilan yang sebelumnya dikenai tarif umum PPh badan 22 persen berpotensi memperoleh perlakuan berbeda. Contohnya adalah keuntungan dari penjualan saham anak perusahaan yang tidak tercatat di bursa, bunga pinjaman antarperusahaan, serta imbalan atas layanan keuangan internal dalam satu grup usaha.
Skema tersebut dapat berlangsung tanpa pembukaan lapangan kerja baru ataupun masuknya investasi tambahan dari luar negeri. Akibatnya, perpindahan pencatatan transaksi dan kepemilikan aset berpotensi membuat penerimaan pajak domestik berkurang, sementara nilai investasi yang tercatat di PFII terlihat meningkat.
Pasal 48 ayat (4) sebenarnya membatasi pemberian fasilitas pada penghasilan yang bersumber dari PFII. Akan tetapi, ketentuan tersebut masih membutuhkan penjelasan lebih terperinci, terutama untuk menentukan asal penghasilan seperti bunga pinjaman yang dibayarkan anak perusahaan yang berlokasi di Jakarta kepada perusahaan induknya di PFII.
Tiga Aspek Pengawasan yang Perlu Diperjelas
Ketentuan pelaksanaan PFII masih memiliki ruang untuk diperkuat. Pasal 55 memberikan kewenangan kepada Peraturan Menteri untuk menetapkan kualifikasi penerima fasilitas, sedangkan Pasal 72 menetapkan batas waktu penerbitan aturan tersebut paling lambat 19 Februari 2027.
Ada tiga aspek yang perlu menjadi perhatian dalam penyusunan ketentuan pelaksanaan tersebut:
- Substansi kegiatan usaha. Penjelasan Pasal 55 telah menyinggung tenaga kerja, nilai investasi, dan pengeluaran minimum sebagai unsur penilaian. Namun, persyaratan minimum yang terlalu rendah berpotensi tetap dipenuhi kantor berskala kecil. Besaran fasilitas karena itu perlu dikaitkan dengan kelipatan belanja gaji dan nilai aset yang benar-benar ditempatkan di PFII. Pendekatan ini menyerupai penghitungan pengecualian berbasis substansi dalam pajak minimum global, sehingga kantor dengan lima pegawai tidak otomatis mendapatkan pengurangan pajak setara perusahaan yang mempekerjakan ratusan analis.
- Asal modal dan kepemilikan. Fasilitas perlu dibatasi terhadap aset yang sebelumnya sudah tercatat di Indonesia dan masih berada di bawah pemilik manfaat yang sama. Langkah ini diperlukan agar insentif mendorong tambahan modal, bukan sekadar memindahkan aset domestik ke kawasan khusus.
- Keterbukaan penggunaan fasilitas. Laporan pemanfaatan insentif sebagaimana diwajibkan Pasal 63 perlu dipublikasikan setiap tahun melalui laporan belanja perpajakan. Selain itu, evaluasi menyeluruh perlu dilakukan setiap lima tahun untuk menilai efektivitas fasilitas yang diberikan.
Peran Pengawasan DJP dan Konsekuensi Pelanggaran
Pembagian kewenangan antarlembaga juga perlu diperhatikan. Pasal 55 ayat (2) memberikan Dewan PFII hak untuk mengusulkan kualifikasi penerima fasilitas. Namun, karena Dewan memiliki kepentingan dalam pengembangan kawasan, proses pemeriksaan terhadap pemenuhan persyaratan sebaiknya tetap dilaksanakan oleh Direktorat Jenderal Pajak (DJP) melalui laporan pemanfaatan insentif.
UU PFII telah menyediakan konsekuensi bagi pihak yang tidak memenuhi ketentuan. Berdasarkan Pasal 64, fasilitas perpajakan dapat dicabut. Penerima fasilitas juga diwajibkan mengembalikan pajak yang sebelumnya telah dinikmati beserta sanksi administrasi yang berlaku.
Penguatan persyaratan dan pengawasan tersebut tidak seharusnya menjadi penghalang bagi investor yang benar-benar menjalankan kegiatan ekonomi di PFII. Pelaku usaha dengan investasi, aset, dan tenaga kerja yang nyata justru memiliki dasar lebih kuat untuk memenuhi persyaratan substansi.
Pada akhirnya, keberhasilan PFII tidak cukup diukur dari besarnya fasilitas perpajakan yang ditawarkan. Kepastian penegakan kontrak, konsistensi kebijakan, serta pengawasan yang transparan juga menjadi bagian penting dalam membangun kepercayaan investor. Tanpa mekanisme penyaringan yang memadai, insentif jangka panjang hingga 50 tahun berisiko memberikan keuntungan lebih besar kepada perusahaan yang sekadar memindahkan alamat pencatatan dibandingkan pelaku usaha yang benar-benar membawa kegiatan ekonomi baru.