

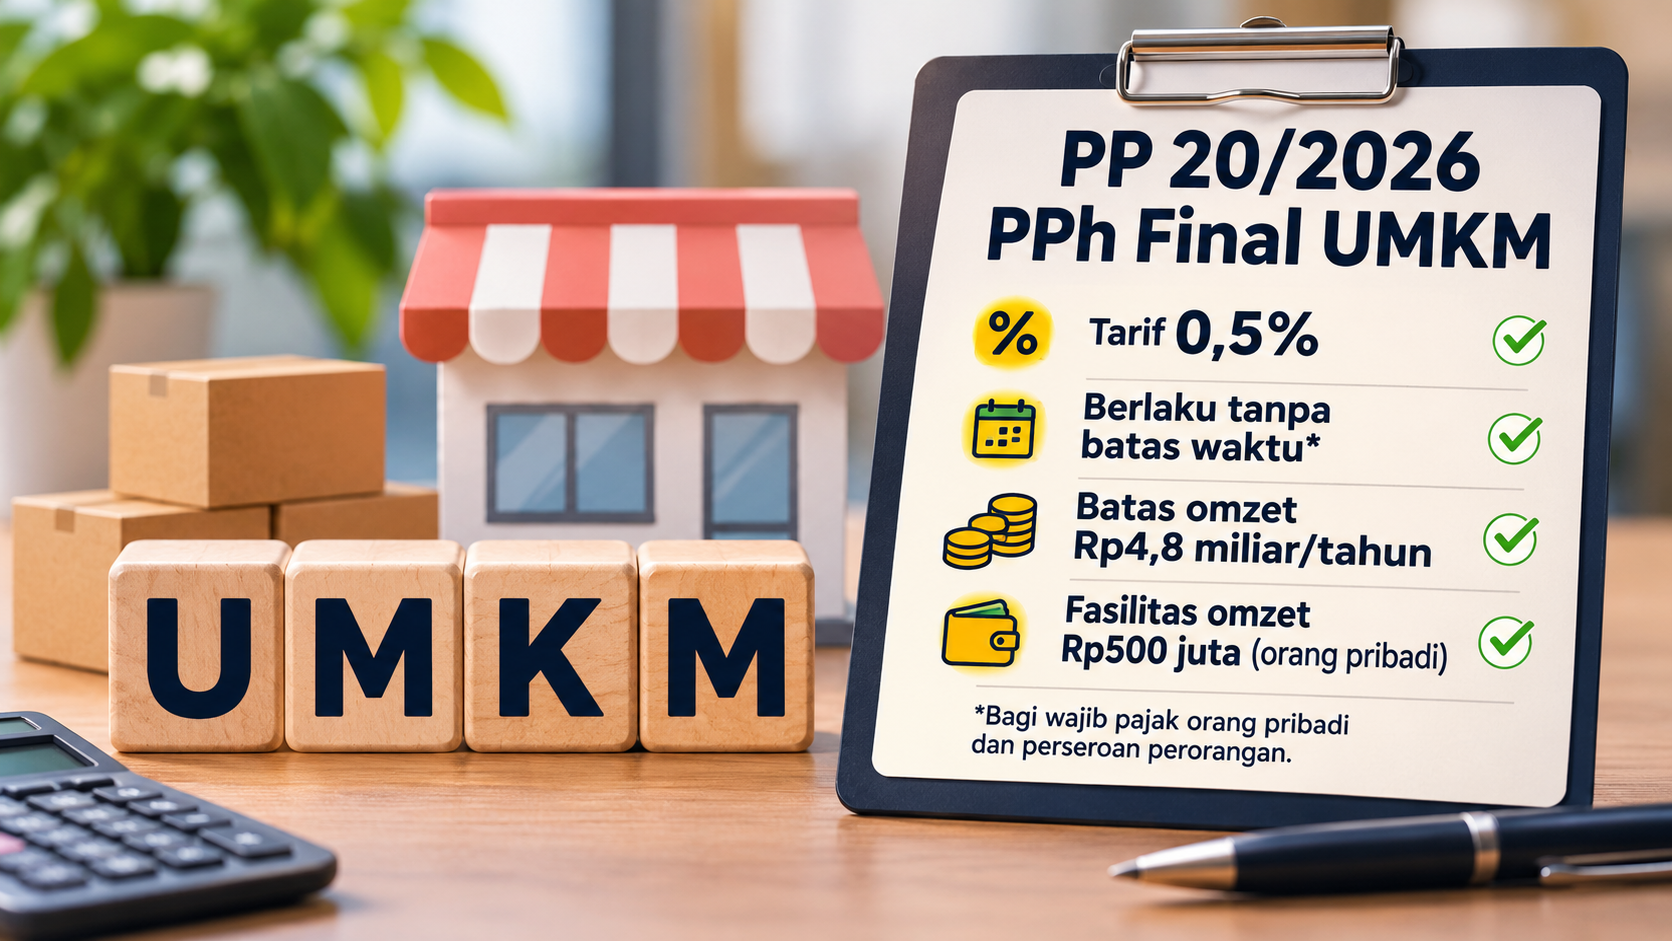
Pelaku usaha mikro, kecil, dan menengah (UMKM) orang pribadi memperoleh kepastian lebih panjang dalam memanfaatkan tarif Pajak Penghasilan (PPh) Final sebesar 0,5%. Melalui Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026), pemerintah mengubah ketentuan penggunaan fasilitas pajak tersebut, termasuk jangka waktu pemanfaatannya bagi wajib pajak orang pribadi dan perseroan perorangan.
Peraturan yang ditetapkan dan mulai berlaku pada 22 April 2026 ini sekaligus mengubah ketentuan sebelumnya, yakni PP Nomor 55 Tahun 2022. Kebijakan tersebut mengatur kembali kelompok wajib pajak yang berhak menggunakan tarif khusus, batas peredaran bruto, serta mekanisme penghitungan omzet.
Siapa yang Berhak Memanfaatkan Tarif 0,5%?
Dalam ketentuan terbaru, terdapat tiga kelompok wajib pajak yang dapat memanfaatkan PPh Final 0,5%, sepanjang memenuhi persyaratan peredaran bruto tertentu. Kelompok tersebut meliputi wajib pajak orang pribadi, badan berbentuk perseroan perorangan yang didirikan oleh satu orang, serta koperasi dalam negeri.
Seluruh kelompok tersebut harus memiliki omzet tidak lebih dari Rp4,8 miliar dalam satu tahun pajak. Dengan demikian, tidak semua bentuk badan usaha dapat menggunakan fasilitas yang sama seperti ketentuan sebelumnya.
PP 20/2026 juga mengubah kriteria bagi wajib pajak badan yang baru terdaftar. Badan usaha berbentuk persekutuan komanditer (CV), firma, perseroan terbatas (PT), serta badan usaha milik desa (BUM Desa) atau badan usaha milik desa bersama tidak lagi termasuk kelompok yang dapat menggunakan tarif PPh Final 0,5%. Mereka harus mengikuti pengenaan PPh Badan dengan tarif umum.
Perubahan lainnya berkaitan dengan lamanya pemanfaatan fasilitas. Wajib pajak orang pribadi dan perseroan perorangan kini dapat terus menggunakan tarif 0,5% selama persyaratan yang ditentukan masih terpenuhi. Artinya, kedua kelompok tersebut tidak lagi dibatasi oleh jangka waktu penggunaan fasilitas sebagaimana ketentuan sebelumnya.
Penghitungan Omzet Mencakup Penghasilan Suami dan Istri
Batas peredaran bruto Rp4,8 miliar menjadi salah satu aspek penting dalam menentukan kelayakan penggunaan tarif khusus ini. Apabila omzet wajib pajak melampaui batas tersebut, fasilitas PPh Final 0,5% tidak dapat digunakan.
Penghitungan batas tersebut dilakukan dengan mengakumulasi seluruh peredaran bruto dari kegiatan usaha dan jasa yang berkaitan dengan pekerjaan bebas selama satu tahun pada Tahun Pajak terakhir. Perhitungan tersebut juga memperhitungkan omzet yang diterima atau diperoleh dari luar negeri.
Selain itu, pemerintah memperluas ketentuan penggabungan omzet dalam lingkup keluarga. Peredaran bruto suami dan istri harus diperhitungkan bersama dengan omzet seluruh perseroan perorangan yang didirikan oleh suami dan/atau istri.
Penggabungan ini dimaksudkan untuk mengantisipasi praktik pemecahan kegiatan usaha menjadi beberapa entitas yang sebenarnya masih berada dalam kendali individu atau keluarga yang sama. Dengan mekanisme tersebut, penilaian batas omzet tidak hanya didasarkan pada satu entitas usaha secara terpisah.
Bagaimana dengan Fasilitas Omzet Rp500 Juta?
Perubahan melalui PP 20/2026 tidak menghapus fasilitas pembebasan PPh atas bagian omzet tertentu bagi wajib pajak orang pribadi. Penghasilan usaha dengan peredaran bruto sampai dengan Rp500 juta pertama dalam satu Tahun Pajak tetap tidak dikenai PPh.
Fasilitas tersebut mengacu pada Pasal 60 ayat (2) PP Nomor 55 Tahun 2022. Ketentuan ini tetap berlaku setelah PP 20/2026 diterbitkan sehingga wajib pajak orang pribadi yang memenuhi persyaratan masih dapat memanfaatkannya.
Perlu diperhatikan bahwa fasilitas omzet Rp500 juta tersebut hanya diperuntukkan bagi wajib pajak orang pribadi, bukan seluruh jenis badan usaha yang menggunakan tarif PPh Final 0,5%.
Dalam menentukan bagian omzet yang memperoleh fasilitas, peredaran bruto dari kegiatan usaha dihitung secara kumulatif sejak bulan pertama dalam tahun pajak. Oleh karena itu, penghitungan tidak dilakukan secara terpisah untuk setiap bulan.
Wajib Pajak Lama Mendapatkan Masa Peralihan
Ketentuan baru juga memperhatikan wajib pajak yang sudah lebih dahulu memanfaatkan PPh Final 0,5% sebelum PP 20/2026 diberlakukan. Kelompok wajib pajak tersebut tetap diberikan kesempatan menggunakan fasilitas berdasarkan masa peralihan.
Pemanfaatannya dapat dilanjutkan sampai jangka waktu fasilitas yang sebelumnya berlaku berakhir. Dengan demikian, perubahan aturan ini tidak serta-merta menghentikan fasilitas yang sedang digunakan oleh wajib pajak lama.
Secara keseluruhan, perubahan ketentuan PPh Final UMKM melalui PP 20/2026 mencakup penyesuaian kelompok penerima fasilitas, penghitungan batas omzet, serta jangka waktu pemanfaatan bagi orang pribadi dan perseroan perorangan. Sementara itu, fasilitas omzet Rp500 juta bagi wajib pajak orang pribadi tetap dipertahankan.