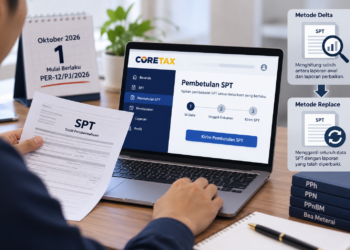


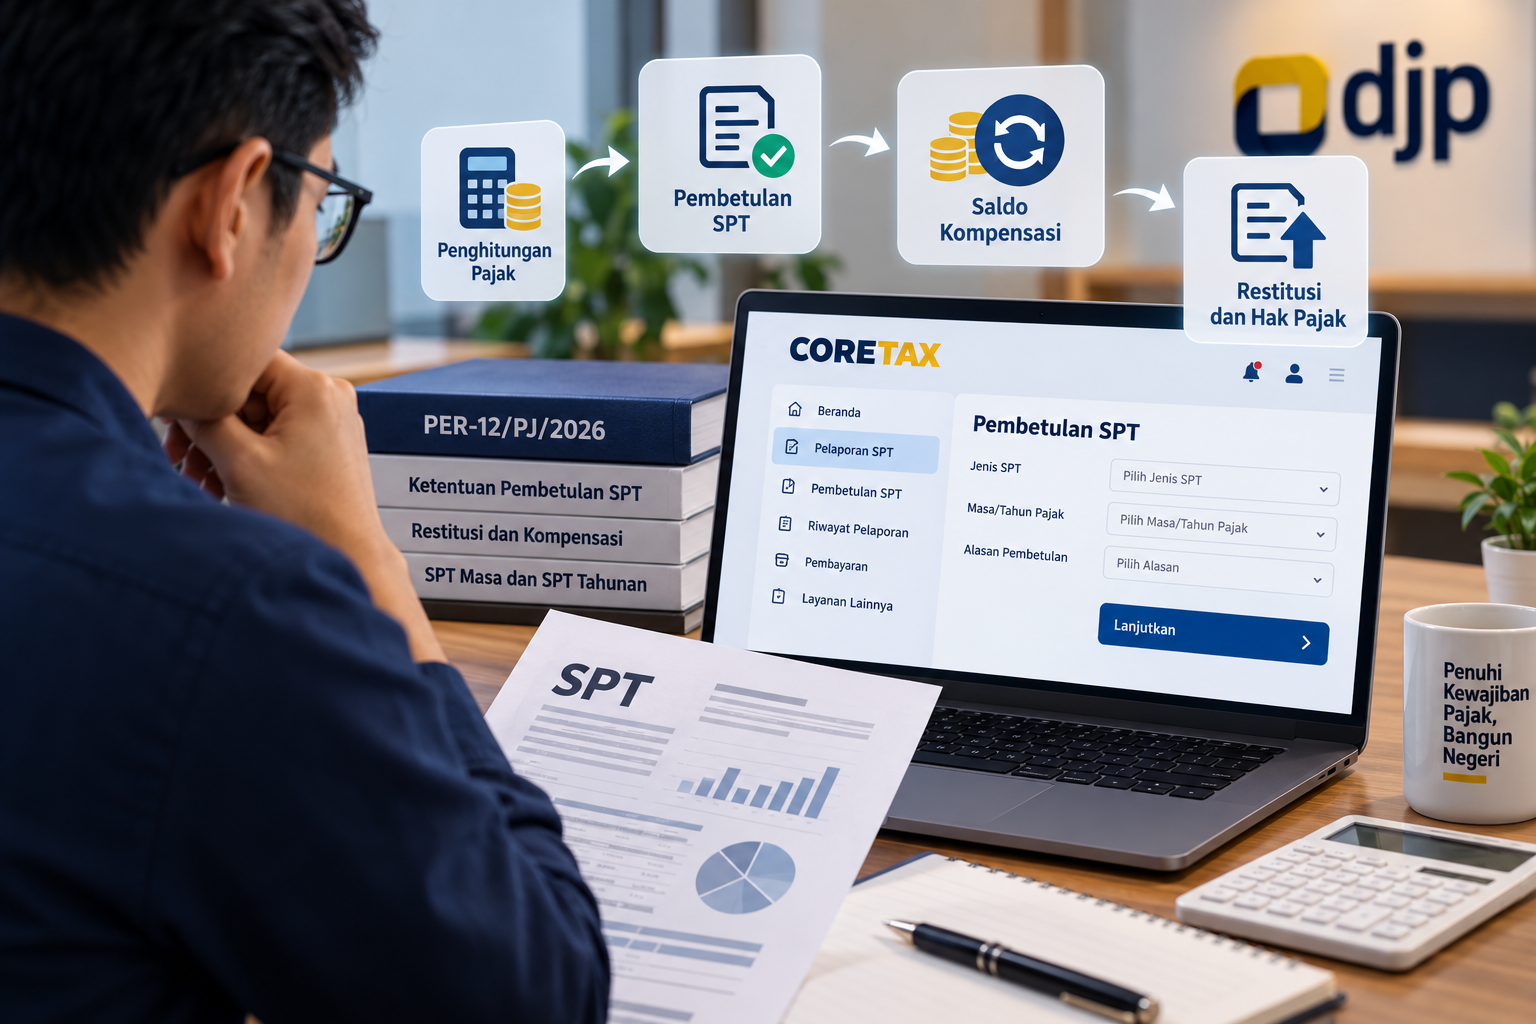
Wajib pajak yang berencana membetulkan Surat Pemberitahuan (SPT) melalui Coretax perlu memperhatikan perubahan mekanisme penghitungan pajak yang mulai diterapkan pada pembetulan tertentu sejak 1 Oktober 2026. Ketentuan ini diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026, yang mengubah sejumlah ketentuan pelaporan perpajakan dalam sistem administrasi perpajakan.
Perubahan tersebut menjadi salah satu pokok pembahasan dalam kegiatan edukasi yang diselenggarakan Direktorat Jenderal Pajak (DJP) bersama Pajakku pada Rabu (21/10/2026). Kegiatan berlangsung secara daring melalui Zoom dan YouTube Pajakku pada pukul 09.00–12.00 WIB dengan total 1.054 peserta, terdiri atas 500 peserta melalui Zoom dan 554 peserta melalui siaran langsung YouTube.
Empat penyuluh pajak DJP, yaitu Timon Pieter, Agus Wahyudi, Rahmatullah Barkat M, dan Yoyon Hardhianto, memberikan penjelasan mengenai penerapan aturan tersebut. Materinya mencakup penghitungan kurang bayar dan lebih bayar, perubahan saldo kompensasi, bukti pemotongan pajak, serta pembetulan SPT Masa dan SPT Tahunan.
Riwayat Pembayaran Menjadi Bagian Penghitungan
PER-12/PJ/2026 menyempurnakan ketentuan sebelumnya, yaitu PER-11/PJ/2025. Salah satu persoalan yang menjadi perhatian ialah kemungkinan munculnya tagihan kurang bayar semu ketika wajib pajak membetulkan SPT yang semula lebih bayar menjadi lebih bayar dengan nominal lebih kecil.
Dalam pemaparan materi, Timon Pieter menerangkan bahwa mekanisme baru menggunakan pendekatan fully replace dengan aturan penghitungan yang disesuaikan. Artinya, SPT hasil pembetulan terakhir menjadi dasar dalam menentukan hak dan kewajiban perpajakan, dengan tetap memperhitungkan pembayaran serta pengembalian pajak yang relevan.
Penghitungan tersebut tidak hanya melihat perbedaan nominal antara SPT sebelumnya dan SPT hasil pembetulan. Riwayat pembayaran pajak serta kelebihan pembayaran yang telah dikembalikan berdasarkan ketetapan atau keputusan terkait juga diperhitungkan sesuai jenis SPT.
Ketentuan ini turut berkaitan dengan pilihan penyelesaian kelebihan pembayaran pajak. Dalam kondisi yang memenuhi persyaratan, wajib pajak dapat memilih kompensasi atau pengembalian kelebihan pembayaran pajak melalui mekanisme restitusi.
Namun, pembetulan SPT yang sedang berkaitan dengan permohonan pengembalian pajak dapat memengaruhi kelanjutan permohonan tersebut. Pasal 129A PER-12/PJ/2026 mengatur kondisi tertentu yang menyebabkan permohonan sebelumnya tidak ditindaklanjuti. Penerapannya bergantung pada jenis proses pengembalian dan tahapan yang telah dicapai.
Perubahan SPT Bisa Memengaruhi Saldo Kompensasi
Selain penghitungan kewajiban pajak, perubahan nilai lebih bayar dapat memengaruhi saldo kompensasi yang telah digunakan atau dicatat untuk periode berikutnya. Penyesuaian dapat terjadi setelah pembetulan SPT maupun penerbitan ketetapan pajak yang mengubah jumlah kelebihan pembayaran.
Hasil penyesuaian saldo dapat bernilai positif ataupun negatif. Saldo tersebut diperhitungkan dalam SPT Masa berstatus normal berikutnya sesuai ketentuan yang berlaku. Oleh karena itu, wajib pajak perlu mencermati riwayat kompensasi agar hasil penghitungan dalam pelaporan selanjutnya dapat dipahami dengan benar.
Penjelasan mengenai mekanisme tersebut disampaikan dalam sesi edukasi sebagai bagian dari pembahasan mengenai konsekuensi pembetulan SPT. Peserta juga memperoleh gambaran mengenai berbagai kondisi yang dapat mengubah posisi pajak setelah dilakukan koreksi pelaporan.
Aturan Juga Mengatur Bukti Pemotongan dan Jenis SPT
PER-12/PJ/2026 turut memuat ketentuan mengenai penandatanganan bukti pemotongan dan pemungutan Pajak Penghasilan (PPh). Pemotong atau pemungut pajak dapat menunjuk satu atau lebih pejabat maupun pegawai untuk menandatangani dokumen yang dipersyaratkan.
Ruang lingkup pengaturan tersebut mencakup bukti pemotongan PPh Pasal 21/26 dan bukti pemotongan atau pemungutan PPh Unifikasi melalui Portal Wajib Pajak. Ketentuan mengenai dokumen yang dipersamakan juga disesuaikan untuk mengakomodasi transaksi perdagangan melalui sistem elektronik.
Agus Wahyudi memaparkan simulasi pembetulan SPT Masa PPh Pasal 21/26 dan PPh Unifikasi. Contoh yang dibahas meliputi perubahan posisi dari kurang bayar menjadi lebih bayar, perubahan besaran kurang bayar, serta penghitungan kembali setelah pengembalian pajak.
Pembahasan berikutnya disampaikan oleh Rahmatullah Barkat M mengenai SPT Masa Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). Materi tersebut meliputi perubahan saldo kompensasi akibat pembetulan SPT atau penerbitan Surat Ketetapan Pajak (SKP), termasuk perubahan pilihan penyelesaian lebih bayar antara restitusi dan kompensasi.
Untuk pembetulan SPT Masa PPN Desember 2024 dan masa pajak sebelumnya yang berdampak pada nilai kompensasi periode berikutnya, terdapat pengaturan khusus dalam Pasal 29E. Pelaksanaannya perlu memperhatikan ketentuan peralihan dan kesiapan infrastruktur Coretax DJP.
Sementara itu, Yoyon Hardhianto menjelaskan pembetulan SPT Tahunan PPh orang pribadi dan badan berdasarkan Pasal 80A PER-12/PJ/2026. Materi ini mencakup penyesuaian petunjuk pengisian dan simulasi penerapan mekanisme pembetulan yang baru.
Periode Pajak Menentukan Ketentuan yang Digunakan
Ketentuan baru tersebut berlaku terhadap pembetulan SPT Masa maupun SPT Tahunan untuk masa atau tahun pajak mulai Januari 2025 dan seterusnya, apabila pembetulan disampaikan sejak 1 Oktober 2026. Adapun pelaporan dan pembetulan untuk periode pajak sebelum 2025 tetap mengikuti ketentuan peralihan serta mekanisme sistem yang berlaku sebelumnya.
Perhatian tersendiri diperlukan untuk pembetulan SPT Masa PPN sebelum Januari 2025 yang memengaruhi kompensasi pada Januari 2025. Penyesuaiannya mengacu pada Pasal 29E dengan mempertimbangkan kesiapan infrastruktur Coretax DJP.
Dalam sesi diskusi, peserta menanyakan sejumlah persoalan implementasi, mulai dari penghentian proses restitusi ketika pilihan penyelesaian lebih bayar diubah menjadi kompensasi, pembetulan beberapa SPT Masa PPN sekaligus, hingga penggunaan kompensasi yang berasal dari masa pajak sebelum Januari 2025.
Perbedaan hasil penghitungan Coretax DJP dan penghitungan mandiri wajib pajak juga menjadi salah satu topik yang dibahas. Persoalan tersebut berkaitan dengan kebutuhan untuk memahami riwayat pembayaran, pengembalian pajak, serta ketentuan yang berlaku pada masing-masing periode pelaporan.
Melalui kegiatan edukasi ini, DJP berharap pemahaman mengenai PER-12/PJ/2026 semakin baik sehingga wajib pajak dapat menjalankan hak dan memenuhi kewajiban perpajakannya secara tepat. Bagi wajib pajak yang hendak melakukan pembetulan, naskah peraturan dan lampirannya dapat menjadi rujukan untuk memeriksa ketentuan teknis sesuai jenis SPT dan periode pajak.
Sumber: Direktorat Jenderal Pajak – Berita edukasi pembetulan SPT di Coretax; JDIH Kementerian Keuangan – PER-12/PJ/2026; Direktorat Jenderal Pajak – Penjelasan mekanisme pembetulan SPT.