
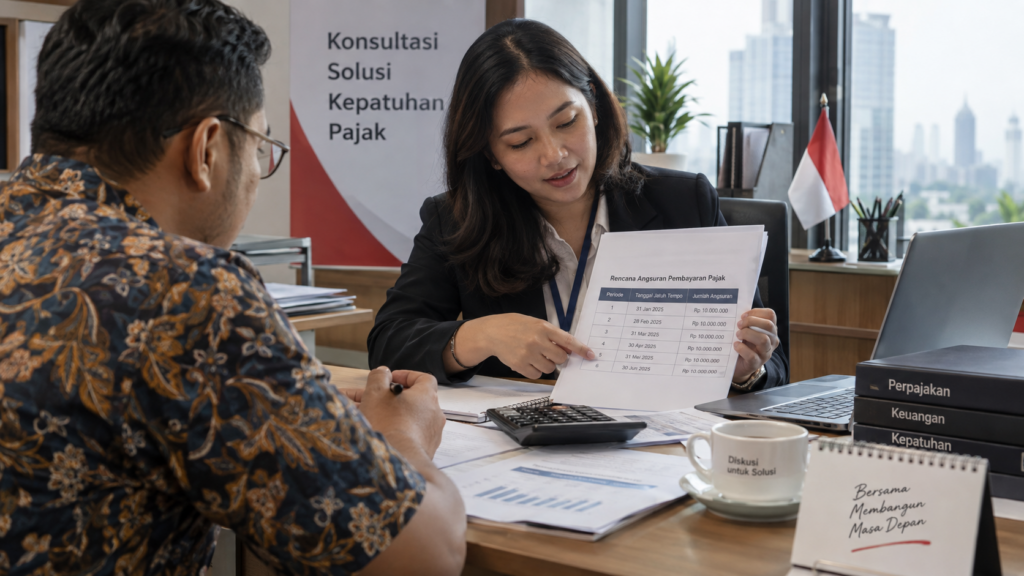
JAKARTA – Wajib pajak yang memiliki utang pajak tetapi mengalami kesulitan memenuhi kewajiban pembayaran tepat waktu dapat memanfaatkan mekanisme angsuran pembayaran pajak atau mengajukan penundaan pembayaran sesuai dengan ketentuan perpajakan.
Mekanisme tersebut menjadi salah satu pilihan bagi wajib pajak yang memiliki itikad baik untuk melunasi kewajibannya, tetapi sedang menghadapi kesulitan keuangan sehingga belum mampu membayar seluruh utang pajak pada waktunya.
Penyuluh Pajak Ahli Pertama Direktorat Jenderal Pajak (DJP) Gede Suarnaya mengatakan sistem perpajakan tidak hanya mengenal mekanisme penagihan. Wajib pajak juga diberikan ruang untuk mengajukan hak tertentu sepanjang memenuhi persyaratan yang berlaku.
“Sistem perpajakan tidak hanya mengenal namanya penagihan saja, tetapi juga memberikan mekanisme tertentu seperti kita kenal ada permohonan angsuran atau penundaan pembayaran sesuai ketentuan yang berlaku,” kata Gede dalam Podcast Cermati DJP, dikutip Senin (21/9/2026).
Tagihan Pajak Jangan Diabaikan
Menurut Gede, wajib pajak tidak seharusnya mengabaikan tagihan pajak yang diterima. Apabila mengalami kesulitan dalam melakukan pembayaran, wajib pajak dapat berkomunikasi dengan DJP sekaligus mengajukan permohonan sesuai dengan persyaratan yang telah ditetapkan.
Dengan demikian, kesulitan pembayaran tidak berarti wajib pajak dapat membiarkan tagihan hingga melewati jatuh tempo. Respons terhadap tagihan tetap diperlukan agar penyelesaiannya dapat dilakukan melalui mekanisme yang tersedia.
Angsuran dan Penundaan Diatur dalam PMK 81/2024
Ketentuan mengenai angsuran dan penundaan pembayaran pajak diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 81 Tahun 2024.
Berdasarkan ketentuan tersebut, permohonan dapat diajukan dalam kondisi tertentu. Salah satunya apabila wajib pajak mengalami kesulitan likuiditas sehingga menghadapi kendala dalam memenuhi kewajiban pembayaran pajak pada waktunya.
Permohonan juga dapat dilakukan apabila wajib pajak mengalami keadaan di luar kekuasaannya yang menyebabkan kewajiban pajak tidak dapat dipenuhi tepat waktu.
Meski demikian, pengajuan angsuran pembayaran pajak maupun penundaan tetap harus memenuhi persyaratan yang ditetapkan dalam ketentuan perpajakan. Artinya, adanya kesulitan keuangan tidak secara otomatis membuat permohonan wajib pajak langsung disetujui.
Kenali Surat Tagihan Pajak Sebelum Membayar
Salah satu dokumen yang dapat menunjukkan adanya tagihan pajak adalah Surat Tagihan Pajak (STP).
Gede menjelaskan STP dapat diterbitkan antara lain karena terdapat kekurangan pembayaran pajak, sanksi administrasi, keterlambatan pembayaran, ataupun berdasarkan hasil penelitian administrasi yang dilakukan DJP.
Karena itu, ketika menerima STP, wajib pajak sebaiknya tidak langsung mengabaikannya. Informasi yang tercantum di dalam dokumen tersebut perlu terlebih dahulu dipahami dan diperiksa.
Wajib pajak perlu memperhatikan jenis pajak yang ditagihkan, masa dan tahun pajak, nominal tagihan, serta alasan yang menjadi dasar penerbitan STP.
Cocokkan STP dengan Dokumen yang Dimiliki
Informasi yang tercantum dalam STP juga perlu dicocokkan dengan dokumen perpajakan yang dimiliki wajib pajak.
Dokumen yang dapat diperiksa antara lain bukti pembayaran pajak, bukti pemotongan atau pemungutan, Surat Pemberitahuan (SPT), serta berbagai dokumen transaksi lain yang berkaitan dengan tagihan tersebut.
Pemeriksaan ini penting agar wajib pajak memahami apakah data yang menjadi dasar tagihan telah sesuai dengan dokumen yang dimilikinya.
Apabila terdapat informasi yang belum dipahami atau wajib pajak menduga terdapat data yang tidak sesuai, wajib pajak dapat meminta penjelasan melalui saluran resmi DJP.
Bisa Hubungi Kring Pajak atau KPP
Wajib pajak yang membutuhkan penjelasan dapat menghubungi Kring Pajak, kantor pelayanan pajak (KPP) terdekat, ataupun menggunakan saluran resmi DJP lainnya.
Langkah tersebut dapat dilakukan terutama apabila terdapat bagian dari STP yang belum dipahami atau wajib pajak menemukan dugaan ketidaksesuaian antara tagihan dengan dokumen yang dimiliki.
Namun, apabila setelah diperiksa tagihan pajak tersebut memang benar, Gede mengimbau wajib pajak untuk segera menindaklanjutinya.
Tindak lanjut dapat dilakukan dengan melakukan pembayaran atau, apabila memenuhi kondisi dan persyaratan yang berlaku, menggunakan hak untuk mengajukan angsuran ataupun penundaan pembayaran.
“Jangan sampai menunggu jatuh tempo STP itu lewat,” ujar Gede.
Tagihan yang Diabaikan Bisa Masuk Proses Penagihan
Pengabaian terhadap tagihan pajak dapat menyebabkan proses penagihan berlanjut. Karena itu, wajib pajak perlu memperhatikan batas waktu pembayaran yang tercantum dalam dokumen tagihan.
Setelah jatuh tempo dan utang pajak belum dilunasi, DJP dapat melanjutkan proses penagihan dengan menerbitkan surat teguran dan surat paksa.
Apabila kewajiban tetap belum diselesaikan, tahapan penagihan berikutnya dapat berlanjut hingga penyitaan dan lelang terhadap barang sitaan.
Rangkaian tersebut menunjukkan pentingnya bagi wajib pajak untuk merespons tagihan sejak awal, baik dengan melakukan pembayaran maupun menggunakan mekanisme yang tersedia sesuai ketentuan.
Tujuan Penagihan Bukan Penyitaan atau Lelang
Gede menegaskan tujuan utama proses penagihan pajak bukanlah melakukan penyitaan ataupun melelang barang milik wajib pajak.
Penagihan pada dasarnya diarahkan untuk mendorong wajib pajak agar menyelesaikan dan melunasi kewajiban perpajakannya.
Oleh sebab itu, semakin cepat wajib pajak merespons tagihan yang diterima, proses penyelesaiannya juga dapat menjadi lebih sederhana.
“Makin cepat Kawan Pajak merespon surat tagihan, makin sederhana juga penyelesaiannya,” imbuh Gede.
Kesulitan Membayar Pajak Tetap Perlu Ditindaklanjuti
Bagi wajib pajak yang memang memiliki kewajiban pajak tetapi mengalami kesulitan pembayaran, mekanisme angsuran atau penundaan dapat menjadi hak yang dipertimbangkan sepanjang kondisi dan persyaratannya terpenuhi.
Hal yang perlu dihindari adalah membiarkan tagihan tanpa tindak lanjut hingga jatuh tempo terlewati. Wajib pajak dapat terlebih dahulu memeriksa dasar tagihan, mencocokkan dokumen, meminta penjelasan melalui saluran resmi DJP, dan menentukan langkah penyelesaian yang tersedia.
Apabila kondisi wajib pajak memenuhi ketentuan, permohonan angsuran pembayaran pajak atau penundaan dapat diajukan berdasarkan mekanisme yang ditetapkan dalam ketentuan perpajakan.