

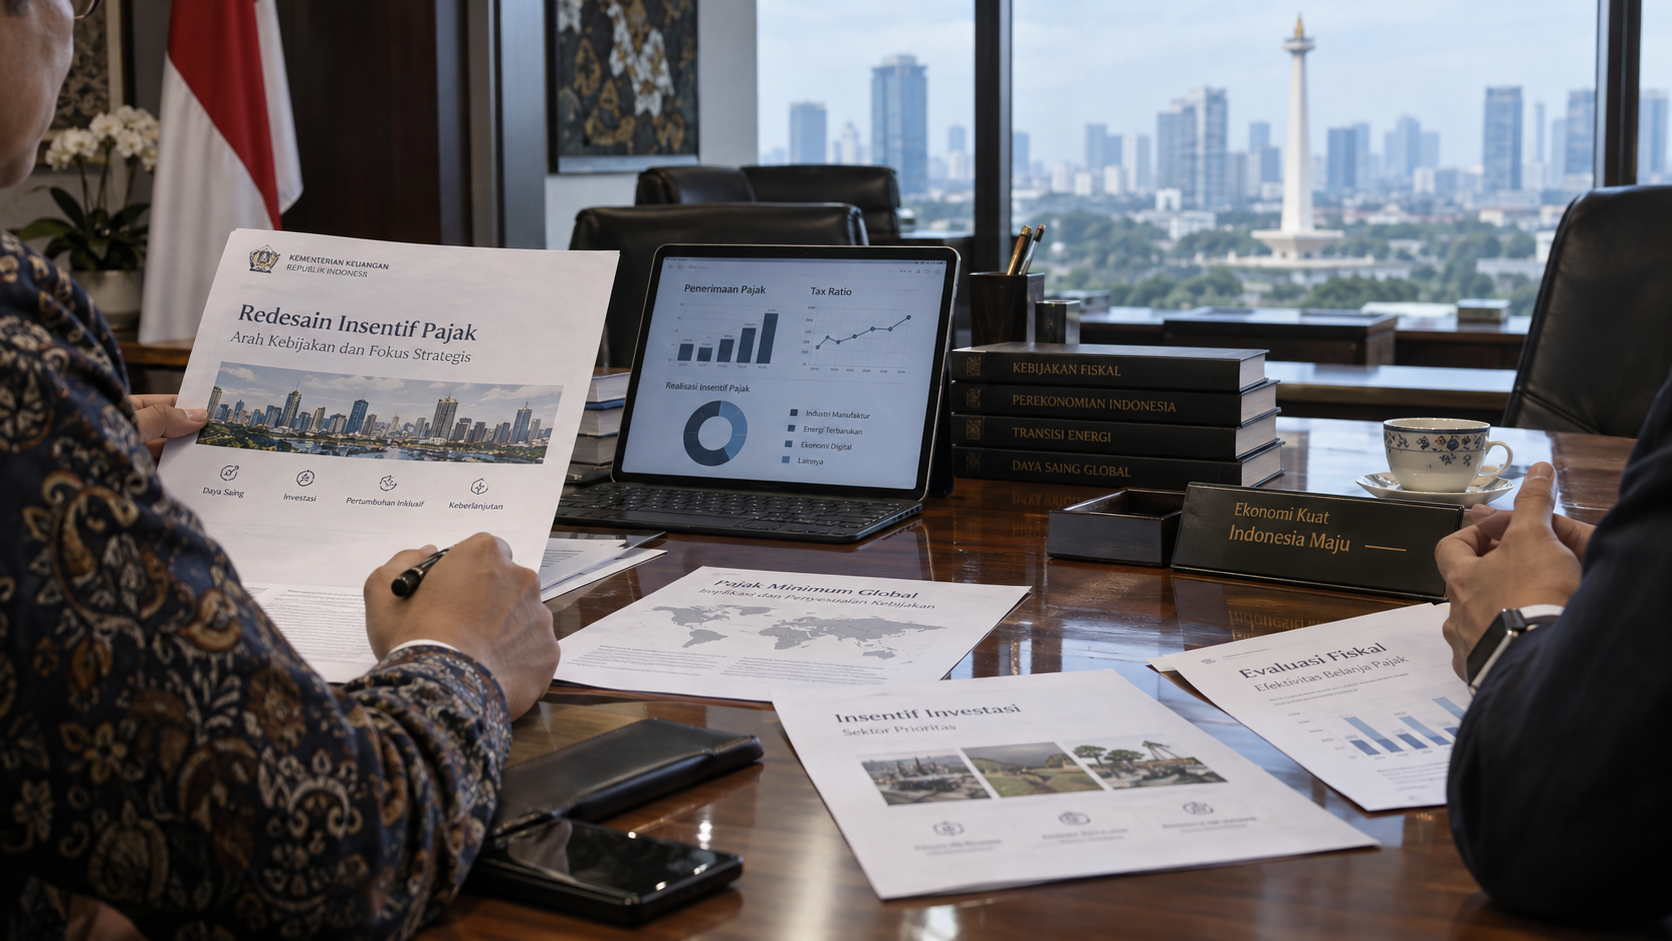
JAKARTA – Pemerintah tengah menyiapkan redesain insentif pajak agar fasilitas yang diberikan tetap mampu mendorong investasi tanpa menimbulkan dampak berlebihan terhadap penerimaan negara.
Pemerintah menilai struktur insentif perpajakan perlu terus disesuaikan dengan perubahan model bisnis, perkembangan ekonomi, serta arsitektur perpajakan internasional yang kini memasuki era pajak minimum global.
Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak Yon Arsal mengatakan kebijakan insentif yang berlaku di Indonesia saat ini masih menghadapi tiga kesenjangan atau gap utama.
Ketiganya adalah design gap, growth-revenue trade-off gap, dan global coordination gap.
“Terdapat diskusi apakah insentif yang ada saat ini masih cocok dengan model bisnis pada masa yang akan datang,” kata Yon.
Design Gap Muncul saat Model Bisnis Makin Digital
Kesenjangan pertama yang disoroti adalah design gap.
Menurut Yon, kebijakan insentif pajak di Indonesia selama ini masih banyak berfokus pada investasi yang berbentuk fisik.
Di sisi lain, model bisnis terus bergeser menuju digitalisasi sehingga karakter investasi pada masa depan tidak selalu sama dengan struktur investasi konvensional yang menjadi dasar desain fasilitas saat ini.
Kondisi tersebut memunculkan pertanyaan mengenai apakah desain insentif yang telah berlaku masih relevan untuk menghadapi perubahan industri serta pola investasi pada tahun-tahun mendatang.
Tax Expenditure Tumbuh, Manfaat Insentif Perlu Dievaluasi
Kesenjangan kedua adalah growth-revenue trade-off gap.
Gap ini muncul ketika belanja perpajakan atau tax expenditure akibat berbagai fasilitas pajak terus berkembang, sementara manfaat ekonomi dari insentif tersebut belum selalu dievaluasi secara optimal.
Belanja perpajakan pada dasarnya mencerminkan penerimaan yang tidak dipungut pemerintah karena adanya fasilitas, pengecualian, pengurangan, atau perlakuan khusus dalam sistem perpajakan.
Karena itu, peningkatan insentif perlu dilihat berdampingan dengan dampaknya terhadap investasi, pertumbuhan ekonomi, penciptaan aktivitas ekonomi, serta penerimaan negara.
Pajak Minimum Global Ciptakan Global Coordination Gap
Kesenjangan ketiga adalah global coordination gap.
Yon menjelaskan beberapa bentuk insentif berpotensi tidak lagi efektif setelah berlakunya pajak minimum global berdasarkan Global Anti-Base Erosion atau GloBE Rules.
Perubahan tersebut menjadi penting bagi Indonesia karena kebijakan insentif investasi domestik kini harus memperhatikan struktur perpajakan internasional yang semakin terkoordinasi.
Dalam kerangka pajak minimum global, pemberian insentif yang sekadar menurunkan tarif pajak secara signifikan tidak selalu menghasilkan manfaat yang sama seperti sebelumnya.
Pertama, Insentif Harus Selaras dengan Pajak Minimum Global
Untuk membentuk kebijakan yang lebih efektif, Yon menyebut sedikitnya terdapat empat syarat yang perlu diperhatikan dalam redesain insentif pajak.
Syarat pertama adalah insentif harus sesuai dengan struktur perpajakan internasional terbaru, khususnya setelah pemberlakuan pajak minimum global.
Dalam kondisi tersebut, Indonesia perlu mempertimbangkan pembatasan penggunaan tax holiday dan mulai memikirkan instrumen insentif alternatif.
“Ada beberapa skema insentif yang cocok dengan pajak minimum global seperti cash grant atau tax credit,” ujar Yon.
Cash grant merupakan dukungan dalam bentuk bantuan atau pemberian langsung, sedangkan tax credit memberikan manfaat melalui kredit pajak dengan mekanisme tertentu.
Alternatif tersebut menjadi bagian dari opsi yang dapat dipertimbangkan ketika instrumen berbasis penurunan tarif menghadapi keterbatasan akibat penerapan pajak minimum global.
Kedua, Insentif Harus Memiliki Relevansi Strategis
Syarat kedua adalah insentif pajak harus mempunyai relevansi strategis dan mengikuti perkembangan ekonomi terkini.
Yon menilai fasilitas di Indonesia saat ini masih cenderung bersifat broad based atau dapat dimanfaatkan oleh banyak sektor.
Pendekatan tersebut berbeda dengan beberapa negara di kawasan yang mulai memfokuskan fasilitas pada sektor tertentu yang dipandang strategis.
Malaysia, Thailand, dan Vietnam, misalnya, disebut memberikan tax holiday terhadap industri digital dan energi terbarukan atau renewable energy.
“Bila dibandingkan dengan Malaysia, Thailand, dan Vietnam, mereka memberikan tax holiday kepada industri digital dan renewable energy. Dalam konteks Indonesia, kita perlu memikirkan perubahan industri pada masa yang akan datang,” ujar Yon.
Dengan pendekatan yang lebih strategis, insentif dapat diarahkan pada sektor yang dianggap memiliki peran lebih besar dalam transformasi perekonomian.
Ketiga, Insentif Harus Timely, Targeted, dan Temporary
Syarat berikutnya adalah fasilitas perpajakan harus memenuhi prinsip timely, targeted, and temporary.
Timely berarti insentif diberikan pada saat yang tepat, sedangkan targeted berarti fasilitas diarahkan kepada sektor atau aktivitas yang memang membutuhkan dukungan.
Sementara itu, prinsip temporary menekankan bahwa fasilitas tidak harus berlaku tanpa batas waktu.
Pemberian dalam periode tertentu memungkinkan pemerintah menilai kembali apakah suatu insentif masih dibutuhkan setelah kondisi ekonomi, industri, atau tujuan awal kebijakan berubah.
Keempat, Manfaat Insentif Harus Terus Dievaluasi
Syarat keempat adalah evaluasi secara berkelanjutan terhadap insentif yang telah diberikan.
Yon menilai evaluasi diperlukan agar pemerintah dapat mengetahui apakah fasilitas benar-benar menghasilkan manfaat bagi perekonomian atau justru menimbulkan biaya fiskal yang tidak sebanding.
Hasil evaluasi kemudian dapat digunakan untuk menentukan langkah selanjutnya terhadap suatu fasilitas.
Pemerintah dapat memilih untuk melanjutkan insentif yang efektif, melakukan redesain apabila skemanya masih diperlukan tetapi tidak lagi optimal, atau mencabut fasilitas apabila manfaatnya tidak memenuhi tujuan kebijakan.
DJP, DJSEF, dan Itjen Evaluasi Insentif Pajak
Proses evaluasi tidak dilakukan oleh satu unit secara terpisah.
Menurut Yon, Kementerian Keuangan telah melibatkan sejumlah unit eselon I untuk menilai berbagai insentif yang sebelumnya telah diimplementasikan.
“Kementerian Keuangan melalui DJP, DJSEF, dan Itjen telah berkoordinasi untuk mengevaluasi insentif yang telah diimplementasikan,” ujarnya.
Direktorat Jenderal Pajak (DJP), Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF), dan Inspektorat Jenderal (Itjen) Kementerian Keuangan mempunyai sudut pandang yang berbeda dalam melihat implementasi suatu kebijakan.
Koordinasi lintas unit tersebut diharapkan dapat memberikan dasar yang lebih kuat untuk menentukan apakah suatu fasilitas perlu dipertahankan, diperbaiki, atau dihentikan.
Rotasi Pejabat DJP Tetap Berlanjut
Selain pembahasan mengenai redesain insentif pajak, perkembangan lain datang dari proses rotasi pejabat di lingkungan DJP.
Dirjen Pajak Bimo Wijayanto mengatakan proses rotasi tetap berlanjut meskipun sebelumnya terdapat usulan agar sebagian proses tersebut ditunda atau dibatalkan.
Menurut Bimo, rotasi merupakan usulan dari DJP. Namun, kemudian ditemukan sejumlah nama yang tidak mengikuti proses assessment dan talent management.
“Itu yang membuat saya dan Dirjen Bea Cukai [Djaka Budi Utama] meminta untuk ditunda dahulu, dibatalkan. Karena sinyalnya enggak bagus bagi pasukan yang lain yang susah payah ikut proses assessment, ikut ujian, ikut talent management,” ujar Bimo.
Bimo mengatakan Menteri Keuangan Suahasil Nazara telah menerima masukan tersebut.
Menurutnya, Suahasil juga berkomitmen menjalankan talent management dan proses reformasi di lingkungan Kementerian Keuangan dengan sebaik-baiknya.
Kemenkeu Jelaskan Mengapa Restitusi PPN Tidak Instan
Perkembangan perpajakan lainnya berkaitan dengan proses pengembalian kelebihan pembayaran Pajak Pertambahan Nilai atau restitusi PPN.
Analis Kebijakan Ahli Madya DJSEF Kementerian Keuangan Joni Kiswanto menegaskan restitusi PPN merupakan hak wajib pajak.
Pengembalian harus dilakukan sepanjang wajib pajak telah memenuhi persyaratan formal dan material sesuai ketentuan.
Namun, terdapat serangkaian proses yang harus dilalui ketika pelaku usaha mengajukan restitusi sehingga pengembaliannya tidak selalu dapat dilakukan secara instan.
“Dampak di pengusaha itu bukan beban pajaknya tapi cash flow-nya, makanya kalau [restitusi] PPN ini enggak keluar-keluar, pengusaha teriak karena mau bayar gaji karyawan dan lain-lain,” ujar Joni.
Dengan demikian, persoalan restitusi bagi perusahaan bukan hanya menyangkut kewajiban pajak, tetapi juga ketersediaan arus kas yang dibutuhkan untuk menjalankan aktivitas operasional.
Empat Marketplace Besar Dinilai Siap Pungut PPh Pasal 22
DJP juga memberikan perkembangan terbaru terkait rencana pemungutan PPh Pasal 22 atas penghasilan pedagang dalam negeri oleh penyelenggara marketplace.
Bimo mengatakan empat penyelenggara marketplace terbesar sebenarnya telah siap menjalankan kewajiban tersebut.
Meski demikian, implementasi kebijakan masih ditunda hingga 31 Oktober 2026.
Setelah masa penundaan berakhir, DJP meyakini penyelenggara marketplace telah siap menjalankan ketentuan sebagaimana diatur dalam PMK 37/2025.
“Mereka kan sudah siap sebenarnya, tapi ada penundaan sampai 31 Oktober. Nanti, insyaAllah kami akan segera aktivasi aturannya dan implementasinya mereka sudah siap,” ujar Bimo.
Redesain Insentif Diarahkan Lebih Tepat Sasaran
Secara keseluruhan, pemerintah menghadapi tantangan untuk tetap menggunakan insentif sebagai instrumen menarik investasi tanpa mengorbankan penerimaan negara secara berlebihan.
Perubahan model bisnis, meningkatnya belanja perpajakan, serta implementasi pajak minimum global membuat desain fasilitas yang berlaku saat ini perlu terus diperiksa relevansinya.
Empat prinsip yang disampaikan Yon—kesesuaian dengan struktur pajak internasional, relevansi strategis, sifat timely, targeted, temporary, dan evaluasi manfaat—menjadi kerangka yang dapat digunakan dalam proses tersebut.
Melalui redesain insentif pajak, pemerintah akan menentukan fasilitas mana yang masih layak dilanjutkan, perlu disesuaikan, atau tidak lagi efektif dalam mendukung investasi serta perekonomian.
Sumber Terkait:
- Direktorat Jenderal Strategi Ekonomi dan Fiskal – Tax Expenditure Report
- JDIH Kementerian Keuangan – PMK 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global
- Direktorat Jenderal Pajak – Ketentuan Restitusi Pajak
- JDIH Kementerian Keuangan – PMK 37 Tahun 2025 tentang Pemungutan PPh oleh Pihak Lain dalam PMSE