
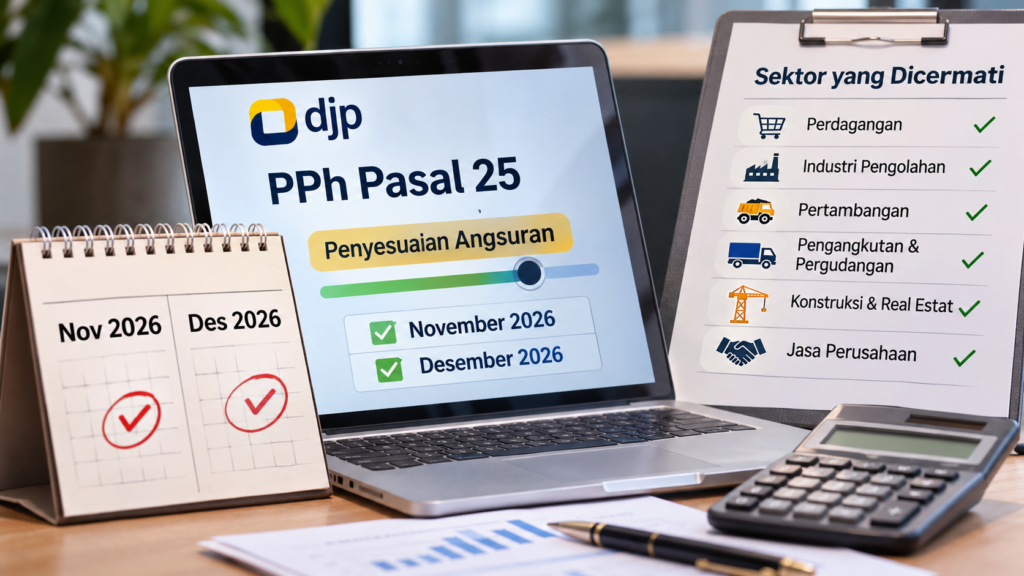
Perubahan aktivitas ekonomi sepanjang tahun menjadi salah satu pertimbangan Direktorat Jenderal Pajak (DJP) dalam menyesuaikan pembayaran angsuran Pajak Penghasilan (PPh) Pasal 25. Melalui mekanisme dinamisasi, pemerintah berupaya menyelaraskan pembayaran pajak dengan perkembangan penghasilan wajib pajak selama tahun berjalan.
Penyesuaian tersebut menyasar angsuran yang dibayarkan pada November dan Desember 2026. Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti menjelaskan bahwa peningkatan kegiatan usaha dapat berpengaruh terhadap besarnya penghasilan yang diperoleh wajib pajak. Konsekuensinya, kewajiban PPh yang harus dipenuhi juga berpotensi mengalami perubahan.
Menurut Inge, penyesuaian angsuran diperlukan agar pembayaran pajak lebih mencerminkan kondisi usaha terkini. Mekanisme ini sekaligus diharapkan dapat mengurangi risiko penumpukan kekurangan pembayaran ketika wajib pajak menyelesaikan kewajiban perpajakannya pada akhir tahun.
Angsuran PPh Pasal 25 sendiri merupakan pembayaran pajak secara berkala setiap bulan. Setoran tersebut nantinya diperhitungkan sebagai kredit pajak ketika wajib pajak menghitung kewajiban PPh dalam Surat Pemberitahuan (SPT) Tahunan.
Enam Sektor Menjadi Perhatian dalam Evaluasi DJP
Dalam mempertimbangkan kemungkinan penyesuaian angsuran, DJP turut memperhatikan perkembangan penerimaan pajak dari sejumlah lapangan usaha. Direktur Jenderal Pajak Bimo Wijayanto sebelumnya menyampaikan bahwa perkembangan aktivitas ekonomi hingga September 2026 menjadi salah satu bahan pertimbangan dalam menentukan potensi dinamisasi.
Bidang usaha yang dicermati mencakup perdagangan, industri pengolahan, pertambangan, pengangkutan dan pergudangan, serta jasa perusahaan. Selain itu, perkembangan penerimaan dari konstruksi dan real estat juga masuk dalam pengamatan DJP.
Data penerimaan pajak sampai dengan 31 Oktober 2026 memperlihatkan bahwa perdagangan menempati posisi teratas dengan kontribusi Rp452,5 triliun. Nilai tersebut tumbuh 36,9% dibandingkan periode yang sama tahun sebelumnya.
Industri pengolahan berada di urutan berikutnya dengan penerimaan Rp443,2 triliun atau meningkat 24,5%. Sementara itu, pertambangan mencatat pertumbuhan paling tinggi di antara sektor yang disebutkan, yakni 39,7%, dengan jumlah penerimaan mencapai Rp197,5 triliun.
Sektor lainnya juga memberikan kontribusi terhadap penerimaan pajak. Pengangkutan dan pergudangan membukukan Rp76,5 triliun, konstruksi dan real estat mencapai Rp69,3 triliun, sedangkan jasa perusahaan menyumbang Rp56,1 triliun.
Perkembangan penerimaan tersebut menjadi gambaran kondisi ekonomi sektoral yang dapat digunakan dalam pengawasan perpajakan. Namun, capaian pada tingkat sektor tidak otomatis menggambarkan kemampuan keuangan setiap perusahaan.
Penyesuaian Tidak Bisa Disamaratakan untuk Semua Wajib Pajak
Perbedaan kondisi keuangan antarperusahaan menjadi hal yang perlu diperhitungkan sebelum melakukan perubahan besaran angsuran. Perusahaan yang berada dalam sektor ekonomi yang sama belum tentu memiliki tingkat keuntungan, likuiditas, dan kemampuan pembayaran pajak yang serupa.
Ketua Komite Perpajakan Asosiasi Pengusaha Indonesia (Apindo) Siddhi Widyaprathama berpandangan bahwa dinamisasi lebih tepat diarahkan kepada wajib pajak yang kegiatan usahanya meningkat, memperoleh laba positif, dan tidak menunjukkan indikasi kelebihan pembayaran pajak pada akhir tahun.
Dia juga menyoroti adanya perusahaan yang masih menghadapi tekanan terhadap margin keuntungan maupun keterbatasan arus kas. Oleh sebab itu, peningkatan penerimaan pajak suatu sektor tidak seharusnya langsung dijadikan dasar untuk menaikkan angsuran seluruh perusahaan yang bergerak di bidang tersebut.
Menurut Siddhi, penilaian perlu dilakukan dengan melihat kondisi aktual setiap wajib pajak. Komunikasi antara otoritas pajak dan pelaku usaha juga diperlukan agar penyesuaian dapat mempertimbangkan kemampuan keuangan masing-masing perusahaan.
Di sisi lain, wajib pajak yang mengalami penurunan kemampuan likuiditas atau mempunyai potensi kelebihan pembayaran tetap perlu memperoleh ruang untuk mengajukan pengurangan angsuran PPh Pasal 25.
Wajib Pajak Perlu Memperhatikan Perkembangan Usaha
Dinamisasi angsuran PPh Pasal 25 membuat perkembangan penghasilan selama tahun berjalan menjadi aspek penting dalam pengelolaan kewajiban perpajakan. Wajib pajak perlu memperhatikan perubahan aktivitas bisnis, hasil usaha, serta proyeksi pajak terutang agar pembayaran yang dilakukan tetap sesuai dengan kondisi keuangan perusahaan.
Dengan mempertimbangkan perbedaan kondisi setiap perusahaan, penyesuaian angsuran diharapkan tidak hanya mendukung penerimaan negara, tetapi juga menjaga agar kewajiban pembayaran pajak tetap proporsional bagi wajib pajak.
Sumber: MUC Consulting.