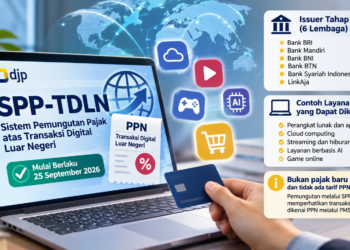


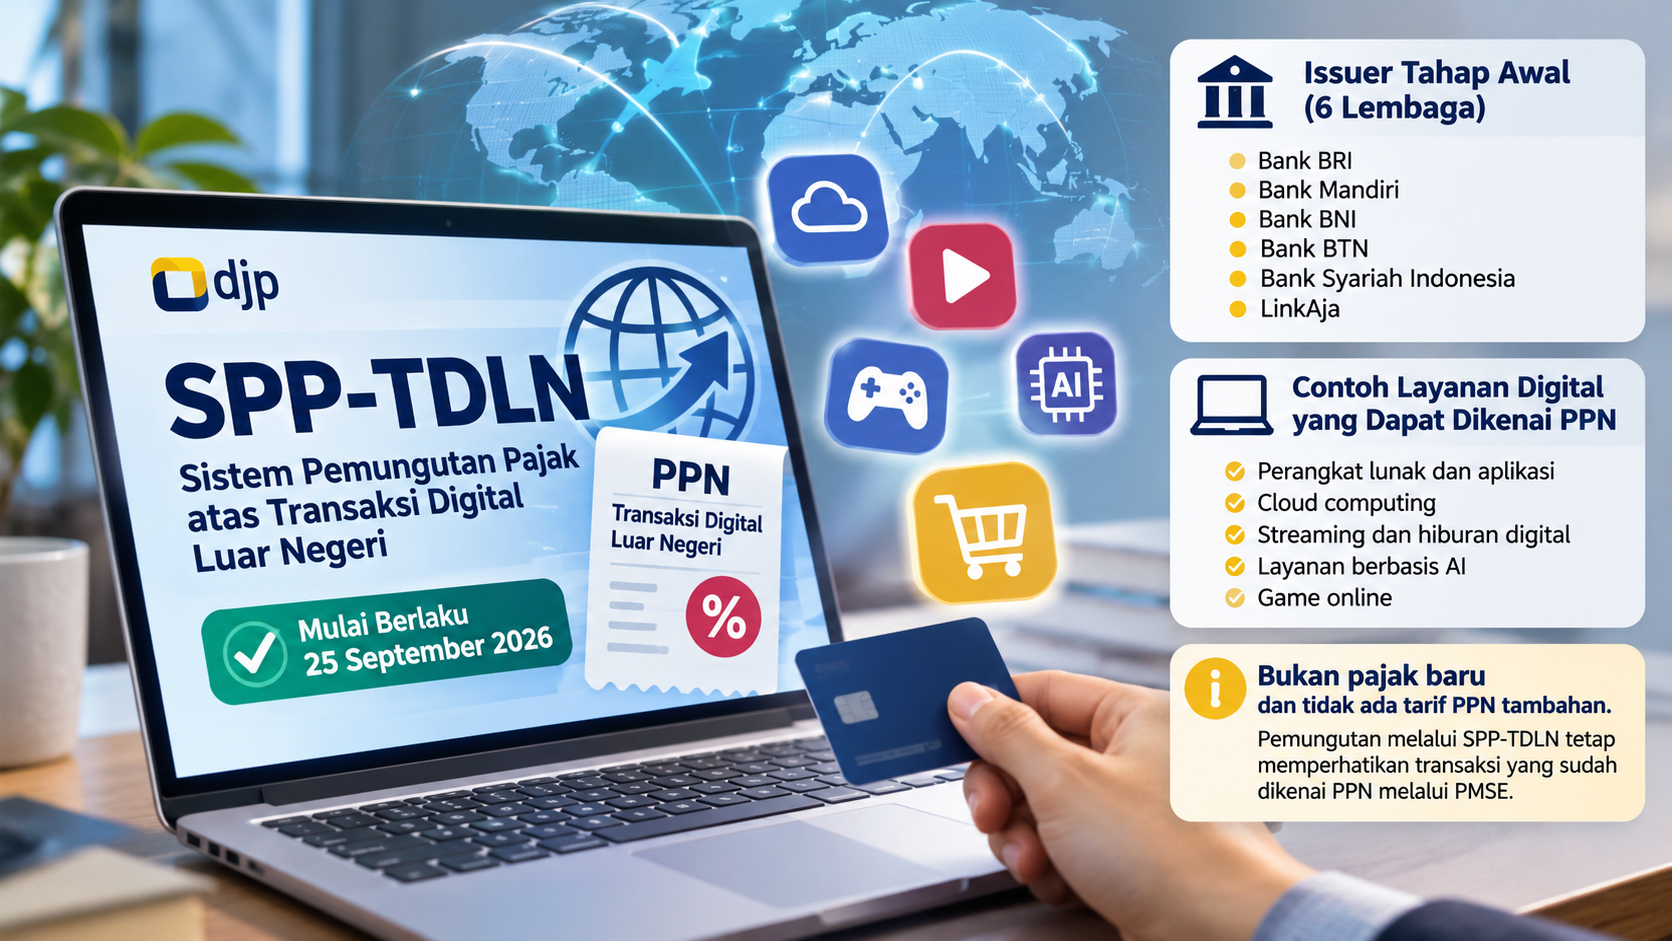
Pemerintah mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) sejak 25 September 2026. Melalui mekanisme ini, pemungutan Pajak Pertambahan Nilai (PPN) atas pemanfaatan barang dan jasa digital dari luar negeri dapat dilakukan melalui lembaga keuangan atau pihak lain yang telah ditunjuk pemerintah.
Penerapan sistem tersebut merupakan bagian dari penyesuaian administrasi perpajakan terhadap perkembangan ekonomi digital. Pemerintah berupaya memperluas jangkauan pemungutan PPN, khususnya atas transaksi lintas negara yang belum tercakup dalam mekanisme pemungutan PPN Perdagangan Melalui Sistem Elektronik (PMSE).
Direktorat Jenderal Pajak (DJP) menjelaskan bahwa SPP-TDLN bukan merupakan jenis pajak baru. Sistem ini juga tidak menetapkan tarif PPN tambahan, melainkan menyediakan mekanisme pemungutan atas transaksi digital luar negeri sesuai ketentuan perpajakan yang berlaku.
PMK 49 Tahun 2026 Menjadi Dasar Penerapan SPP-TDLN
Penerapan SPP-TDLN merupakan tindak lanjut Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri.
Peraturan tersebut ditetapkan pada 14 Juli 2026 dan diundangkan pada 20 Juli 2026. Ketentuan ini mengatur mekanisme pemungutan, penyetoran, serta pelaporan PPN atas transaksi digital luar negeri melalui penyelenggaraan SPP-TDLN.
Dalam pelaksanaannya, penyelenggara SPP-TDLN melibatkan penerbit atau issuer sebagai pihak lain yang ditunjuk pemerintah. Pihak tersebut membantu proses pemungutan PPN melalui sistem pembayaran yang terhubung dengan mekanisme SPP-TDLN.
Enam Lembaga Menjadi Issuer Tahap Awal
Sebelum diterapkan secara penuh, SPP-TDLN telah melalui tahapan pengujian dan stabilisasi sistem. Tahapan tersebut dilakukan untuk memastikan kesiapan infrastruktur, proses bisnis, pertukaran data, serta integrasi antarpihak yang terlibat.
Dalam siaran pers yang diterbitkan pada 1 Oktober 2026, DJP menyampaikan bahwa terdapat enam issuer yang ditunjuk pada tahap awal penerapan SPP-TDLN. Keenam lembaga tersebut meliputi:
- PT Bank Rakyat Indonesia (Persero) Tbk.
- PT Bank Mandiri (Persero) Tbk.
- PT Bank Negara Indonesia (Persero) Tbk.
- PT Bank Tabungan Negara.
- PT Bank Syariah Indonesia (Persero) Tbk.
- PT Fintek Karya Nusantara (LinkAja).
DJP juga menjelaskan bahwa issuer lainnya masih menjalani pengujian dalam lingkungan sandboxing sebelum memasuki periode stabilisasi. Penunjukan sebagai pemungut PPN dilakukan setelah pihak terkait memenuhi tahapan kesiapan sistem sesuai ketentuan.
Transaksi Digital Luar Negeri yang Dikenai PPN
SPP-TDLN digunakan untuk memungut PPN atas pemanfaatan barang kena pajak tidak berwujud dan jasa kena pajak dari luar negeri oleh konsumen di Indonesia. Namun, tidak semua transaksi digital secara otomatis menjadi objek pemungutan melalui sistem tersebut.
Jenis barang dan jasa digital yang dapat berkaitan dengan mekanisme ini antara lain perangkat lunak, aplikasi, layanan komputasi awan (cloud computing), layanan streaming, hiburan digital, layanan berbasis kecerdasan buatan (AI), dan permainan daring. Pengenaan PPN tetap bergantung pada pemenuhan kriteria objek pajak sesuai peraturan perundang-undangan.
Dalam mekanisme pemungutannya, SPP-TDLN juga memperhatikan transaksi yang sebelumnya telah dikenai PPN melalui sistem PMSE. Apabila suatu transaksi sudah dipungut PPN melalui mekanisme PMSE, pemungutan melalui SPP-TDLN tidak dilakukan kembali atas transaksi yang sama.
Ketentuan tersebut bertujuan menghindari pemungutan PPN berganda sekaligus memastikan transaksi yang memang menjadi objek pajak dapat dipungut sesuai ketentuan.
Bagaimana dengan Transfer Dana dan Remitansi?
Penggunaan data transaksi pembayaran dalam SPP-TDLN tidak berarti seluruh aktivitas transfer dana dan remitansi otomatis dikenai PPN. PMK Nomor 49 Tahun 2026 mengatur penggunaan data transaksi dalam negeri, termasuk transfer dana dan remitansi, untuk keperluan pemetaan serta analisis transaksi digital luar negeri.
Dengan demikian, pemanfaatan informasi transfer dana dalam sistem administrasi tersebut perlu dibedakan dari penetapan suatu transaksi sebagai objek PPN. Pemungutan tetap mengacu pada jenis transaksi, karakteristik barang atau jasa, serta ketentuan perpajakan yang berlaku.
Dampak SPP-TDLN bagi Konsumen Digital
Bagi masyarakat yang menggunakan layanan digital dari penyedia luar negeri, penerapan SPP-TDLN dapat memengaruhi jumlah pembayaran apabila transaksi tersebut sebelumnya belum dipungut PPN dan memenuhi kriteria sebagai objek pajak.
Dalam mekanisme ini, PPN diperhitungkan dalam harga atau jumlah pembayaran atas penyerahan barang dan jasa digital yang menjadi objek pemungutan. Karena itu, konsumen berpotensi melihat perubahan jumlah pembayaran ketika menggunakan layanan digital tertentu dari luar negeri.
Sebaliknya, transaksi yang telah dipungut PPN melalui mekanisme PMSE tidak kembali dikenai pemungutan melalui SPP-TDLN. Transaksi yang tidak terutang PPN atau memperoleh fasilitas pembebasan sesuai ketentuan perpajakan juga tidak dipungut melalui mekanisme ini.
Dari sisi persaingan usaha, penerapan SPP-TDLN diharapkan membantu menciptakan perlakuan perpajakan yang lebih setara antara penyedia barang dan jasa digital dari dalam maupun luar negeri. Mekanisme ini juga menjadi bagian dari upaya pemerintah meningkatkan efektivitas pemungutan PPN di tengah perkembangan transaksi ekonomi digital.
Bagi konsumen, penting untuk memahami bahwa SPP-TDLN bukan pajak baru ataupun pungutan tambahan di luar tarif PPN yang berlaku. Pemungutannya dilakukan melalui mekanisme yang telah ditetapkan pemerintah dengan memperhatikan status transaksi dan kewajiban perpajakannya.
Sumber:
Direktorat Jenderal Pajak – Pemerintah Mulai Terapkan SPP-TDLN;
PMK Nomor 49 Tahun 2026 – JDIH Kementerian Keuangan;
FAQ SPP-TDLN – Direktorat Jenderal Pajak.