

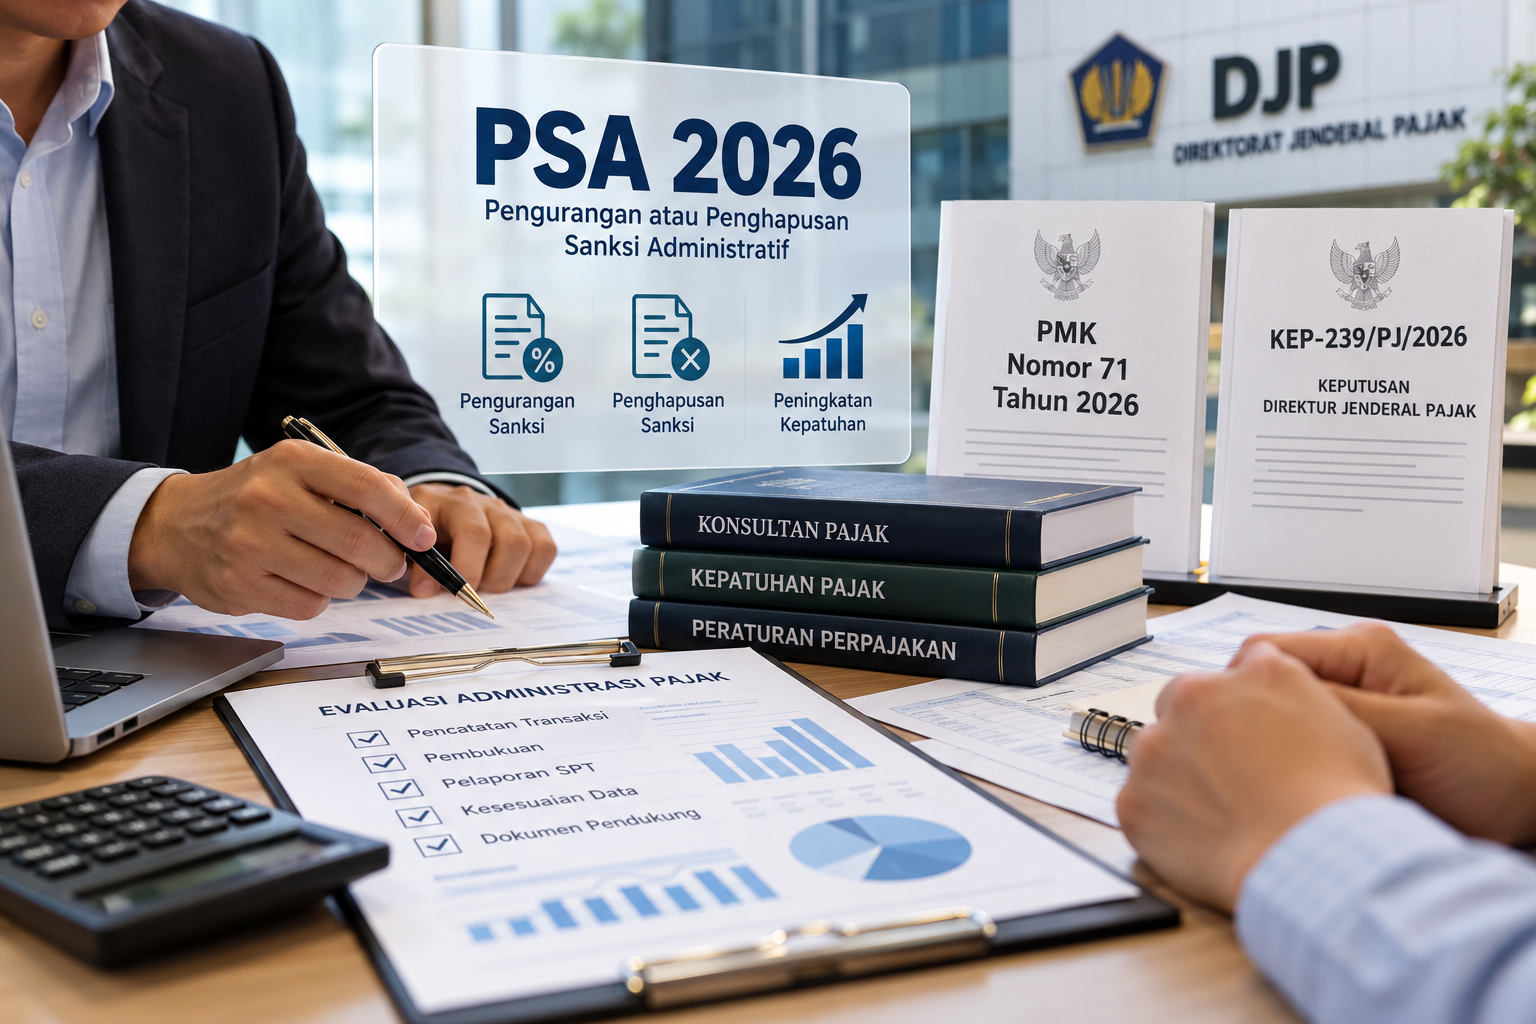
Pemanfaatan Program Pengurangan atau Penghapusan Sanksi Administratif (PSA) pada 2026 perlu disertai pembenahan tata kelola perpajakan agar manfaatnya tidak berhenti pada keringanan sanksi. Evaluasi administrasi, ketepatan pelaporan, dan kelengkapan dokumen menjadi bagian penting yang perlu diperhatikan wajib pajak.
Ketentuan PSA tercantum dalam Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Kedua ketentuan tersebut menjadi dasar bagi wajib pajak yang ingin memperoleh pengurangan atau penghapusan sanksi sesuai dengan kriteria yang ditetapkan.
Sekretaris Ikatan Konsultan Pajak Indonesia (IKPI) Pengurus Daerah Banten, Michael, berpandangan bahwa wajib pajak sebaiknya menilai fasilitas tersebut secara menyeluruh. Selain mempertimbangkan keringanan finansial, mereka perlu menggunakan kesempatan ini untuk menemukan penyebab masalah administrasi dan membangun kepatuhan yang lebih baik.
Evaluasi Administrasi Menjadi Langkah Awal
Persoalan perpajakan dapat berawal dari berbagai kelemahan dalam pengelolaan administrasi. Contohnya meliputi pelaporan yang terlambat, pencatatan transaksi yang belum teratur, perbedaan antara pembukuan dan laporan pajak, serta dokumen pendukung yang belum lengkap.
Dalam pandangan Michael, PSA dapat dimanfaatkan sebagai kesempatan untuk meninjau kembali proses pemenuhan kewajiban perpajakan. Pemeriksaan tersebut mencakup pencatatan transaksi, pengelolaan pembukuan, penyampaian laporan, hingga pencocokan data yang digunakan dalam pelaporan pajak.
Melalui evaluasi tersebut, wajib pajak dapat menelusuri sumber ketidaksesuaian sekaligus menentukan tindakan korektif yang diperlukan. Perbaikan administrasi diharapkan dapat membantu mencegah persoalan yang sama muncul kembali pada periode berikutnya.
Permohonan Harus Sesuai Ketentuan
Sebelum mengajukan PSA, wajib pajak perlu memetakan kondisi perpajakannya terlebih dahulu. Tahapan ini dapat dimulai dengan mengenali jenis sanksi yang dihadapi, mempelajari alasan penerbitannya, mengumpulkan bukti pendukung, serta memeriksa persyaratan dan tenggat waktu yang berlaku.
Michael mengingatkan bahwa fasilitas tersebut tidak dapat dianggap otomatis tersedia bagi semua wajib pajak maupun setiap jenis sanksi administrasi. Ketentuan mengenai besaran pengurangan atau penghapusan, masa pemanfaatan, dan dokumen yang dibutuhkan mengikuti kategori kasus serta aturan yang berlaku.
Oleh karena itu, pemeriksaan kelayakan perlu dilakukan sebelum permohonan disampaikan. Langkah ini membantu memastikan bahwa pengajuan didasarkan pada kondisi yang sesuai dengan ketentuan, disertai dokumen yang memadai, dan memiliki dasar analisis yang jelas.
Konsultan Pajak Berperan dalam Perbaikan Kepatuhan
Dalam proses tersebut, konsultan pajak dapat mendampingi wajib pajak lebih dari sekadar mengurus berkas permohonan. Pendampingan juga dapat meliputi pemeriksaan posisi perpajakan, pencocokan data, penelaahan dasar hukum, dan perumusan langkah perbaikan berdasarkan persoalan yang ditemukan.
Setiap tindakan perlu ditopang oleh dasar hukum dan bukti yang relevan, sekaligus mempertimbangkan konsekuensi perpajakan yang mungkin timbul. Di sisi lain, wajib pajak perlu membangun prosedur administrasi yang lebih teratur agar kesalahan serupa dapat ditekan pada masa mendatang.
Dengan pendekatan tersebut, hasil pendampingan tidak hanya dilihat dari diterima atau tidaknya permohonan pengurangan maupun penghapusan sanksi. Perubahan dalam kualitas pencatatan, kelengkapan dokumentasi, dan ketepatan pemenuhan kewajiban juga menjadi bagian penting dari hasil yang diharapkan.
Michael menyampaikan pandangannya mengenai PSA pada Senin (26/10/2026). Ia berharap program tersebut dapat membantu wajib pajak menyelesaikan persoalan perpajakan secara tepat sekaligus memperdalam pemahaman mengenai hak dan kewajiban mereka.
Ia juga menekankan pentingnya hubungan yang baik antara Direktorat Jenderal Pajak (DJP), IKPI, konsultan pajak, dan wajib pajak. Komunikasi serta kerja sama antarpihak diperlukan agar ketentuan PSA dipahami secara benar dan dimanfaatkan sesuai peruntukannya.
Pada akhirnya, pemanfaatan PSA perlu diikuti perubahan dalam cara wajib pajak mengelola kewajiban perpajakannya. Keringanan sanksi dapat menjadi salah satu manfaat program, sementara administrasi yang lebih tertib dan kemampuan mencegah kesalahan berulang menjadi tujuan perbaikan jangka panjang.