
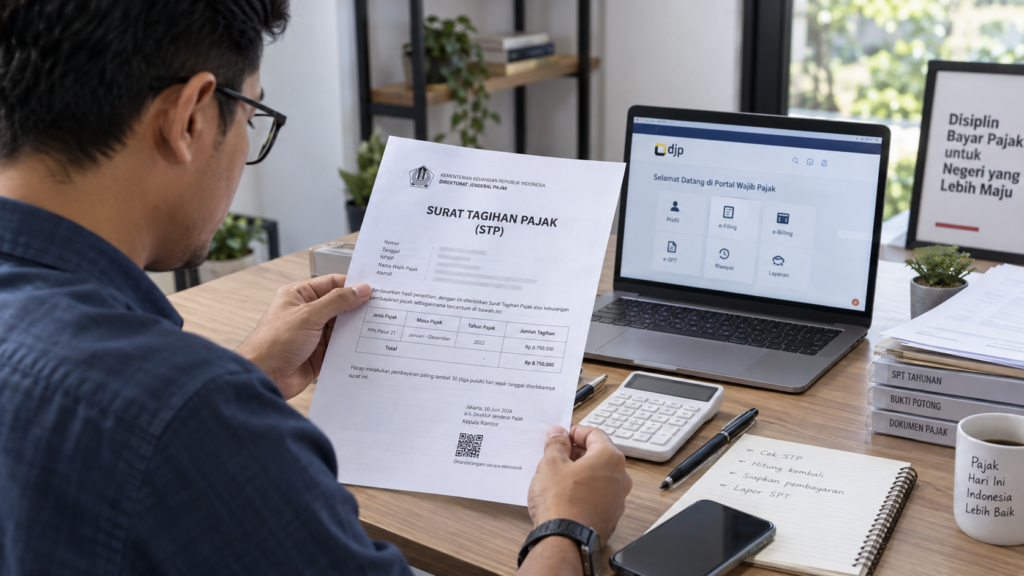
JAKARTA – Direktorat Jenderal Pajak (DJP) mengingatkan wajib pajak yang menerima Surat Tagihan Pajak (STP) agar tidak langsung menganggap dirinya telah melakukan pelanggaran perpajakan yang besar.
Penyuluh Pajak Ahli Pertama DJP Gede Suarnaya menjelaskan STP dapat diterbitkan karena berbagai kondisi perpajakan. Selain adanya kekurangan pembayaran pajak, penerbitan STP juga dapat berkaitan dengan sanksi administrasi, keterlambatan pembayaran, hingga hasil penelitian administrasi DJP.
“STP itu tidak selalu berarti Kawan Pajak melakukan pelanggaran besar. Dalam praktiknya STP juga dapat terbit karena beberapa hal,” kata Gede dalam podcast Cermati DJP, dikutip Selasa (22/9/2026).
STP Bisa Terbit karena Berbagai Kondisi
Ketentuan mengenai penerbitan Surat Tagihan Pajak antara lain diatur dalam Pasal 14 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) serta Peraturan Menteri Keuangan (PMK) Nomor 80 Tahun 2023.
Berdasarkan ketentuan tersebut, STP dapat diterbitkan dalam sejumlah kondisi perpajakan.
- Pajak Penghasilan (PPh) dalam tahun berjalan tidak atau kurang dibayar.
- Dari hasil penelitian ditemukan kekurangan pembayaran pajak akibat salah tulis dan/atau salah hitung.
- Wajib pajak dikenai sanksi administratif berupa denda dan/atau bunga.
- Pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) tidak membuat faktur pajak atau terlambat membuat faktur pajak.
- PKP tidak mengisi faktur pajak secara lengkap sebagaimana diatur dalam ketentuan Pasal 13 ayat (5) dan ayat (6) UU PPN, dengan pengecualian tertentu untuk penyerahan oleh PKP pedagang eceran.
- Terdapat imbalan bunga yang seharusnya tidak diberikan kepada wajib pajak berdasarkan keputusan, putusan, ataupun data dan informasi yang ditemukan.
- Terdapat pajak yang tidak atau kurang dibayar dalam jangka waktu sesuai dengan persetujuan untuk mengangsur atau menunda kekurangan pembayaran pajak berdasarkan SPT PPh sebagaimana diatur dalam Pasal 9 ayat (4) UU KUP.
PMK 80/2023 juga mengatur penerbitan STP terhadap pemungut Bea Meterai, pemungut pajak karbon, serta wajib pajak yang menghasilkan emisi karbon apabila terdapat kondisi yang menyebabkan dikenakannya sanksi berupa denda dan/atau bunga.
Terima STP, Jangan Langsung Panik
Gede mengingatkan wajib pajak yang menerima STP agar tidak langsung panik. Langkah pertama yang perlu dilakukan adalah membaca isi surat secara cermat dan memahami alasan penerbitannya.
Wajib pajak perlu memperhatikan jenis pajak yang tercantum, masa dan tahun pajak, besarnya nominal tagihan, serta alasan DJP menerbitkan STP tersebut.
Menurut Gede, wajib pajak sering kali langsung berfokus pada nilai yang harus dibayarkan tanpa terlebih dahulu memahami apa yang menyebabkan tagihan tersebut muncul.
Padahal, memahami dasar penerbitan Surat Tagihan Pajak menjadi langkah penting sebelum menentukan tindakan selanjutnya.
Cocokkan dengan Bukti Pembayaran dan SPT
Setelah memahami isi STP, wajib pajak disarankan melakukan pencocokan antara data yang tercantum dalam surat dengan dokumen perpajakan yang dimiliki.
Dokumen yang dapat diperiksa antara lain bukti pembayaran pajak, bukti pemotongan atau pemungutan pajak, Surat Pemberitahuan (SPT) yang telah disampaikan, serta dokumen transaksi yang berkaitan dengan kewajiban tersebut.
Pemeriksaan ini penting untuk mengetahui apakah tagihan yang tercantum dalam STP telah sesuai dengan catatan dan dokumen wajib pajak.
Apabila terdapat data yang belum dipahami atau ada indikasi ketidaksesuaian, wajib pajak tidak perlu menebak sendiri penyebabnya.
“Apabila merasa ada data yang belum dipahami atau terdapat kemungkinan ketidaksesuaian data, maka kita sarankan kawan pajak bisa menghubungi Kring Pajak atau KPP terdekat atau saluran resmi DJP lainnya,” ujar Gede.
Jika Tagihan Benar, Jangan Tunggu Jatuh Tempo
Apabila setelah dilakukan pemeriksaan tagihan tersebut memang benar, wajib pajak disarankan segera menindaklanjutinya.
Gede mengingatkan wajib pajak agar tidak menunggu sampai tanggal jatuh tempo terlewati. Pembayaran dapat segera dilakukan sesuai dengan nominal kewajiban yang tercantum dalam STP.
Namun, apabila wajib pajak memiliki hak sesuai ketentuan perpajakan, mekanisme lain juga dapat dimanfaatkan.
Salah satunya adalah mengajukan permohonan angsuran atau penundaan pembayaran sepanjang kondisi dan persyaratan yang ditetapkan dalam peraturan perpajakan terpenuhi.
Wajib Pajak Diminta Rutin Cek Coretax
Selain memeriksa surat yang diterima secara fisik, Gede juga mengingatkan pentingnya wajib pajak memantau akun Coretax secara berkala.
Dalam era administrasi perpajakan melalui Coretax, wajib pajak tidak dapat hanya mengandalkan dokumen yang dikirimkan secara fisik untuk mengetahui adanya surat ataupun tagihan pajak.
Dokumen perpajakan dapat disampaikan secara elektronik sehingga akun wajib pajak perlu diperiksa secara rutin agar kewajiban yang muncul dapat segera diketahui dan ditindaklanjuti.
DJP juga mengingatkan wajib pajak untuk memastikan alamat email serta data kontak yang terdaftar selalu diperbarui.
Data kontak yang akurat akan membantu wajib pajak menerima informasi mengenai dokumen atau kewajiban perpajakan yang perlu diselesaikan.
Tagihan Umumnya Harus Dilunasi dalam 1 Bulan
Gede menjelaskan apabila tagihan pajak tidak dilunasi hingga jatuh tempo, proses penagihan dapat dilanjutkan secara bertahap oleh DJP.
Pada umumnya, dasar penagihan seperti STP maupun Surat Ketetapan Pajak Kurang Bayar (SKPKB) memiliki jangka waktu pelunasan selama 1 bulan sejak tanggal diterbitkan.
Karena itu, wajib pajak perlu memperhatikan tanggal penerbitan dan batas pembayaran yang tercantum dalam dokumen agar tidak melewati jangka waktu yang tersedia.
DJP Bisa Terbitkan Surat Teguran
Jika sampai jatuh tempo utang pajak belum dilunasi, DJP dapat melanjutkan tahapan penagihan dengan menerbitkan surat teguran.
Surat teguran menjadi salah satu tahapan lanjutan ketika kewajiban pembayaran yang telah jatuh tempo belum diselesaikan oleh wajib pajak.
Apabila setelah surat teguran diterbitkan utang pajak masih belum dilunasi, proses penagihan dapat berlanjut ke tahap berikutnya.
Penagihan Bisa Berlanjut ke Surat Paksa
Tahapan berikutnya dapat berupa penerbitan serta pemberitahuan surat paksa oleh juru sita pajak.
Jika kewajiban tetap tidak diselesaikan sesuai dengan ketentuan, proses penagihan dapat berkembang lebih lanjut.
Tahapan selanjutnya dapat berupa tindakan penyitaan terhadap barang milik penanggung pajak hingga penjualan barang sitaan melalui mekanisme lelang apabila utang pajak tetap tidak dilunasi.
Tujuan Penagihan Bukan untuk Menyita
Meski terdapat tahapan hingga penyitaan dan lelang, Gede menegaskan bahwa tujuan utama penagihan pajak bukanlah melakukan tindakan tersebut.
Proses penagihan pada dasarnya diarahkan untuk mendorong wajib pajak menyelesaikan dan melunasi kewajiban perpajakannya.
Karena itu, respons sejak awal ketika menerima Surat Tagihan Pajak dapat membuat proses penyelesaian menjadi lebih sederhana dibandingkan membiarkan tagihan hingga melewati jatuh tempo.
“Makin cepat Kawan Pajak merespons surat tagihan, makin sederhana juga penyelesaiannya,” imbuh Gede.
Apa yang Harus Dilakukan Setelah Menerima STP?
Secara umum, wajib pajak yang menerima STP perlu terlebih dahulu memahami alasan penerbitannya sebelum menentukan tindakan selanjutnya.
Periksa jenis pajak, masa dan tahun pajak, nominal tagihan, serta dasar munculnya kewajiban. Setelah itu, cocokkan informasi tersebut dengan bukti pembayaran, bukti pemotongan atau pemungutan, SPT, dan dokumen transaksi yang dimiliki.
Apabila terdapat informasi yang belum jelas, wajib pajak dapat meminta penjelasan melalui Kring Pajak, KPP terdekat, ataupun saluran resmi DJP lainnya.
Jika tagihan terbukti benar, kewajiban sebaiknya segera diselesaikan atau ditindaklanjuti melalui mekanisme yang tersedia sesuai ketentuan sebelum proses penagihan memasuki tahapan berikutnya.