
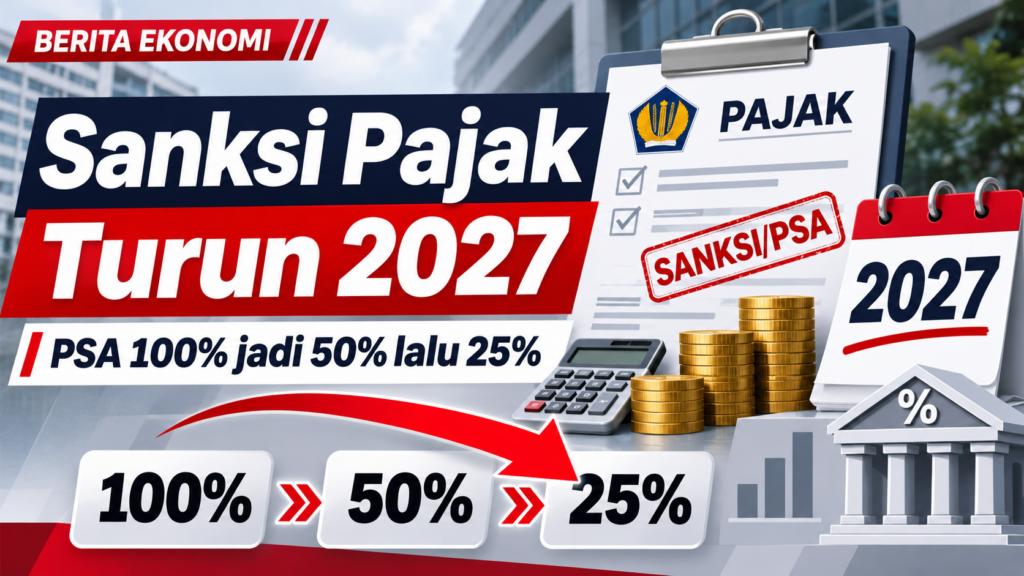
JAKARTA – Pengurangan sanksi pajak melalui fasilitas Pengurangan atau Penghapusan Sanksi Administratif (PSA) akan mengecil secara bertahap pada 2027 untuk kategori tertentu. Wajib pajak yang memenuhi persyaratan pada 8 Oktober–31 Desember 2026 masih dapat memperoleh pengurangan sanksi hingga 100%.
Besaran tersebut turun menjadi 50% apabila persyaratan baru dipenuhi pada Januari–Maret 2027. Untuk periode April–Juni 2027, tingkat pengurangannya kembali turun menjadi 25%.
Siapa yang Dapat Memanfaatkan PSA?
Fasilitas PSA ditujukan bagi wajib pajak yang terlambat menyampaikan atau membetulkan Surat Pemberitahuan (SPT). Cakupan PSA juga meliputi tindak lanjut atas Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Selain itu, PSA dapat diajukan oleh wajib pajak yang mempunyai utang pajak tertentu, menerima ketetapan, atau memiliki tagihan, sepanjang persyaratan yang berlaku dipenuhi. Kebijakan PSA dijalankan berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Pokok Pajak Tetap Harus Dilunasi
Keringanan melalui PSA hanya berlaku atas sanksi administratif, bukan terhadap pokok pajak. Karena itu, wajib pajak tetap berkewajiban membayar pokok pajak yang terutang.
PMK 71/2026 juga mengatur bahwa pembayaran utang pajak diprioritaskan untuk pelunasan pokok pajak terlebih dahulu. Sementara itu, permohonan PSA masih dapat diajukan sampai 1 Oktober 2028.
Kepala Kantor Wilayah Direktorat Jenderal Pajak Papua, Papua Barat, dan Maluku (Kanwil DJP Papabrama) Ani Natalia meminta para pelaku usaha serta masyarakat di Papua dan Maluku memanfaatkan fasilitas tersebut tanpa menunda penyelesaian kewajiban perpajakan. Dalam keterangannya pada Kamis (5/11), ia menekankan agar kewajiban yang sudah dapat diselesaikan tidak ditunda hingga akhir tahun.
Wajib pajak perlu mencermati kapan persyaratan PSA dipenuhi. Untuk kategori tertentu, semakin lambat persyaratan dipenuhi, semakin kecil persentase pengurangan sanksi yang tersedia. Pola penurunan tersebut membuat periode pemenuhan syarat menjadi penentu besarnya keringanan yang diterima.