
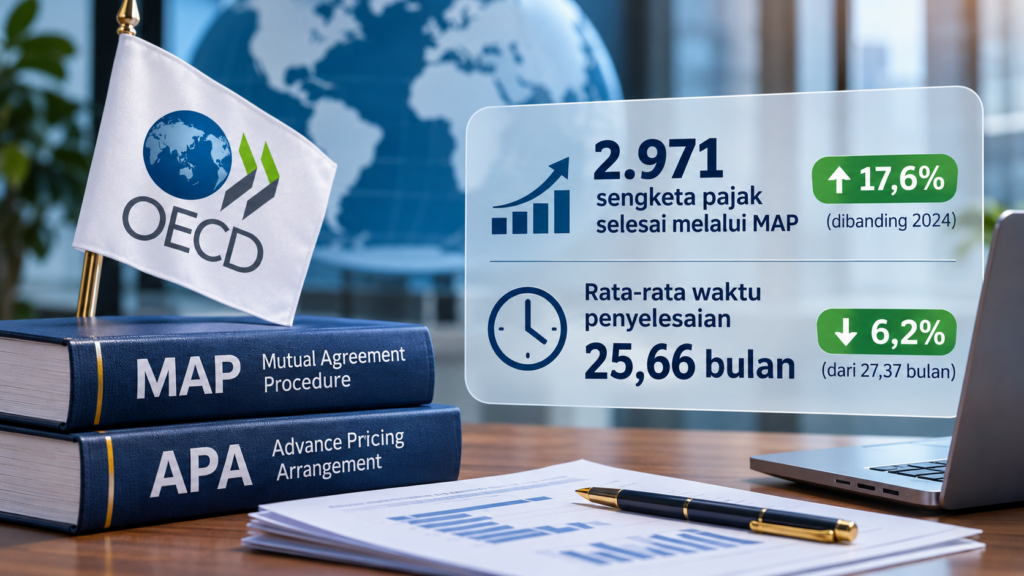
Penyelesaian sengketa pajak lintas negara menunjukkan perkembangan positif sepanjang 2025. Organisation for Economic Co-operation and Development (OECD) melaporkan sebanyak 2.971 perkara berhasil diselesaikan melalui mekanisme Mutual Agreement Procedure (MAP), meningkat 17,6% dibandingkan tahun sebelumnya.
Capaian tersebut menjadi rekor tertinggi dalam penyelesaian sengketa melalui mekanisme MAP. Peningkatan jumlah perkara yang dituntaskan juga diikuti pemangkasan waktu penyelesaian, sehingga memberikan perkembangan positif bagi kepastian perpajakan dalam kegiatan bisnis internasional.
Dalam pengumuman OECD pada 4 November 2026, statistik tersebut mencakup 137 yurisdiksi yang tergabung dalam OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting (BEPS). Rilis ini disampaikan dalam agenda OECD Tax Certainty Day 2026 bersamaan dengan publikasi statistik Advance Pricing Arrangement (APA).
Waktu Penyelesaian Sengketa Semakin Singkat
Selain meningkat dari sisi jumlah perkara, proses penyelesaian sengketa juga berlangsung lebih efisien. OECD mencatat rata-rata waktu penyelesaian MAP pada 2025 mencapai 25,66 bulan, lebih cepat dibandingkan 27,37 bulan pada 2024. Dengan demikian, terdapat penurunan durasi sebesar 6,2%.
Perbaikan tersebut turut memengaruhi jumlah perkara yang masih menunggu penyelesaian. Pada akhir 2025, inventaris sengketa MAP tercatat sebanyak 6.113 kasus atau turun 0,8%. Kondisi ini membalikkan tren peningkatan antrean perkara yang terjadi pada tahun sebelumnya.
Perhatian juga diberikan terhadap perkara lama yang telah tercatat sebelum 2016. Jumlah sengketa dalam kelompok tersebut berhasil ditekan sekitar 41% sepanjang 2025. Porsinya kini berada di bawah 4% dari keseluruhan perkara yang masih tercatat dalam inventaris MAP.
Dari sisi hasil penanganan, sebanyak 75,9% hasil penyelesaian memberikan jalan keluar atas persoalan yang diajukan wajib pajak. Capaian tersebut mencakup kesepakatan penuh, pemberian keringanan secara sepihak, maupun penyelesaian melalui mekanisme domestik. Sementara itu, hanya 4,1% perkara yang berakhir tanpa kesepakatan ant otoritas pajak.
APA Mendorong Pencegahan Sengketa Transfer Pricing
OECD juga menyoroti peningkatan penggunaan Advance Pricing Arrangement (APA) sebagai instrumen untuk mengurangi potensi perselisihan perpajakan sebelum transaksi dilakukan. Melalui mekanisme ini, wajib pajak dan otoritas pajak dapat memperoleh kesepakatan mengenai penentuan harga transfer untuk transaksi tertentu.
Sepanjang 2025, otoritas pajak di berbagai yurisdiksi memberikan persetujuan terhadap 943 Bilateral Advance Pricing Arrangement (BAPA). Jumlah tersebut meningkat 11,6% dibandingkan tahun sebelumnya.
Meski demikian, pekerjaan dalam proses APA masih memerlukan perhatian. OECD mencatat inventaris perkara APA pada akhir 2025 meningkat 3,2% menjadi 4.334 kasus. Sementara itu, terdapat 1.168 permohonan baru dan rata-rata waktu yang dibutuhkan untuk memberikan persetujuan mencapai 40,19 bulan.
Data tersebut memperlihatkan bahwa peningkatan penggunaan instrumen pencegahan sengketa masih perlu diimbangi dengan perbaikan kecepatan pemrosesan permohonan.
OECD Umumkan Penerima MAP dan APA Awards
Dalam rangkaian OECD Tax Certainty Day 2026, OECD turut mengumumkan penerima penghargaan MAP dan APA berdasarkan kinerja masing-masing yurisdiksi dalam penyelesaian maupun pencegahan sengketa pajak.
Denmark memperoleh penghargaan untuk waktu penyelesaian tercepat pada perkara transfer pricing, sedangkan Selandia Baru unggul dalam kategori perkara MAP lainnya. Norwegia mendapatkan pengakuan atas inventaris perkara yang relatif paling muda serta pengelolaan perkara pada kategori inventaris menengah.
Belanda memperoleh penghargaan pengelolaan perkara untuk kategori inventaris besar. Dalam kategori kerja sama antaryurisdiksi, Denmark bersama Jerman serta Jersey bersama Inggris mendapat pengakuan atas efektivitas penanganan perkara bersama. Jerman juga dinobatkan sebagai yurisdiksi dengan peningkatan kinerja MAP paling besar.
Untuk kategori APA, Finlandia meraih dua penghargaan sekaligus, yakni peningkatan jumlah persetujuan APA dan pengelolaan perkara yang efektif.
Secara keseluruhan, publikasi statistik 2025 menunjukkan bahwa kerja sama antarotoritas pajak memiliki peran penting dalam menangani persoalan perpajakan lintas negara. Perbaikan mekanisme penyelesaian dan pencegahan sengketa diharapkan dapat mendukung kepastian hukum serta mengurangi risiko pajak berganda dalam aktivitas investasi internasional.
Sumber: OECD – Tax Certainty: OECD Statistics Show Faster Resolution of Tax Disputes and Record MAP Closures in 2025; OECD – 2025 Mutual Agreement Procedure Statistics.