

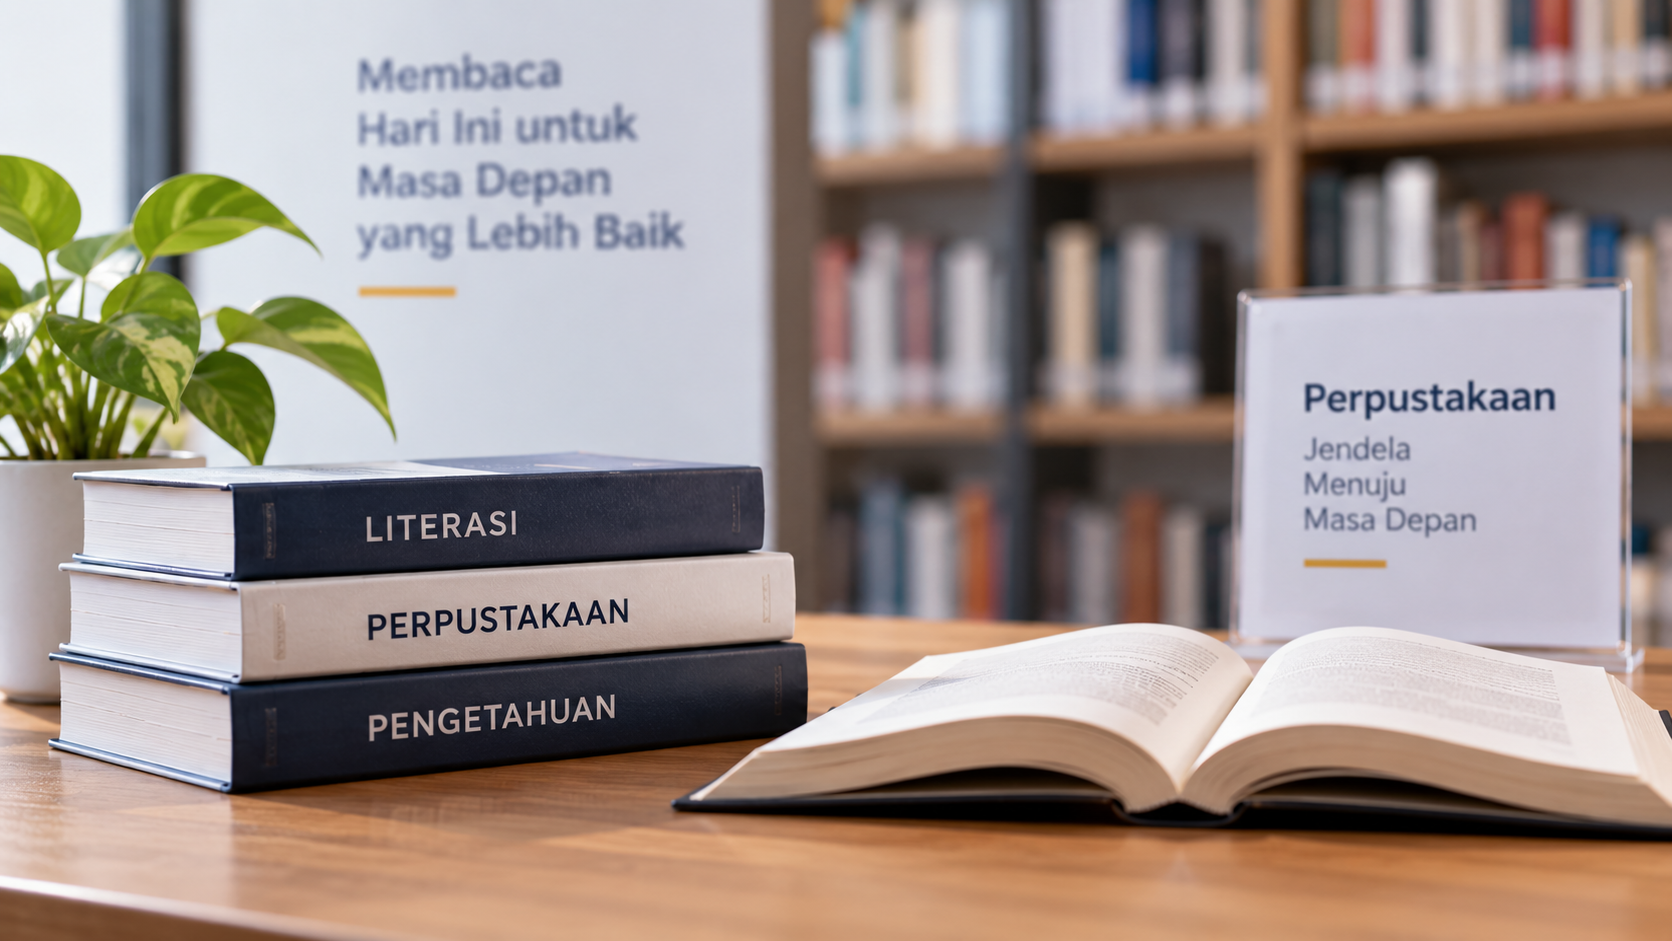
JAKARTA – Hari Kunjung Perpustakaan diperingati setiap 14 September sebagai momentum untuk mendorong masyarakat semakin dekat dengan perpustakaan dan meningkatkan kegemaran membaca. Di balik layanan perpustakaan, terdapat profesi pustakawan yang penghasilannya juga memiliki konsekuensi perpajakan, termasuk ketentuan mengenai pajak penghasilan pustakawan.
Perlakuan PPh Pasal 21 terhadap pustakawan tidak selalu sama. Mekanisme pemotongannya bergantung pada status pekerja, jenis penghasilan, serta sumber pembayaran yang diterima.
Ketentuan tersebut antara lain mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 168 Tahun 2023 yang mengatur pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Hari Kunjung Perpustakaan Diperingati Setiap 14 September
Hari Kunjung Perpustakaan mulai diperingati sejak 14 September 1995. Peringatan tersebut bermula dari usulan Kepala Perpustakaan Nasional pertama Mastini Hardjoprakoso.
Usulan tersebut kemudian disetujui melalui surat kepada Presiden Soeharto. Sejak saat itu, 14 September diperingati sebagai Hari Kunjung Perpustakaan.
Peringatan tersebut diarahkan untuk menumbuhkan kebiasaan masyarakat mengunjungi perpustakaan sekaligus memperkuat kegemaran membaca.
Keberadaan perpustakaan sendiri tidak dapat dilepaskan dari peran pustakawan yang menjalankan fungsi pengelolaan serta pelayanan kepada masyarakat.
UU Perpustakaan Mengatur Pengertian Pustakawan
Berdasarkan Undang-Undang Nomor 43 Tahun 2007 tentang Perpustakaan, pustakawan merupakan seseorang yang memiliki kompetensi yang diperoleh melalui pendidikan atau pelatihan kepustakawanan.
Pustakawan juga memiliki tugas dan tanggung jawab dalam pengelolaan serta pelayanan perpustakaan.
Seperti profesi lainnya, penghasilan yang diperoleh pustakawan dapat menjadi objek Pajak Penghasilan (PPh) Pasal 21 apabila memenuhi ketentuan perpajakan.
Karena pustakawan dapat bekerja dengan status yang berbeda, perlakuan pajak penghasilan pustakawan perlu dilihat berdasarkan hubungan kerja dan jenis penghasilan yang diterimanya.
Pustakawan Pegawai Tetap Dipotong PPh Pasal 21
Bagi pustakawan yang berstatus sebagai pegawai tetap, misalnya bekerja di perpustakaan milik perusahaan atau yayasan, pemotongan PPh Pasal 21 dilakukan oleh pemberi kerja.
Untuk masa pajak selain masa pajak terakhir, besarnya PPh Pasal 21 dihitung menggunakan tarif efektif bulanan atau tarif efektif rata-rata (TER).
Tarif efektif tersebut dikalikan dengan jumlah penghasilan bruto yang diterima pustakawan pada masa pajak bersangkutan.
Penerapan tarif efektif rata-rata pada dasarnya merupakan penyederhanaan mekanisme pemotongan PPh Pasal 21 setiap bulan dan bukan merupakan pengenaan jenis tarif pajak baru.
Kategori TER yang digunakan ditentukan berdasarkan status Penghasilan Tidak Kena Pajak (PTKP) masing-masing wajib pajak.
Masa Pajak Terakhir Gunakan Tarif Pasal 17 UU PPh
Mekanisme penghitungan berubah ketika memasuki masa pajak terakhir.
Pada periode tersebut, PPh Pasal 21 dihitung dengan memperhitungkan penghasilan kena pajak selama satu tahun dan menggunakan tarif sebagaimana diatur dalam Pasal 17 Undang-Undang Pajak Penghasilan.
Dengan mekanisme tersebut, pemotongan menggunakan TER selama masa pajak sebelumnya kemudian diperhitungkan kembali dalam penghitungan pajak tahunan.
Karena itu, TER berfungsi mempermudah penghitungan pemotongan bulanan, sedangkan penghitungan pada masa pajak terakhir tetap memperhatikan besarnya kewajiban berdasarkan penghasilan kena pajak setahun.
Pustakawan Pegawai Tidak Tetap Memiliki Mekanisme Berbeda
Perlakuan berbeda berlaku bagi pustakawan yang memperoleh penghasilan dengan status sebagai pegawai tidak tetap.
Pemotongan PPh Pasal 21 untuk kelompok ini disesuaikan dengan periode pembayaran serta jumlah penghasilan yang diterima.
Apabila penghasilan dibayarkan secara harian, misalnya, PMK 168/2023 mengatur penggunaan tarif efektif harian sesuai dengan besarnya penghasilan bruto.
Untuk penghasilan sampai dengan Rp450.000 per hari, tarif efektif harian yang digunakan adalah 0%.
Sementara itu, penghasilan di atas Rp450.000 hingga Rp2,5 juta per hari dikenai tarif efektif sebesar 0,5%.
Penghasilan Harian di Atas Rp2,5 Juta Pakai Tarif Pasal 17
Apabila pustakawan dengan status pegawai tidak tetap menerima penghasilan harian lebih dari Rp2,5 juta, mekanisme penghitungan PPh Pasal 21 kembali berbeda.
Dalam kondisi tersebut, pajak dihitung menggunakan tarif Pasal 17 UU PPh terhadap 50% dari jumlah penghasilan bruto.
Ketentuan tersebut juga dapat digunakan dalam kondisi tertentu terhadap pegawai tidak tetap yang memperoleh penghasilan secara tidak harian.
Dengan demikian, besarnya pajak penghasilan pustakawan yang berstatus pegawai tidak tetap sangat dipengaruhi oleh besaran serta pola pembayaran penghasilan yang diterimanya.
Pustakawan PNS Juga Dikenai PPh Pasal 21
Pustakawan yang berstatus pegawai negeri sipil (PNS) juga dikenai PPh Pasal 21 atas penghasilan yang diterimanya.
Namun, perlakuan pajaknya mengikuti ketentuan yang berlaku bagi PNS, termasuk penggunaan tarif efektif bulanan untuk masa pajak selain masa pajak terakhir.
Berdasarkan PMK 168/2023, penghasilan tetap dan teratur PNS yang menjadi beban Anggaran Pendapatan dan Belanja Negara (APBN) atau Anggaran Pendapatan dan Belanja Daerah (APBD) menjadi dasar dalam penghitungan PPh Pasal 21.
Penghasilan tersebut antara lain berupa gaji serta tunjangan yang bersifat tetap dan teratur setiap bulan.
PPh atas Gaji dan Tunjangan PNS Ditanggung Pemerintah
Untuk masa pajak selain masa pajak terakhir, PPh Pasal 21 pustakawan PNS dihitung dengan mengalikan penghasilan bruto dengan tarif efektif bulanan sesuai ketentuan.
PPh Pasal 21 atas penghasilan tetap dan teratur PNS yang menjadi beban APBN atau APBD tersebut ditanggung oleh pemerintah.
Artinya, perlakuan terhadap gaji dan tunjangan tetap pustakawan PNS berbeda dengan penghasilan pegawai tetap yang bekerja pada perusahaan atau yayasan.
Status pekerjaan dan sumber pembayaran penghasilan menjadi faktor penting dalam menentukan bagaimana PPh Pasal 21 dipotong dan ditanggung.
Honorarium Pustakawan PNS Perlu Dilihat Jenis Penghasilannya
Selain menerima gaji dan tunjangan tetap, pustakawan yang berstatus PNS juga dapat memperoleh jenis penghasilan lainnya.
Penghasilan tersebut misalnya berupa honorarium atau imbalan atas pelaksanaan kegiatan tertentu.
Perlakuan PPh Pasal 21 atas honorarium atau imbalan tambahan tidak dapat langsung disamakan dengan gaji dan tunjangan tetap.
Ketentuan pajaknya perlu dilihat berdasarkan jenis penghasilan yang diterima serta sumber dana yang digunakan untuk membayarkan penghasilan tersebut.
Status Kerja Menentukan Perlakuan Pajak Pustakawan
Peringatan Hari Kunjung Perpustakaan menjadi momentum untuk melihat kembali peran pustakawan dalam mendukung pengelolaan serta pelayanan perpustakaan kepada masyarakat.
Dari sisi perpajakan, penghasilan profesi tersebut tetap mengikuti ketentuan PPh Pasal 21 sebagaimana profesi lainnya.
Namun, mekanisme pajak penghasilan pustakawan tidak dapat disamaratakan. Status sebagai pegawai tetap, pegawai tidak tetap, maupun PNS menentukan cara penghitungan dan pemotongan pajaknya.
Karena itu, pustakawan maupun pemberi kerja perlu memperhatikan status penerima penghasilan, pola pembayaran, dan sumber penghasilan dalam menentukan perlakuan PPh Pasal 21 sesuai PMK 168/2023.