

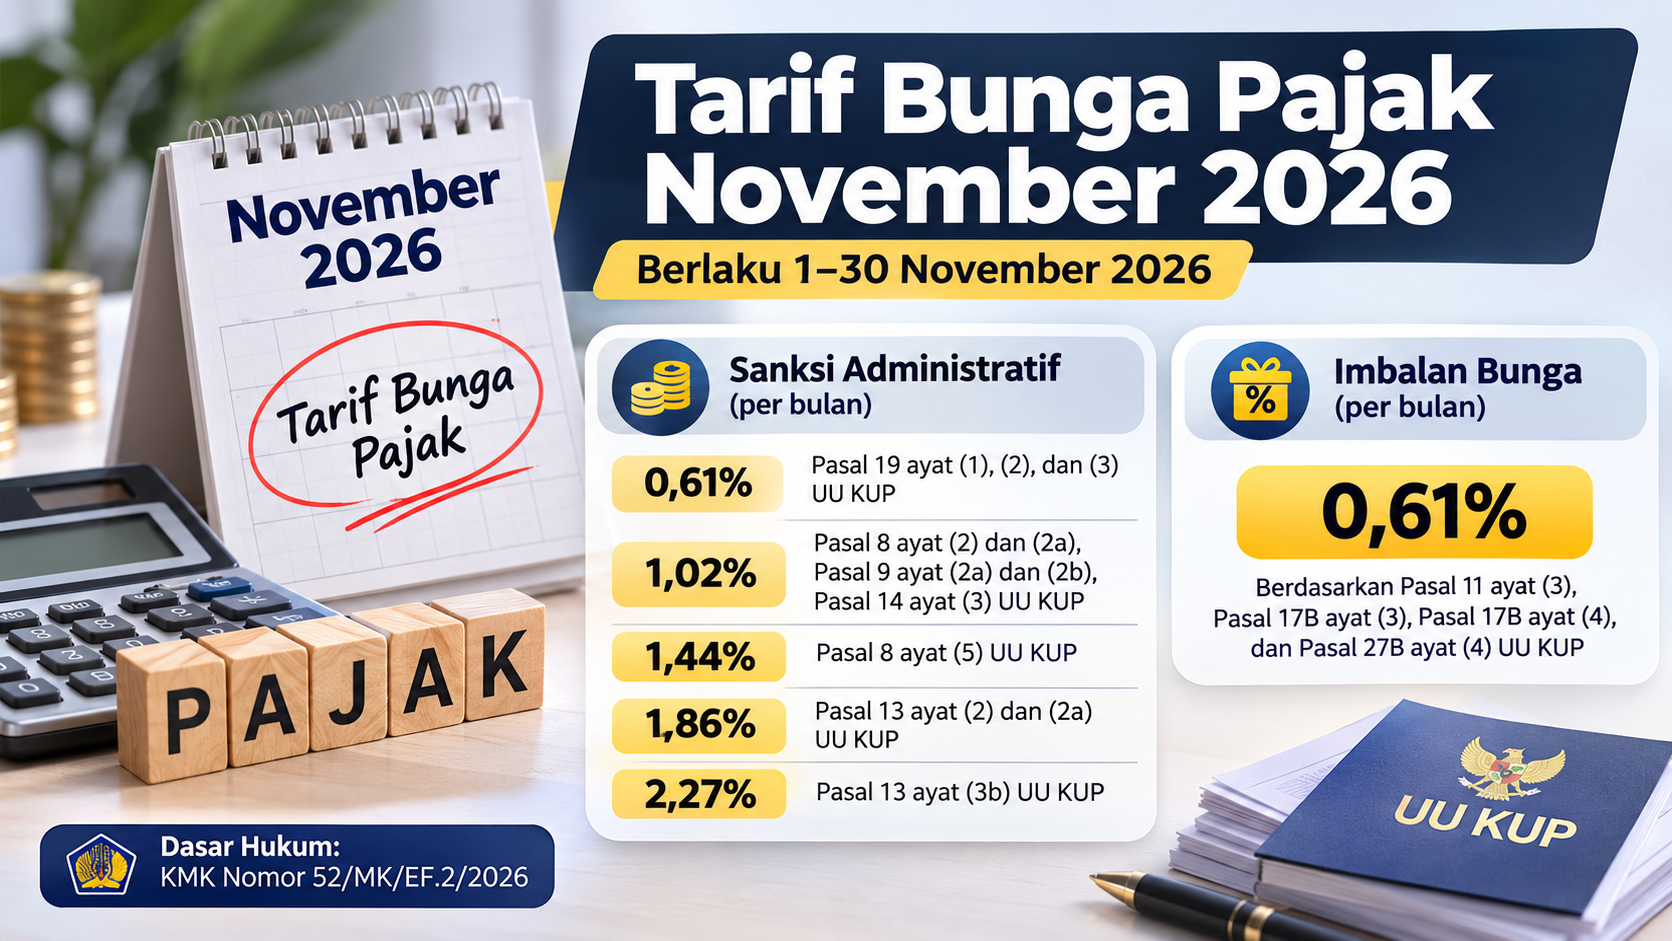
Perbedaan kondisi administrasi perpajakan membuat besaran bunga yang harus diperhitungkan wajib pajak tidak selalu sama. Untuk periode November 2026, pemerintah menetapkan lima tingkat bunga sebagai dasar penghitungan sanksi administratif, mulai dari 0,61% hingga 2,27% per bulan. Adapun kompensasi bunga bagi wajib pajak ditetapkan sebesar 0,61% per bulan.
Ketentuan tersebut tercantum dalam Keputusan Menteri Keuangan (KMK) Nomor 52/MK/EF.2/2026. Penetapan ini berlaku selama satu bulan, yakni sejak 1 November sampai dengan 30 November 2026.
Lima Tingkat Bunga Menentukan Besaran Sanksi Pajak
Besarnya bunga administratif ditentukan berdasarkan pasal yang mengatur kondisi perpajakan masing-masing wajib pajak. Oleh karena itu, persentase yang digunakan dalam penghitungan sanksi tidak berlaku seragam untuk seluruh jenis pelanggaran.
Berdasarkan KMK Nomor 52/MK/EF.2/2026, terdapat lima kelompok tarif bunga administratif. Rinciannya sebagai berikut:
- 0,61% per bulan: Berlaku untuk ketentuan Pasal 19 ayat (1), Pasal 19 ayat (2), dan Pasal 19 ayat (3) UU KUP. Ketentuan ini berkaitan dengan kondisi tertentu dalam penagihan dan pemenuhan kewajiban pembayaran pajak.
- 1,02% per bulan: Dikenakan berdasarkan Pasal 8 ayat (2), Pasal 8 ayat (2a), Pasal 9 ayat (2a), Pasal 9 ayat (2b), dan Pasal 14 ayat (3) UU KUP. Cakupannya antara lain pembetulan SPT yang menyebabkan bertambahnya pajak terutang, keterlambatan pembayaran atau penyetoran dalam kondisi tertentu, serta penerbitan Surat Tagihan Pajak.
- 1,44% per bulan: Mengacu pada Pasal 8 ayat (5) UU KUP. Ketentuan ini berhubungan dengan pembetulan SPT dalam kondisi tertentu yang menimbulkan kekurangan pembayaran pajak.
- 1,86% per bulan: Didasarkan pada Pasal 13 ayat (2) dan Pasal 13 ayat (2a) UU KUP. Tarif ini berkaitan dengan pengenaan bunga dalam penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) atas kondisi tertentu.
- 2,27% per bulan: Berlaku berdasarkan Pasal 13 ayat (3b) UU KUP. Ketentuan tersebut mengatur pengenaan bunga atas kondisi tertentu yang mengakibatkan adanya kekurangan pembayaran pajak berdasarkan hasil penetapan.
Dengan adanya perbedaan tersebut, wajib pajak perlu terlebih dahulu mengidentifikasi ketentuan hukum yang menjadi dasar penghitungan sanksi. Pemilihan tarif harus mengikuti pasal yang relevan, bukan semata-mata menggunakan persentase tertinggi atau terendah.
Imbalan Bunga untuk Wajib Pajak Ditetapkan 0,61%
Selain mengatur bunga atas sanksi administratif, pemerintah juga menentukan persentase yang menjadi dasar pemberian imbalan bunga kepada wajib pajak. Mekanisme ini merupakan bagian dari ketentuan administrasi perpajakan yang memberikan kompensasi dalam kondisi tertentu.
Untuk periode November 2026, tarif imbalan bunga ditetapkan sebesar 0,61% per bulan. Ketentuan tersebut mengacu pada Pasal 11 ayat (3), Pasal 17B ayat (3), Pasal 17B ayat (4), dan Pasal 27B ayat (4) UU KUP.
Pemberian imbalan bunga berkaitan dengan kondisi tertentu dalam pelaksanaan hak wajib pajak. Di antaranya pengembalian kelebihan pembayaran pajak yang terlambat serta penyelesaian proses keberatan atau banding yang memenuhi persyaratan sesuai ketentuan perpajakan.
Dengan demikian, wajib pajak yang memenuhi kriteria berdasarkan ketentuan tersebut dapat memperoleh imbalan bunga sesuai mekanisme yang berlaku.
Perhatikan Masa Berlaku dan Dasar Penghitungan
Seluruh tarif dalam KMK Nomor 52/MK/EF.2/2026 hanya berlaku untuk periode 1 November hingga 30 November 2026. Penetapan ini mencakup penghitungan sanksi administratif berupa bunga sekaligus pemberian imbalan bunga.
Wajib pajak perlu memperhatikan dua hal sebelum melakukan penghitungan. Pertama, memastikan pasal dalam UU KUP yang sesuai dengan kondisi perpajakan yang dihadapi. Kedua, menggunakan persentase bunga berdasarkan periode berlakunya keputusan tersebut.
Ketepatan dalam menentukan dasar hukum dan tarif menjadi penting agar penghitungan kewajiban maupun hak perpajakan tidak menggunakan persentase yang keliru.
Sumber: Direktorat Jenderal Strategi Ekonomi dan Fiskal – Kementerian Keuangan, KMK Nomor 52/MK/EF.2/2026.