
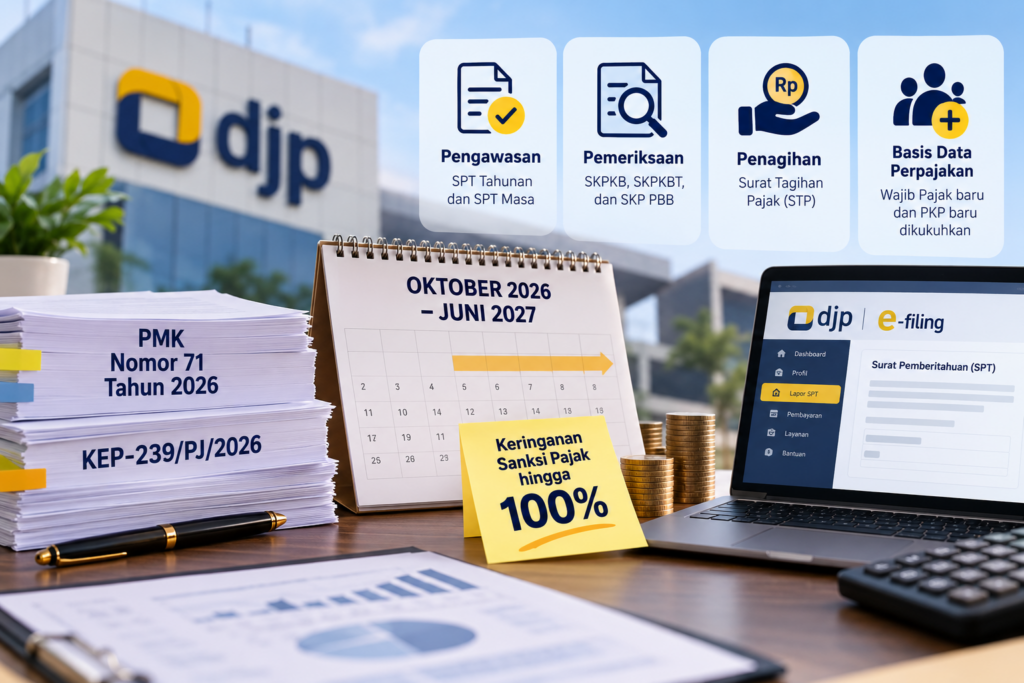
Wajib pajak yang memiliki kewajiban administrasi perpajakan tertunda berpeluang memperoleh pengurangan hingga penghapusan sanksi administratif melalui kebijakan khusus Direktorat Jenderal Pajak (DJP). Besaran fasilitas tersebut bergantung pada jenis kewajiban, kategori kasus, waktu pemenuhan persyaratan, serta ketentuan yang berlaku.
Kebijakan tersebut mengacu pada Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang diterbitkan pada 8 Oktober 2026. Aturan ini merupakan tindak lanjut dari Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 mengenai perubahan ketentuan pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
PMK Nomor 71 Tahun 2026 ditetapkan pada 29 September 2026 dan diundangkan pada 2 Oktober 2026. Melalui kebijakan tersebut, Direktur Jenderal Pajak memperoleh kewenangan untuk memberikan pengurangan atau penghapusan sanksi administratif tertentu, termasuk pengurangan denda administratif Pajak Bumi dan Bangunan (PBB), sepanjang persyaratan yang ditetapkan terpenuhi.
Fasilitas Sanksi Tidak Menghapus Kewajiban Pokok Pajak
Program pengurangan atau penghapusan sanksi administratif perlu dibedakan dari pengampunan pajak. Fasilitas ini berfokus pada sanksi tertentu, bukan penghapusan kewajiban pokok pajak yang masih harus dibayar oleh wajib pajak.
Karena itu, wajib pajak tetap perlu menyelesaikan pokok pajak sesuai ketentuan. Pemberian fasilitas juga tidak berlangsung secara otomatis karena penerapannya mengikuti kriteria dan persyaratan dalam peraturan serta keputusan DJP yang menjadi dasar program.
Kebijakan ini turut mencakup kondisi tertentu yang berhubungan dengan Program Pengungkapan Sukarela (PPS). Cakupan tersebut antara lain menyentuh sanksi dalam surat ketetapan pajak hasil pemeriksaan terkait harta yang belum atau kurang diungkapkan oleh peserta PPS, dengan ketentuan khusus mengenai penerbitan surat ketetapan dan pembayaran.
Meski terdapat keterkaitan terbatas dengan PPS, fasilitas berdasarkan KEP-239/PJ/2026 tidak membentuk program pengampunan pajak baru. Pokok pajak yang timbul tetap menjadi kewajiban yang harus diselesaikan.
Empat Kelompok Kasus yang Perlu Dicermati
Penerapan kebijakan pengurangan atau penghapusan sanksi administratif dibagi ke dalam empat klaster, yakni pengawasan, pemeriksaan, penagihan, dan basis data perpajakan. Setiap kelompok memiliki ruang lingkup dan persyaratan tersendiri sehingga wajib pajak perlu memastikan kategori yang sesuai dengan kondisinya.
1. Klaster pengawasan
Kelompok ini mencakup keterlambatan penyampaian SPT Tahunan Pajak Penghasilan (PPh) untuk Tahun Pajak 2025 atau tahun-tahun sebelumnya. Cakupan lainnya adalah SPT Masa hingga Masa Pajak September 2026 yang berstatus kurang bayar.
Dalam bahan yang ditelaah, besaran pengurangan denda Pasal 7 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) dicantumkan sebesar 100% untuk periode 8 Oktober–31 Desember 2026, 50% untuk periode 1 Januari–31 Maret 2027, serta 25% untuk periode 1 April–30 Juni 2027. Periode dan persyaratan tersebut perlu dicocokkan dengan naskah resmi sebelum dijadikan panduan pengajuan.
2. Klaster pemeriksaan
Pada kelompok pemeriksaan, fasilitas berkaitan dengan sanksi dalam Surat Ketetapan Pajak Kurang Bayar (SKPKB), Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT), serta Surat Ketetapan Pajak Pajak Bumi dan Bangunan (SKP PBB) yang diterbitkan berdasarkan pemeriksaan.
Jenis sanksi yang disebut dalam bahan meliputi bunga dan kenaikan berdasarkan UU KUP serta ketentuan PBB. Namun, rentang tanggal penerbitan surat ketetapan dalam bahan sumber tertulis 8 Oktober 2026 sampai 30 Juni 2026. Urutan tanggal ini tidak konsisten dan harus diperiksa kembali melalui KEP-239/PJ/2026 beserta pedoman resminya.
Bahan juga menyebut pengurangan hingga 100% apabila pokok pajak dilunasi sesuai tenggat yang ditetapkan, termasuk skenario pelunasan paling lambat 31 Desember 2026 untuk surat ketetapan yang diterbitkan pada periode 8 Oktober–31 Desember 2026. Skenario lain mengacu pada pelunasan paling lambat satu bulan setelah surat ketetapan diterbitkan, dengan batas akhir yang disebut sampai 30 Juni 2027.
Untuk pelunasan yang dilakukan lebih dari dua bulan setelah tanggal penerbitan surat ketetapan, bahan mencantumkan pengurangan paling rendah sebesar 25%, dengan batas akhir 30 Juni 2027. Ketentuan waktu tersebut perlu diverifikasi sebelum dipublikasikan sebagai informasi operasional bagi wajib pajak.
3. Klaster penagihan
Klaster penagihan mencakup Surat Tagihan Pajak (STP) yang diterbitkan sebelum 8 Oktober 2026. Dalam bahan, pengurangan sanksi disebut dapat mencapai 90% apabila wajib pajak memenuhi persyaratan pembayaran sisa sanksi administratif sebesar 10% selama periode 8 Oktober–31 Desember 2026.
Wajib pajak tetap perlu memeriksa apakah STP dan kondisi penagihannya memenuhi ketentuan program. Besaran fasilitas tidak dapat ditentukan hanya berdasarkan tanggal penerbitan STP tanpa menilai persyaratan lainnya.
4. Klaster basis data perpajakan
Kelompok terakhir berkaitan dengan wajib pajak yang baru terdaftar atau Pengusaha Kena Pajak (PKP) yang baru dikukuhkan. Cakupannya meliputi penyampaian SPT Tahunan PPh untuk Tahun Pajak 2025 atau sebelumnya dan SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar.
Berdasarkan bahan, SPT tersebut harus disampaikan dalam periode 8 Oktober 2026–30 Juni 2027. Pengurangan sanksi disebut dapat mencapai 100% apabila wajib pajak baru terdaftar atau PKP baru dikukuhkan dalam periode 8 Oktober–31 Desember 2026 dan menyampaikan SPT yang termasuk dalam cakupan program. Rincian persyaratan perlu dikonfirmasi melalui dokumen pelaksanaan resmi.
Periksa Ketentuan Resmi Sebelum Mengajukan
Wajib pajak yang ingin memanfaatkan fasilitas ini sebaiknya terlebih dahulu mengidentifikasi jenis sanksi, tahun pajak atau masa pajak yang terkait, status surat ketetapan, serta waktu pelunasan pokok pajak. Pemeriksaan tersebut penting agar permohonan didasarkan pada kategori yang benar.
Dokumen utama yang perlu menjadi acuan adalah PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026 beserta pedoman resmi DJP. Apabila terdapat perbedaan tanggal atau persyaratan dalam informasi sekunder, ketentuan dalam dokumen resmi perlu diperiksa sebelum wajib pajak mengambil keputusan.
Dengan memahami ruang lingkup dan persyaratan setiap klaster, wajib pajak dapat menilai apakah kondisinya memenuhi kriteria untuk memperoleh pengurangan atau penghapusan sanksi administratif tanpa mengabaikan kewajiban pokok pajak.
Sumber: