

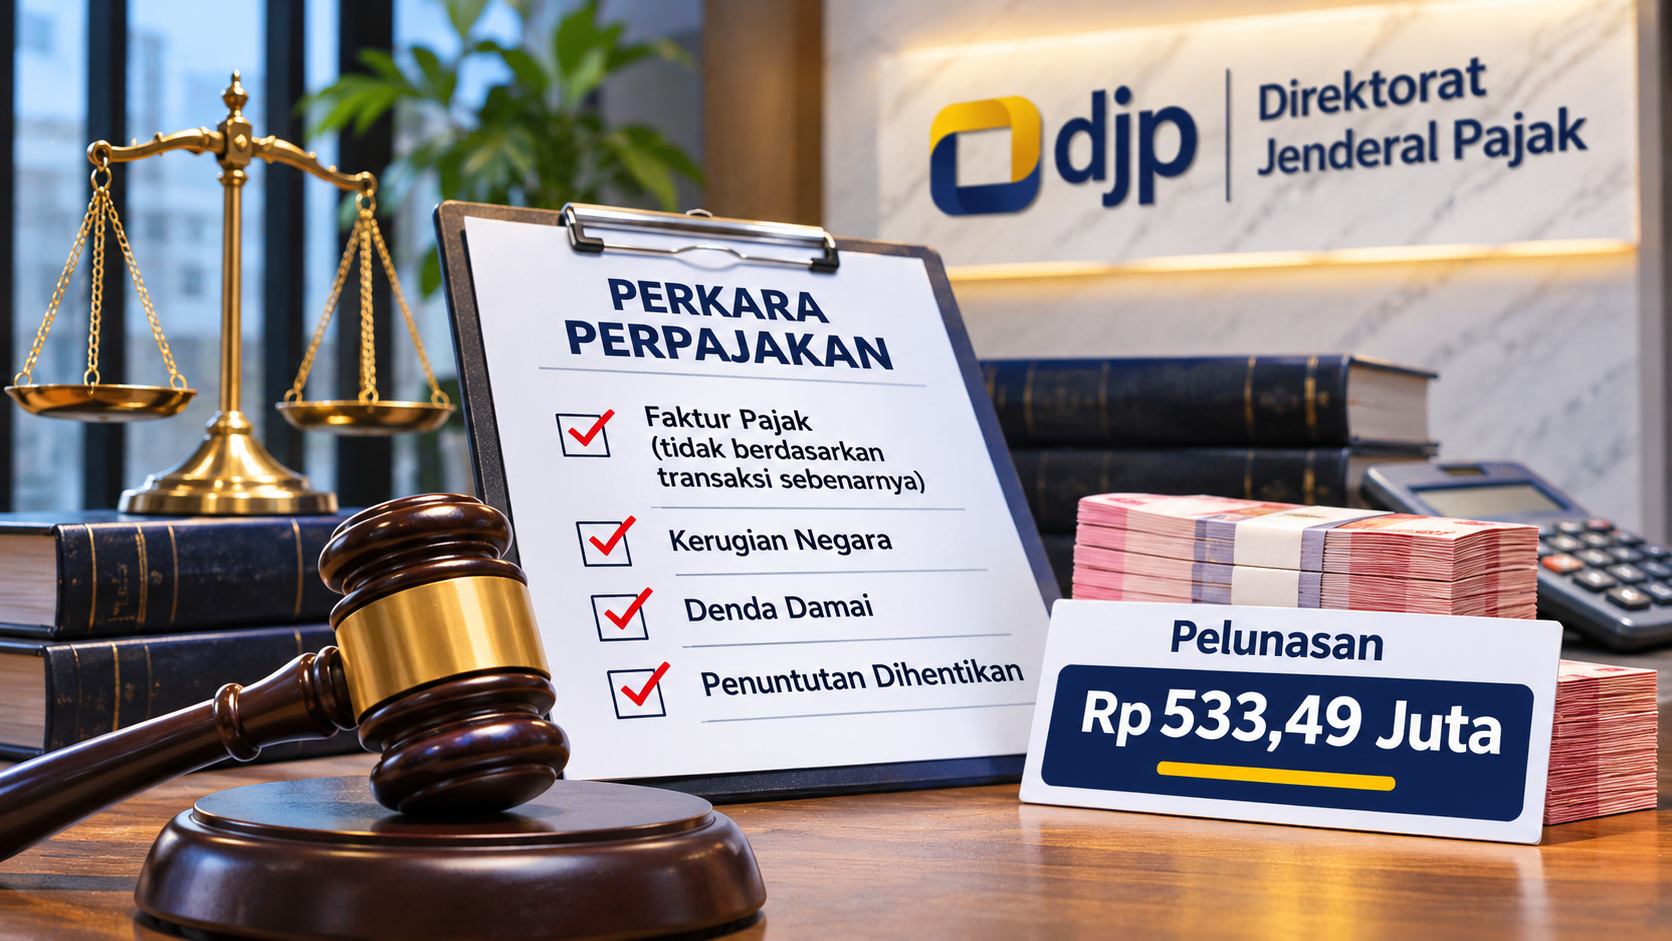
Informasi tersebut disampaikan Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Bengkulu dan Lampung melalui siaran pers pada 27 Oktober 2026. Pihak yang dimaksud adalah APW, Komisaris PT SDE. Proses penyelesaian perkara melibatkan Kanwil DJP Bengkulu dan Lampung serta Kejaksaan Negeri Bandar Lampung.
DJP menyebut perkara tersebut berkaitan dengan dugaan tindakan tidak menyampaikan Surat Pemberitahuan (SPT) dan/atau menyampaikan SPT atau keterangan yang tidak benar atau tidak lengkap. Dalam perkara itu, faktur pajak yang tidak berdasarkan transaksi sebenarnya diduga digunakan sebagai kredit pajak atau Pajak Masukan.
Dugaan perbuatan tersebut berlangsung pada Januari hingga Desember 2022 di wilayah Bandar Lampung. Berdasarkan keterangan DJP, estimasi kerugian pada pendapatan negara sekurang-kurangnya mencapai Rp533.493.590.
Rincian Pembayaran: Pokok dan Denda Empat Kali Lipat
Jumlah yang telah dilunasi terdiri atas dua komponen. Pertama, pembayaran pokok sebesar Rp106.698.718. Kedua, sanksi administratif berupa denda empat kali jumlah pokok, yakni Rp426.794.872.
Dengan demikian, total pembayaran mencapai Rp533.493.590. Rincian tersebut sesuai dengan angka yang disampaikan DJP dalam siaran pers resminya.
DJP menjelaskan bahwa permohonan penghentian penuntutan diajukan oleh tersangka melalui istri dan penasihat hukumnya. Penghentian penuntutan dilakukan berdasarkan pertimbangan Kepala Kejaksaan Negeri Bandar Lampung.
Pelunasan tersebut merupakan bagian dari pemulihan kerugian pada pendapatan negara. Namun, siaran pers DJP tidak menguraikan secara terperinci dokumen persetujuan denda damai maupun seluruh tahapan administratif yang mendahului keputusan tersebut.
Denda Damai dalam Kerangka Hukum
Mekanisme denda damai diatur dalam Undang-Undang Nomor 20 Tahun 2025 tentang Kitab Undang-Undang Hukum Acara Pidana (KUHAP). Pasal 65 huruf i memasukkan penyelesaian denda damai sebagai salah satu kewenangan Penuntut Umum.
Selanjutnya, Pasal 66 mengatur bahwa denda damai merupakan mekanisme penyelesaian perkara di luar pengadilan melalui pembayaran sejumlah denda yang disetujui Jaksa Agung. Penjelasan pasal tersebut menyebut tindak pidana perpajakan dan kepabeanan sebagai contoh tindak pidana ekonomi yang dapat menggunakan mekanisme denda damai.
Dengan demikian, denda damai bukan sekadar kesepakatan pembayaran antara pihak yang berperkara. Mekanisme ini harus dilaksanakan berdasarkan kewenangan dan prosedur hukum yang berlaku.
Faktur Pajak Tanpa Transaksi Sebenarnya Memiliki Konsekuensi Pidana
Dari sisi perpajakan, Pasal 39A huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengatur tindak pidana bagi setiap orang yang dengan sengaja menerbitkan dan/atau menggunakan faktur pajak yang tidak berdasarkan transaksi sebenarnya.
Ketentuan pidana tersebut perlu dibaca bersama Undang-Undang Nomor 1 Tahun 2026 tentang Penyesuaian Pidana. Pasal I undang-undang tersebut menghapus ancaman pidana minimum khusus dalam undang-undang di luar KUHP, dengan pengecualian untuk tindak pidana tertentu yang disebutkan dalam ketentuan tersebut.
Dengan memperhatikan penyesuaian tersebut, ancaman pidana Pasal 39A UU KUP tidak tepat lagi ditulis dengan menyebut pidana penjara minimum dua tahun dan denda minimum dua kali jumlah pajak. Ancaman pidana penjara paling lama enam tahun dan denda paling banyak enam kali jumlah pajak dalam faktur pajak terkait tetap perlu diperhatikan.
Pengaturan tersebut menunjukkan bahwa faktur pajak bukan sekadar dokumen administrasi. Dalam sistem Pajak Pertambahan Nilai, faktur pajak menjadi dasar penting dalam pengkreditan Pajak Masukan. Karena itu, penggunaan faktur yang tidak mencerminkan transaksi sebenarnya dapat berdampak pada ketepatan penghitungan dan pelaporan kewajiban perpajakan.
Perlu dibedakan pula antara denda damai pada tahap penuntutan dan mekanisme penghentian penyidikan berdasarkan Pasal 44B UU KUP. Keduanya memiliki dasar pengaturan dan tahapan hukum yang berbeda. Oleh sebab itu, pembayaran dalam perkara APW tidak tepat jika langsung disamakan dengan penghentian penyidikan berdasarkan Pasal 44B.
Pemulihan Penerimaan Negara dan Penegakan Hukum
Kepala Kanwil DJP Bengkulu dan Lampung, Sigit Danang Joyo, menyampaikan bahwa penegakan hukum merupakan bagian dari upaya menjaga keadilan dan melindungi kepentingan negara. Ia juga menegaskan bahwa penegakan hukum pidana ditempatkan sebagai langkah terakhir setelah kesempatan bagi wajib pajak untuk bersikap kooperatif diberikan.
Kasus ini memperlihatkan bahwa penanganan tindak pidana perpajakan dapat melibatkan mekanisme pemulihan penerimaan negara, selain proses penegakan hukum pidana. Meski demikian, penerapan denda damai tetap harus dipahami sebagai mekanisme hukum dengan persyaratan dan kewenangan tertentu, bukan sebagai pembenaran umum atas penggunaan faktur pajak yang tidak sesuai dengan transaksi sebenarnya.
Bagi pelaku usaha, perkara ini menjadi pengingat pentingnya memastikan setiap faktur pajak memiliki dasar transaksi yang nyata dan dapat dipertanggungjawabkan. Dokumen perpajakan yang digunakan dalam pelaporan harus selaras dengan kegiatan ekonomi yang benar-benar terjadi.
Sumber Resmi
DJP – Penghentian Penuntutan Perkara Pajak melalui Denda Damai
UU Nomor 20 Tahun 2025 tentang Kitab Undang-Undang Hukum Acara Pidana
UU Nomor 1 Tahun 2026 tentang Penyesuaian Pidana