

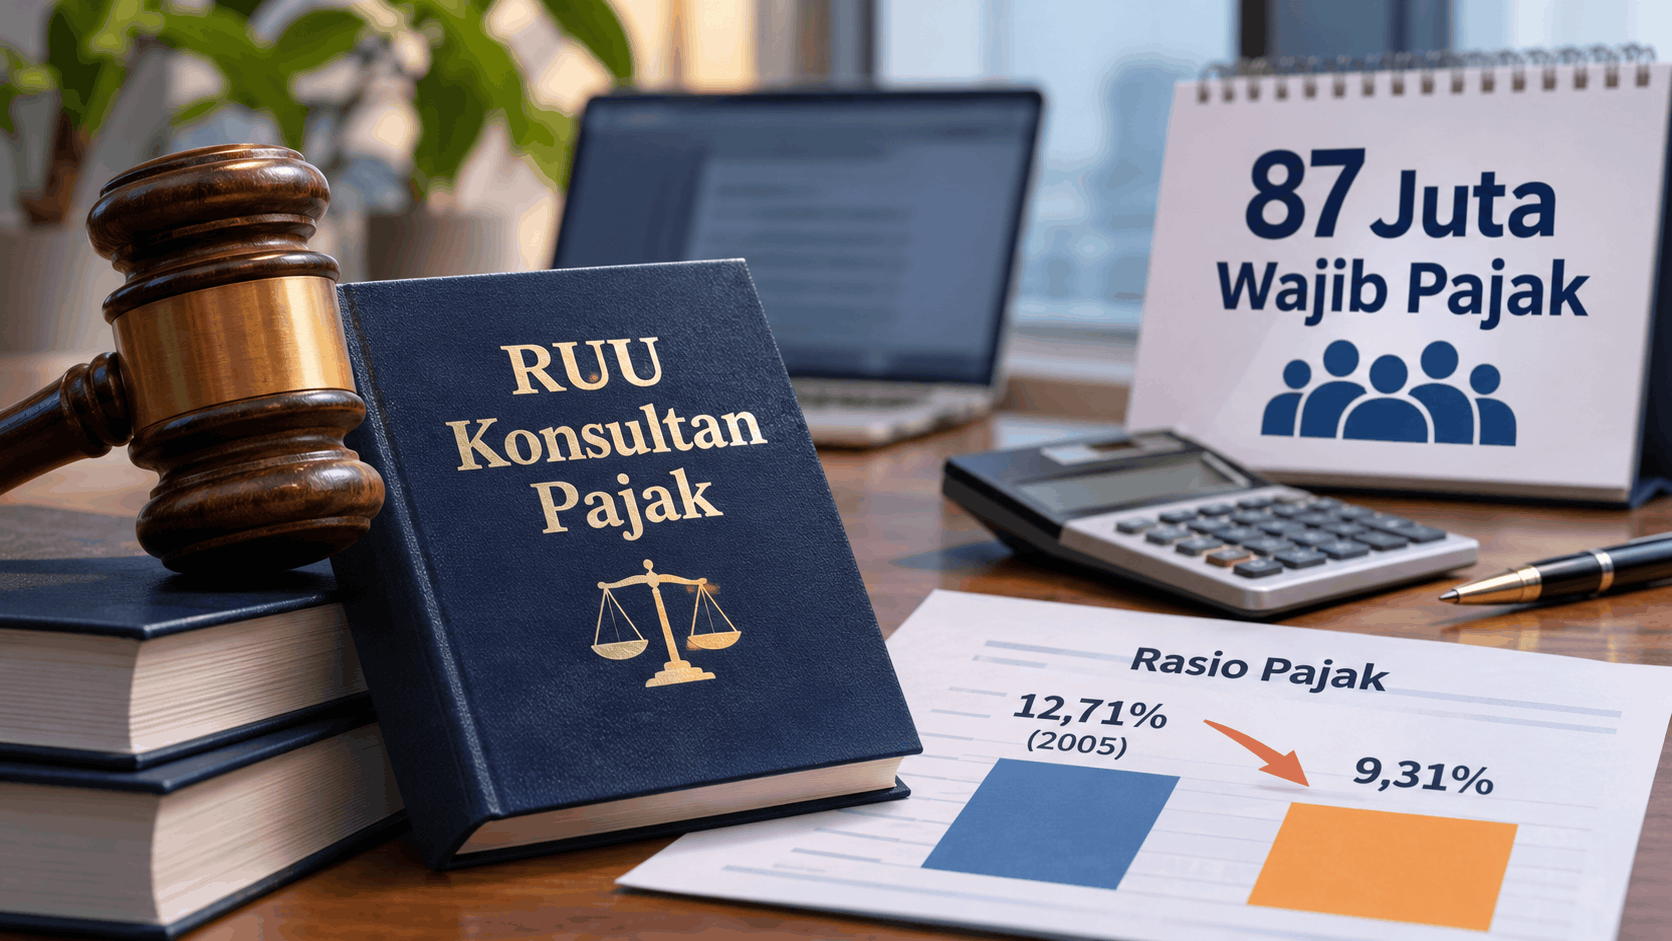
Kebutuhan terhadap tenaga profesional di bidang perpajakan menjadi salah satu hal yang perlu diperhatikan dalam pembahasan Rancangan Undang-Undang (RUU) Konsultan Pajak. Dengan jumlah Wajib Pajak yang disebut telah mencapai sekitar 87 juta, keberadaan konsultan pajak dinilai memiliki peran strategis dalam memperluas pendampingan dan memperkuat kepatuhan perpajakan.
Persoalan tersebut menjadi salah satu perhatian Anggota Kehormatan Ikatan Konsultan Pajak Indonesia (IKPI), Hadi Poernomo, dalam Focus Group Discussion (FGD) penyusunan Naskah Akademik dan RUU Konsultan Pajak. Kegiatan yang diselenggarakan Pengurus Pusat IKPI itu berlangsung di Restoran Kebayoran Baru, Jakarta Selatan, Rabu (18/11/2026).
Dalam forum tersebut, Hadi mendorong agar pembentukan undang-undang tidak hanya berorientasi pada pengaturan profesi konsultan pajak. Regulasi baru juga perlu memperhatikan hubungan antara Wajib Pajak, otoritas perpajakan, dan tenaga profesional yang memberikan pendampingan kepada masyarakat.
Kompleksitas Aturan Menjadi Tantangan
Hadi yang pernah menjabat sebagai Direktur Jenderal Pajak periode 2001–2006 menilai bahwa pengaturan mengenai konsultan pajak dan kuasa Wajib Pajak masih perlu dikaji dari sisi kedudukan hukumnya. Selama ini, ketentuan mengenai bidang tersebut berada pada tingkat Peraturan Menteri Keuangan (PMK).
Menurutnya, penyusunan RUU Konsultan Pajak menjadi kesempatan untuk mengevaluasi aspek-aspek mendasar yang membutuhkan landasan hukum lebih kuat. Pembahasan tersebut juga perlu mempertimbangkan kesesuaian antara peraturan pelaksana dengan ketentuan perundang-undangan yang lebih tinggi.
Ia turut menyoroti banyaknya ketentuan perpajakan yang harus dipahami oleh masyarakat maupun aparat pemerintah. Sebagai contoh, PMK 81/2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan atau Coretax memiliki materi pengaturan yang sangat luas.
Kompleksitas tersebut, menurut Hadi, dapat menyulitkan Wajib Pajak dalam memahami kewajibannya. Aparatur perpajakan dan konsultan pun menghadapi kebutuhan untuk mempelajari berbagai ketentuan yang saling berkaitan.
Karena itu, penyederhanaan dan harmonisasi regulasi menjadi bagian penting dalam pembenahan sistem perpajakan. Setiap aturan pelaksana perlu memiliki dasar kewenangan yang jelas dan tidak melampaui ketentuan undang-undang.
Kepastian Kewenangan Perlu Diperkuat
Selain persoalan banyaknya aturan, Hadi mengangkat pentingnya pelaksanaan kewenangan administrasi perpajakan sesuai dengan mandat undang-undang. Pemberian kewenangan kepada pejabat tertentu harus dijalankan berdasarkan batas yang telah ditetapkan dalam peraturan.
Ia mengingatkan bahwa pendelegasian kewenangan yang tidak sesuai dengan ketentuan dapat menimbulkan persoalan hukum. Oleh sebab itu, peserta FGD diajak meninjau kembali regulasi perpajakan yang berpotensi tidak sejalan dengan peraturan yang memiliki kedudukan lebih tinggi.
Dalam pandangannya, pembenahan administrasi perpajakan seharusnya dimulai dari kualitas kebijakan dan dasar hukum yang digunakan. Ketika terjadi ketidaksesuaian aturan atau persoalan dalam pelaksanaan kewenangan, evaluasi tidak cukup hanya diarahkan kepada petugas yang menjalankan kebijakan di lapangan.
Peran Konsultan Berkaitan dengan Kepatuhan Pajak
Hadi juga menempatkan konsultan pajak sebagai salah satu unsur yang dapat membantu menjaga keseimbangan kepentingan negara dan hak-hak Wajib Pajak. Peran tersebut perlu dijelaskan secara tegas dalam rancangan undang-undang, termasuk mengenai tanggung jawab profesional dalam memberikan layanan perpajakan.
Jumlah Wajib Pajak yang mencapai sekitar 87 juta menjadi gambaran besarnya kebutuhan pelayanan dalam sistem perpajakan nasional. Sementara itu, jumlah konsultan pajak masih jauh lebih sedikit dibandingkan dengan masyarakat yang perlu mendapatkan pendampingan.
Kondisi tersebut menjadi tantangan dalam memperluas akses terhadap layanan profesional sekaligus meningkatkan pemahaman masyarakat mengenai ketentuan perpajakan.
Hadi turut mengingatkan bahwa pertumbuhan ekonomi dan peningkatan jumlah Wajib Pajak tidak dengan sendirinya menghasilkan kenaikan rasio pajak. Menurut paparan yang disampaikannya, persoalan tersebut perlu dievaluasi melalui pembenahan kebijakan, administrasi, dan tingkat kepatuhan.
Evaluasi Reformasi Perpajakan dan Rasio Pajak
Dalam diskusi itu, Hadi membagikan pengalamannya mengenai pentingnya cetak biru atau blueprint reformasi perpajakan. Dokumen perencanaan tersebut diperlukan agar target penerimaan negara disertai strategi pelaksanaan, identifikasi hambatan, serta langkah penyelesaian yang terukur.
Ia menyinggung pengalaman penyusunan blueprint pada 2012. Menurutnya, penetapan target penerimaan tidak cukup dilakukan dengan menentukan angka yang ingin dicapai. Pemerintah juga perlu memiliki rencana konkret untuk mengatasi persoalan administrasi dan regulasi yang dapat memengaruhi penerimaan.
Hadi turut membandingkan perkembangan rasio pajak Indonesia. Dalam paparannya, ia menyebut rasio pajak pernah mencapai 12,71 persen pada 2005. Sementara itu, angka sekitar 9,31 persen juga disampaikan sebagai gambaran kondisi yang lebih baru.
Perbandingan tersebut menjadi bahan evaluasi mengenai efektivitas sistem perpajakan. Pertumbuhan ekonomi, bertambahnya jumlah Wajib Pajak, serta perkembangan teknologi administrasi perlu diikuti dengan perbaikan kemampuan sistem dalam mendorong kepatuhan dan penerimaan negara.
RUU Konsultan Pajak Perlu Terintegrasi dengan Reformasi
Pembentukan UU Konsultan Pajak diharapkan tidak berjalan sendiri tanpa mempertimbangkan pembenahan administrasi perpajakan secara menyeluruh. Regulasi tersebut perlu memberikan kejelasan mengenai posisi profesi konsultan, ruang lingkup tanggung jawab, serta kontribusinya terhadap sistem perpajakan.
Dengan landasan hukum yang lebih jelas, hubungan antara Wajib Pajak, fiskus, dan konsultan pajak diharapkan dapat berjalan lebih seimbang. Pembahasan RUU juga menjadi ruang untuk mengevaluasi keselarasan berbagai ketentuan perpajakan agar kepastian hukum dapat diperkuat.
FGD tersebut turut dihadiri anggota kehormatan IKPI A. Machfud Sidik, Prof. Gunadi, dan Cucu Supriyatna. Hadir pula Ketua Dewan Penasihat IKPI Mochamad Soebakir, anggota Dewan Penasihat Heru R. Hadi dan Ridho Ribbon Hutapea, serta Nono Hanafi, mantan Ketua Pengawas IKPI periode 2014–2019.
Sejumlah peserta lainnya adalah Nuryadi Mulyodiwarno selaku pengamat dan praktisi perpajakan sekaligus anggota IKPI, serta akademisi Universitas Pelita Harapan (UPH), Yosy Niken Respati dan Agustin Ayu Sebuea.
Dari Pengurus Pusat IKPI hadir Wakil Ketua Umum Dr. Nuryadin Rahman, Sekretaris Umum Assoc. Prof. Dr. Edy Gunawan, Bendahara Umum Donny Rindorindo, Wakil Sekretaris Umum Novalina Magdalena, Ketua Departemen PPKF Pino Siddharta, Ketua Departemen FGD Suwardi Hasan, dan Ketua Departemen Humas Jemmi Sutiono yang bertindak sebagai moderator. Direktur Eksekutif IKPI Asih Ariyanto juga hadir bersama tim sekretariat.