

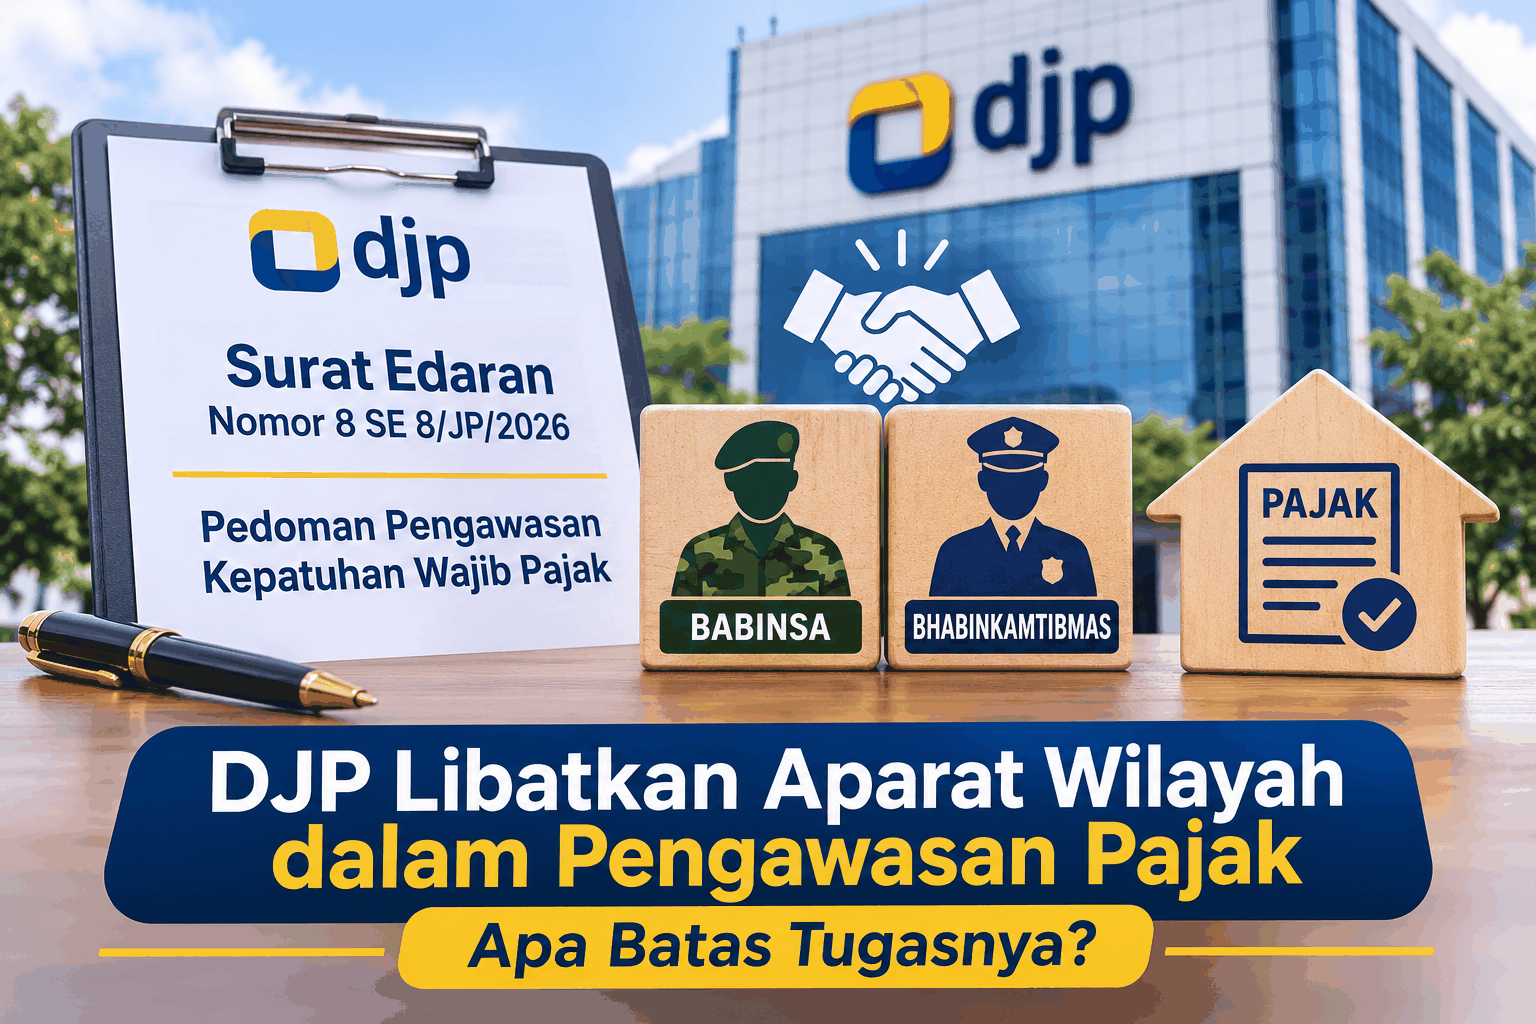
Pelibatan aparat kewilayahan dalam mendukung pengawasan kepatuhan perpajakan menjadi perhatian dalam pelaksanaan administrasi pajak. Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memasukkan Babinsa dan Bhabinkamtibmas sebagai bagian dari jejaring informasi yang dapat mendukung kegiatan pengawasan wajib pajak di lapangan.
Ketentuan tersebut tercantum dalam Surat Edaran Nomor 8 SE 8/JP/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak. Melalui pedoman ini, DJP mengatur sejumlah pendekatan pengawasan, termasuk membangun koordinasi dengan unsur aparat yang bertugas di wilayah masyarakat.
Kebijakan tersebut kemudian memunculkan perhatian terkait batas kewenangan masing-masing pihak. Sebab, pengawasan perpajakan berkaitan dengan administrasi negara yang memiliki ketentuan serta prosedur tersendiri.
Koordinasi Lapangan Bukan Pemeriksaan Pajak
Menanggapi perhatian publik, DJP menjelaskan melalui unggahan media sosial bahwa Babinsa dan Bhabinkamtibmas tidak diberikan tugas untuk melakukan pemeriksaan pajak terhadap wajib pajak.
Menurut penjelasan DJP, keterlibatan kedua unsur tersebut ditujukan untuk membantu koordinasi ketika petugas pajak melakukan kegiatan kunjungan lapangan. Dengan demikian, pelaksanaan kunjungan diharapkan tetap mengikuti prosedur yang berlaku.
DJP juga menerangkan bahwa pedoman internal tersebut dimaksudkan untuk menyelaraskan mekanisme kerja sama yang telah berlangsung sebelumnya. Penyeragaman prosedur diharapkan dapat mendukung pelaksanaan koordinasi secara lebih tertata dan dapat dipertanggungjawabkan.
Pengawasan Wajib Pajak Memiliki Ketentuan Tersendiri
Pengaturan mengenai pengawasan kepatuhan wajib pajak sebelumnya juga terdapat dalam Peraturan Menteri Keuangan (PMK) Nomor 11 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak. Keberadaan aturan tersebut menjadi salah satu aspek yang perlu diperhatikan dalam memahami ruang lingkup pelaksanaan kebijakan pengawasan.
Dalam penerapannya, koordinasi dengan aparat kewilayahan perlu dibedakan dari tindakan pemeriksaan maupun kewenangan administratif perpajakan. Penjelasan mengenai pembagian tugas tersebut menjadi penting agar masyarakat memahami posisi setiap pihak dalam kegiatan pengawasan.
Terlebih, kegiatan pengawasan menyentuh langsung wajib pajak, termasuk pelaku usaha mikro, kecil, dan menengah (UMKM) yang menjalankan aktivitas ekonomi di wilayah pedesaan. Kejelasan mengenai tujuan kunjungan, identitas petugas, serta prosedur yang digunakan menjadi bagian penting dalam pelaksanaan kegiatan di lapangan.
Dengan adanya pedoman tersebut, pelaksanaan kerja sama antarlembaga tetap memerlukan pemahaman yang sama mengenai batas tugas dan tanggung jawab masing-masing pihak. Hal ini penting agar upaya meningkatkan kepatuhan perpajakan berjalan melalui mekanisme administrasi yang jelas.
Sumber: Direktorat Jenderal Pajak (DJP).