

Percepatan pengembalian kelebihan pembayaran pajak atau restitusi menjadi salah satu perhatian pemerintah, terutama bagi wajib pajak (WP) berskala kecil dan pelaku usaha yang bergerak di sektor padat karya. Kebijakan ini diarahkan untuk membantu menjaga kondisi keuangan dunia usaha di tengah tekanan ekonomi.
Menteri Keuangan Suahasil Nazara telah meminta Direktorat Jenderal Pajak (DJP) mempercepat penyelesaian restitusi. Arahan tersebut disampaikan oleh Kepala Subdirektorat Peraturan PPN Industri, Endro Tribudi Setijanto, dalam Seminar Nasional Taxplore UI 2026, Kamis (5/11/2026).
Menurut Endro, kelompok usaha padat karya dan wajib pajak berskala kecil menjadi perhatian khusus karena dinilai lebih rentan menghadapi tekanan ekonomi. Oleh sebab itu, penyelesaian permohonan restitusi dari kelompok tersebut diminta memperoleh prioritas.
Meski demikian, percepatan proses pengembalian pajak tetap harus mengikuti prosedur dan ketentuan perpajakan yang berlaku. Dengan demikian, upaya membantu likuiditas pelaku usaha tetap berjalan seiring dengan pelaksanaan administrasi perpajakan.
Restitusi Merupakan Hak Wajib Pajak
Endro juga menjelaskan bahwa pengembalian kelebihan pembayaran pajak tidak seharusnya dipandang sebagai kerugian bagi negara. Sebab, dana yang dikembalikan merupakan bagian dari pembayaran yang secara hukum memang menjadi hak wajib pajak.
Dengan pemahaman tersebut, restitusi perlu ditempatkan sebagai bagian dari pemenuhan hak wajib pajak, bukan semata-mata sebagai pengeluaran pemerintah. Prinsip ini menjadi salah satu pertimbangan dalam pelaksanaan percepatan pengembalian kelebihan pembayaran pajak.
PMK 28/2026 Atur Dua Jalur Pengembalian
Dari sisi regulasi, Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026 tidak menghapus ataupun membatasi hak wajib pajak untuk memperoleh restitusi. Aturan tersebut mengatur proses pengembaliannya melalui dua jalur, yakni penelitian untuk pengembalian pendahuluan dan pemeriksaan.
Pengembalian pendahuluan dapat diberikan kepada wajib pajak yang memenuhi kriteria serta persyaratan tertentu. Melalui mekanisme ini, DJP dapat memproses pengembalian kelebihan pembayaran tanpa harus terlebih dahulu menjalankan pemeriksaan secara menyeluruh.
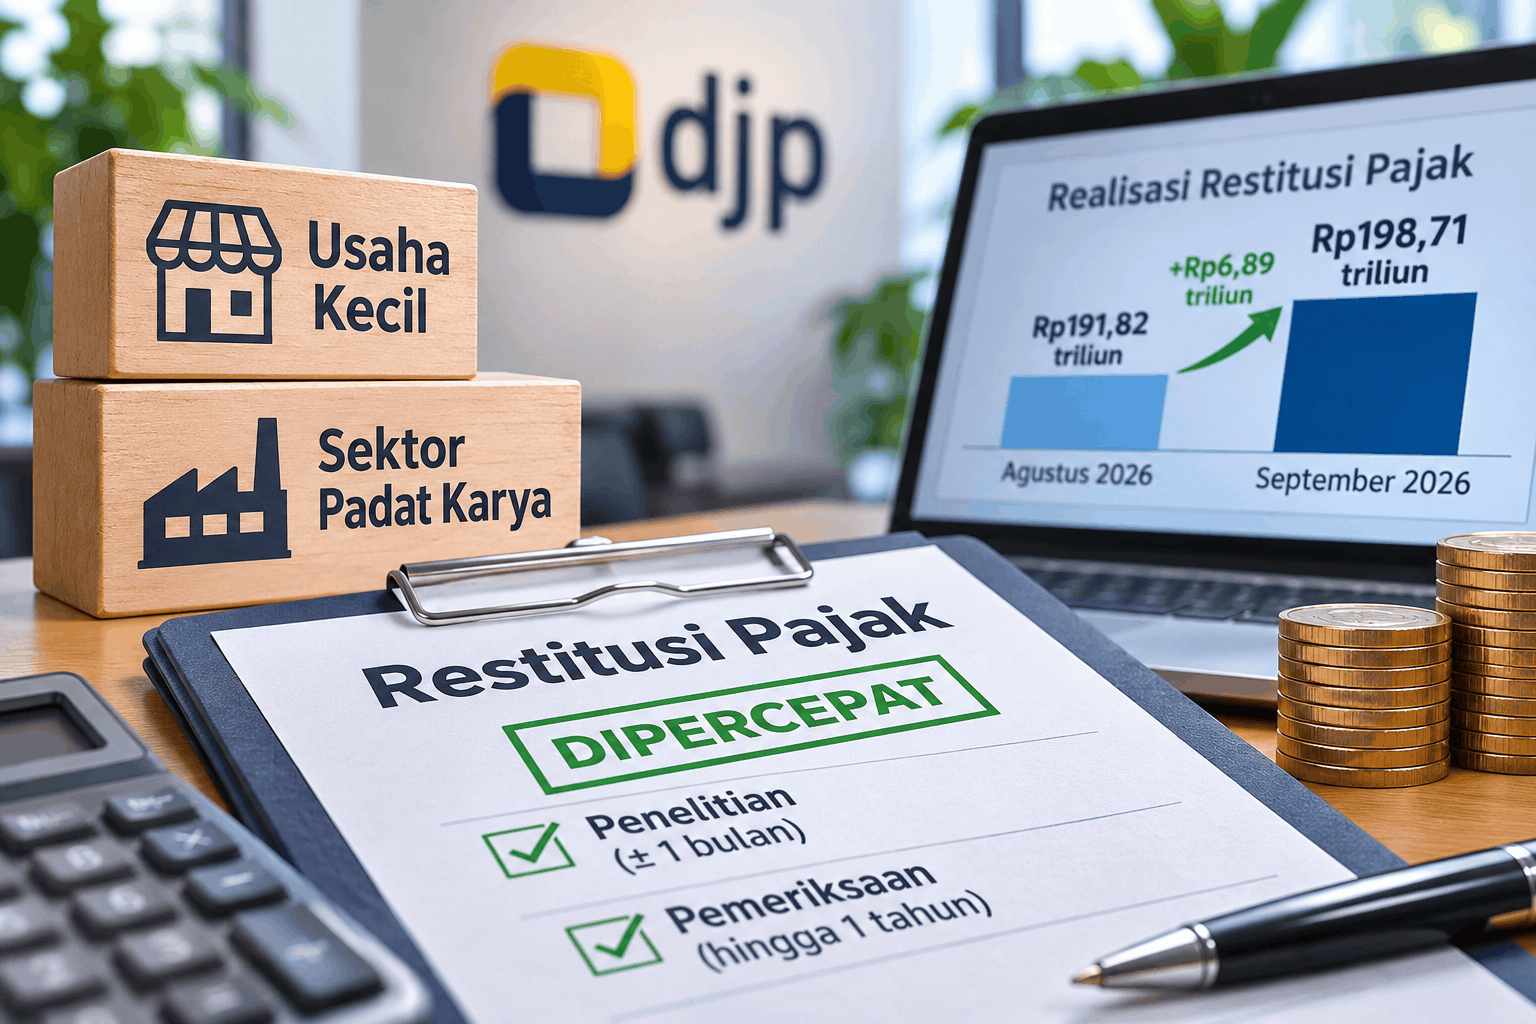
Adapun perbedaan kedua jalur tersebut terlihat dari perkiraan waktu penyelesaiannya. Endro menyebut proses melalui penelitian dapat berlangsung sekitar satu bulan, sedangkan restitusi yang ditempuh melalui pemeriksaan bisa membutuhkan waktu hingga satu tahun.
Perbedaan jangka waktu tersebut membuat mekanisme pengembalian pendahuluan menjadi salah satu jalur yang dapat dimanfaatkan oleh wajib pajak yang memenuhi persyaratan. Namun, pemilihan mekanisme tetap bergantung pada kriteria dan ketentuan yang berlaku.
Realisasi Restitusi Tembus Rp198,71 Triliun
Data realisasi hingga September 2026 menunjukkan nilai restitusi pajak mencapai Rp198,71 triliun. Jumlah tersebut meningkat Rp6,89 triliun dibandingkan posisi Agustus 2026 yang tercatat sebesar Rp191,82 triliun.
Peningkatan realisasi tersebut menjadi bagian dari perkembangan pengembalian kelebihan pembayaran pajak sepanjang 2026. Di tengah kondisi tersebut, pemerintah tetap mendorong agar penyelesaian restitusi dapat memberikan kepastian bagi wajib pajak, khususnya kelompok usaha kecil dan sektor padat karya.
Percepatan pengembalian pajak diharapkan dapat membantu menjaga kelancaran arus kas pelaku usaha. Namun, pelaksanaannya tetap harus memperhatikan persyaratan administrasi dan mekanisme yang telah ditetapkan dalam ketentuan perpajakan.